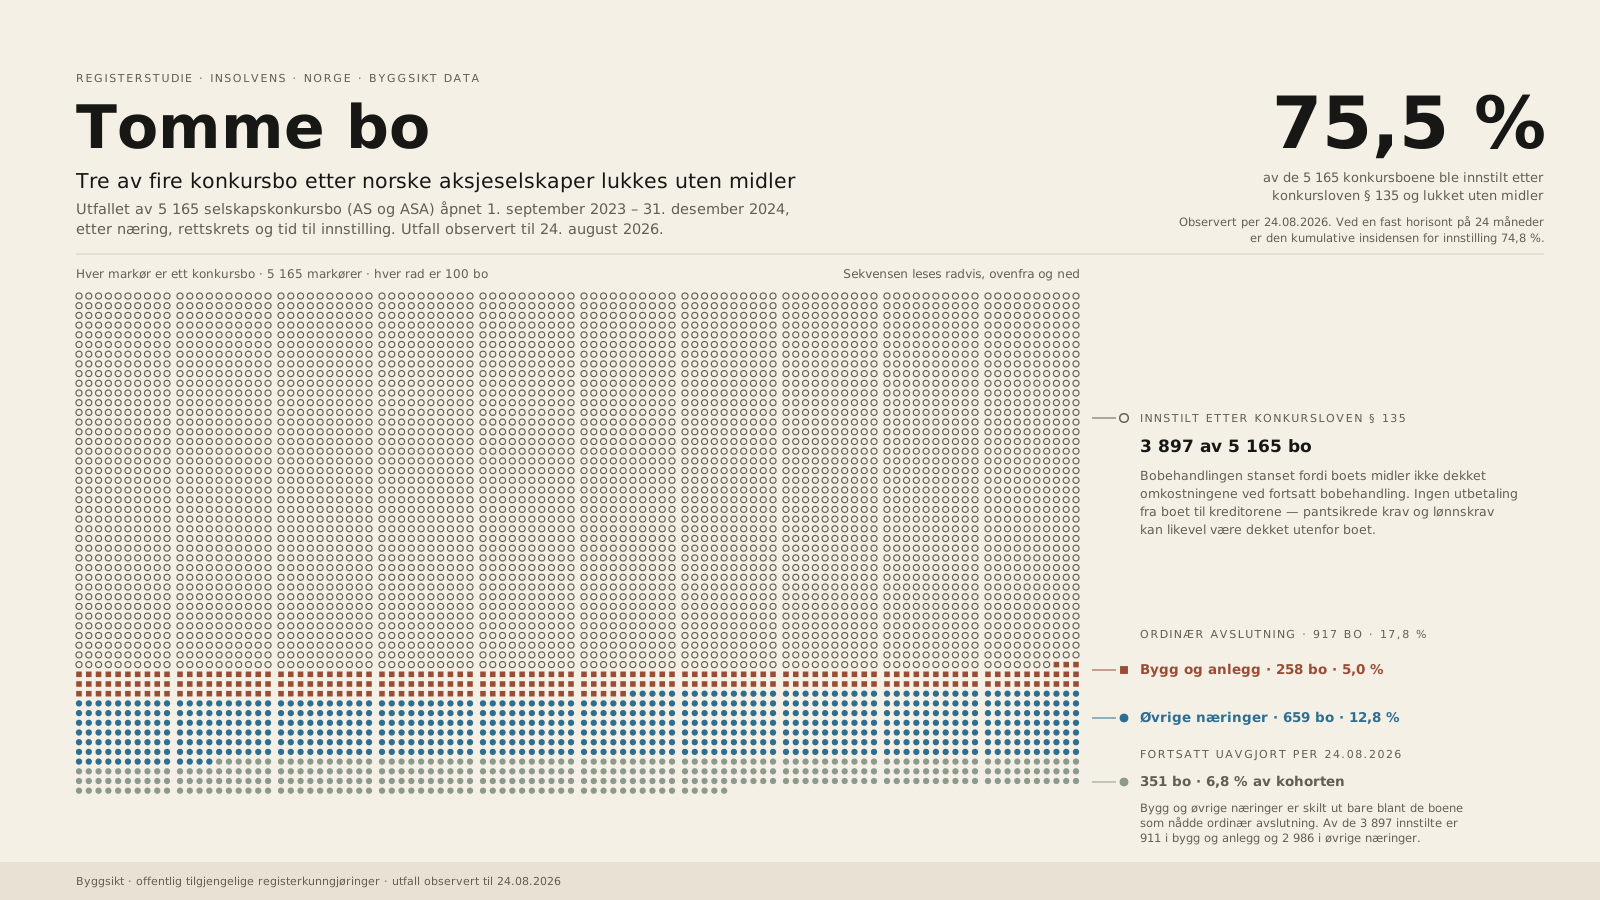
Ingress. I 1976 ble to av fem norske konkursbo lukket fordi boet ikke hadde penger nok til å betale for sin egen behandling. I 1996 var det tre av fire. Andelen er tallfestet offisielt flere ganger siden — senest av Justis- og beredskapsdepartementet i mars 2026, i proposisjonen bak samme års endringer i konkursloven. Men hver eneste av de tallfestingene er enten et råtall for hvor mange bo som ble innstilt i et kalenderår, eller en andel av de boene som allerede var avsluttet. Ingen av dem følger boene som ble åpnet. Departementet skrev det selv i 2003: nøyaktig statistikk over hvor mange av de åpnede boene som innstilles, finnes ikke. Vi har fulgt 5 165 konkursbo etter norske aksje- og allmennaksjeselskaper, åpnet mellom 1. september 2023 og 31. desember 2024, i minst 601 dager — til de lukket seg eller til observasjonsslutt. Ved en fast horisont på 24 måneder er den kumulative sannsynligheten for at boet innstilles etter konkursloven § 135 74,8 prosent [73,6–76,0]; observert per 24. august 2026 er andelen 75,5 prosent. Innstilling betyr at bobehandlingen stanset fordi boets midler ikke rakk til å drive den videre. Det nymålte nivået er tallmessig svært nær det departementet rapporterte for 1990-tallet — men de eldre tallene har en annen nevner, så dette er en sammenlikning av rapporterte nivåer, ikke belegg for at nivået har stått stille i tretti år. Studien er, så vidt vi kjenner til, den første som følger en avgrenset åpningskohort av konkursbo til utfall med sensureringen målt — og den første som bryter det slik målte tallet ned på byggfag og på rettskrets. Den mest ubehagelige delen av funnet, sett fra et byggselskaps ståsted, er også den mest interessante: byggenæringen kommer litt bedre ut enn resten av økonomien.
Hovedtall
| Kohort | 5 165 konkursbo etter aksje- og allmennaksjeselskaper, åpnet 01.09.2023 – 31.12.2024 |
| Innstilt etter § 135 — 24-måneders kumulativ insidens | 74,8 % [73,6–76,0] (Aalen–Johansen; risikomengde ved dag 730 = 292) |
| Innstilt etter § 135 — observert as-of 24.08.2026 | 3 897 = 75,5 % [74,3–76,6] |
| Kun ordinær avslutning | 917 = 17,8 % |
| Fortsatt uavgjort per 24.08.2026 | 351 = 6,8 % |
| Bygg og anlegg (utførende) | 24 mnd: 70,5 % [67,9–73,0] · as-of: 911 av 1 280 = 71,2 % [68,6–73,6] |
| Øvrige næringer | 24 mnd: 76,2 % [74,9–77,6] · as-of: 2 986 av 3 885 = 76,9 % [75,5–78,2] |
| Risikodifferanse bygg − øvrige ved 24 måneder | −5,7 prosentpoeng [−8,6 til −2,8]; Grays test p = 1,4 × 10⁻⁸ |
| Oppfølgingstid | minst 601 dager (19,7 måneder), median 852, maks 1 088 |
| Dividende til uprioriterte krav (Del II) | minst 225 av 5 165 bo = 4,4 % (225 av de 917 utlodningene = 24,5 %; lest i dekningsrekkefølge 237 = 4,6 %); median dividendesats til uprioriterte krav der de fikk noe (n = 225): 10,3 % (kvartiler 3,3 og 23,5) |
| Tvangsavviklingsbo i samme vindu — egen dør, utenfor kohorten (Del II) | 2 317 av 2 571 bo innstilt = 90,1 % per 24.08.2026 · begge dører samlet, 7 736 saker: 6 214 = 80,3 % av alle, 6 214 av 7 306 avgjorte = 85,1 % · utfallene gjenkjørt separat 12.09.2026 |
Dette er etablert
Tre av fire konkursbo etter aksjeselskaper ble innstilt fordi boet manglet midler til videre bobehandling. Ved en fast oppfølgingshorisont på 24 måneder er den kumulative insidensen for innstilling 74,8 prosent [73,6–76,0], estimert med Aalen–Johansen der ordinær avslutning er konkurrerende hendelse. Observert per 24. august 2026 er andelen 3 897 av 5 165 bo — 75,5 prosent [74,3–76,6] — en as-of-andel med oppfølging fra 601 til 1 088 dager, ikke en fasthorisont-sannsynlighet. De to tallene ligger 0,7 prosentpoeng fra hverandre. Nivået er stabilt over hovedvinduet og fire alternative modne vinduer (75,1–75,6 prosent), det ligger på platået i modningskurven, og det er reprodusert i fire uavhengige beregningsveier.
Byggenæringen ligger under resten av økonomien, ikke over. Ved 24 måneder 70,5 mot 76,2 prosent — risikodifferanse −5,7 prosentpoeng [−8,6 til −2,8] — og Grays test på hele kumulativ-insidens-kurven forkaster likhet (χ²(1) = 32,2; p = 1,4 × 10⁻⁸). Den observerte as-of-differansen er praktisk talt den samme, −5,7 prosentpoeng (71,2 mot 76,9 prosent; χ² 16,5; p = 4,8 × 10⁻⁵). Rekkefølgen kan ikke snus av noen felles oppløsningsrate for de boene som fortsatt er uavgjorte; den kan i prinsippet snus av tilstrekkelig ulike rater, og grensene for det er regnet ut i kapittel 6.1.
Byggeboene bruker lengre tid. 267 mot 205 dager før halvparten er innstilt (kumulativ insidens, med ordinær avslutning som konkurrerende hendelse) — en medianforskjell på +62 dager [bootstrap 36–98]. I en separat, rettskrets-stratifisert analyse av observerte hendelsestider er den saksvektede medianforskjellen +38,0 dager, mot +34,5 dager ustratifisert. De to størrelsene er ulike estimander på ulike delmengder og skal aldri sammenliknes med hverandre.
Uprioriterte krav fikk dividende i minst 4,4 prosent av boene, og tvangsavviklingsboene ble innstilt oftere enn konkursboene. Av de 917 boene som nådde ordinær avslutning, betalte 680 (74,2 prosent) bare til prioriterte krav; uprioriterte krav fikk dividende i minst 225 av 917 (24,5 prosent) under den frosne normaliseringsregelen for klassenavnene — fire kunngjøringer kan leses slik at tallet blir 221 — som er 225 av alle 5 165 bo, 4,4 prosent, med median sats 10,3 prosent der de fikk noe. Gulvet er hovedtallet; lest i dekningsrekkefølge, der tolv bo som bare navngir etterprioriterte krav regnes med, er tallet 237 av 917 (25,8 prosent) og 4,6 prosent av 5 165. Tvangsavviklingsbo inngår ikke i kohorten, men er målt for samme vindu, og utfallene er regnet om igjen i en separat gjenkjøring 12. september 2026: 2 317 av 2 571 bo (90,1 prosent) var innstilt per 24. august 2026, mot 3 897 av 5 165 (75,5 prosent) blant konkursboene, og begge dørene samlet gir 6 214 av 7 736 saker — 80,3 prosent av alle og 85,1 prosent av de 7 306 avgjorte. Summen er aritmetikk på to populasjoner med hver sin kilde, og tvangsavviklingspopulasjonen er talt av oss, ikke av registeret. Tallene er per kravklasse per bo, aldri per kreditor. Se kapittel 16 og 17.
Dette er ikke etablert
Rangeringen mellom enkeltfag og mellom rettskretser. Forskjellene er reelle som variasjon, men de tåler ikke å bli lest som en resultatliste. Ytterpunktene blant byggfagene skiller seg ikke signifikant fra hverandre (Fishers eksakte toveistest, p = 0,069). Av 120 parvise domstolssammenlikninger overlever tre Holm-korreksjon, alle med den samme kretsen i den lave enden; ingen krets i den høye enden skiller seg etter korreksjon.
At forskjellen mellom de to dørene forklarer 2021-rapportens 89,9 prosent. Sammenslåingen kan forklare høyst 4,5 prosentpoeng av de 89,9 prosentene: selv om hver eneste av de 6 260 tvangsavviklingssakene i rapportens utvalg var avsluttet på grunn av manglende midler, må minst 12 085 av de øvrige 14 153 avsluttede sakene — 85,4 prosent — være det samme. Resten av avstanden ned til våre 3 897 av 4 814 avgjorte konkursbo — 81,0 prosent — er ikke forklart; periode, utvalg og ulik avgrensning av avslutningsårsak står igjen som kandidater. Studien fastslår verken at rapportens telling er uriktig, eller at 90-prosenttallet er bekreftet (kapittel 18).
Årsaken til at rettskretsene skiller seg fra hverandre. Variasjonen på 66,8–82,0 prosent er reell (χ² 39,8; df 15; p = 0,0005), og næringssammensetning dempet den ikke vesentlig under den standardiseringen vi har kjørt. Om boet ble åpnet på selskapets eget oppbud, finnes i materialet som et flagg som bare slår ut den ene veien — 3 734 av 5 165 bo — og holdt fast forklarer det ikke variasjonen (kapittel 19). Hvem som ellers begjærte, finnes ikke, og at rekvirenttypen skiller, har offentlig belegg utenfor vårt materiale. Retningen for rekvirenttypen har det derimot ikke: de eneste historiske tallene som er funnet, peker motsatt vei av det man intuitivt ville gjette (kapittel 9). Åpningsgrunnlaget, som er observerbart, peker samme vei som dem.
Sammendrag
Bakgrunn. Norsk offentlig konkursstatistikk teller åpninger. Den sier ingenting om hva som skjer med boet: om kreditorene får noe, hvor lang tid bobehandlingen tar, eller om utfallet varierer mellom næringer og rettskretser. Det klassiske ankerpunktet for hvor stor andel av boene som innstilles av pengemangel, står i Ot.prp. nr. 26 (1998-99), Del 4 punkt 1.1, og gjelder 1996: «I 1996 ble således så mange som tre av fire boer innstilt av denne grunn, mens tallene i 1976 var to av fem boer.» Andelen er tallfestet offisielt flere ganger etter det — i Ot.prp. nr. 23 (2003-2004), i en regjeringsbestilt utredning fra 2021, i Justis- og beredskapsdepartementets høringsnotat i januar 2023 og senest i Prop. 56 L (2025–2026) i mars 2026 — men hver av dem teller enten innstillinger i et kalenderår uten hensyn til når boene ble åpnet, eller regner eller gjengir andelen av de boene som allerede var avsluttet. Nevner-glidningen er allerede til stede i den bestilte rapporten fra 2021: dens empiriske tabell bygger på avsluttede saker — brødteksten sier uttrykkelig at utvalget «består av alle avsluttede reelle konkursåpninger» — mens rapportens eget narrativ beskriver resultatet som at «90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler». Departementet formulerte begrensningen selv i 2003: «Det finnes for tiden ikke nøyaktig statistikk over hvor mange av de åpnede konkursboene som blir innstilt etter kkl. § 135.» Denne studien måler, så vidt vi kjenner til for første gang, utfallet for en avgrenset åpningskohort av selskapskonkursbo, med høyresensureringen målt, og bryter tallet ned på byggfag og rettskrets. En uttømmende negativ litteraturpåstand lar seg ikke bevise, og deler av Konkursrådets historiske materiale er utilgjengelig (kapittel 13.12).
Metode. Datagrunnlaget er offentlig tilgjengelige registerkunngjøringer om konkursbehandling. Kohorten er alle foretak hvis tidligste observerte kunngjorte konkursåpning falt i perioden 1. september 2023 til 31. desember 2024 (n = 5 165); materialet er forankret i aksje- og allmennaksjeselskaper. Hvert bo følges til sin første utfallskunngjøring på eller etter åpningen — innstilling av bobehandlingen etter konkursloven § 135, eller ordinær avslutning — med observasjonsslutt 24. august 2026. Oppfølgingstiden er minst 601 dager (19,7 måneder), median 852, maksimum 1 088. Næring leses av den trykte etiketten på åpningskunngjøringen, som er en fullstendig sensus, og festes til femsifret næringskode gjennom et frosset, versjonert kart bygget på Statistisk sentralbyrås offisielle kodelister for SN2007 og SN2025 og byråets egen korrespondansetabell mellom dem; rettskrets leses av samme kunngjøring. Primærestimanden er den kumulative insidensen for innstilling ved en fast horisont på 24 måneder, estimert med Aalen–Johansen med ordinær avslutning som konkurrerende hendelse; den observerte as-of-andelen rapporteres ved siden av. Gruppesammenlikningen er Grays test og risikodifferansen ved fast horisont. Andeler oppgis med eksakte binomiske (Clopper–Pearson) 95 prosents konfidensintervaller. Varighet analyseres med kumulativ insidens som hovedestimator, med årsaksspesifikk Kaplan–Meier som sekundær og med rettskrets-stratifisert logrank.
Resultater. Ved 24 måneder er den kumulative insidensen for innstilling 74,8 prosent (KI 73,6–76,0; risikomengde 292). Observert per 24. august 2026 var 3 897 bo (75,5 prosent; KI 74,3–76,6) innstilt; 917 (17,8 prosent) nådde ordinær avslutning uten forutgående innstilling; 351 (6,8 prosent) var fortsatt uavgjorte. Utførende bygg og anlegg hadde 1 280 åpninger. Ved 24 måneder er byggets kumulative insidens 70,5 prosent (KI 67,9–73,0) mot 76,2 prosent (KI 74,9–77,6) i resten av økonomien — risikodifferanse −5,7 prosentpoeng (KI −8,6 til −2,8; Grays test χ²(1) = 32,2; p = 1,4 × 10⁻⁸). As-of-andelene er 911 av 1 280 = 71,2 prosent mot 76,9 prosent (χ² 16,5; p = 4,8 × 10⁻⁵), altså praktisk talt samme differanse. Byggboene bruker samtidig lengre tid: 267 mot 205 dager til halvparten er innstilt (kumulativ insidens; medianforskjell +62 dager, bootstrap-KI 36–98). I en separat rettskrets-stratifisert analyse av observerte hendelsestider er den saksvektede medianforskjellen +38,0 dager mot +34,5 dager ustratifisert, og den stratifiserte hasardratioen er 0,80 (KI 0,75–0,86); proporsjonalitetsantakelsen forkastes, og hele forskjellen ligger i de første seks månedene (HR 0,71 [0,64–0,78] dag 0–180). Innenfor bygg spenner innstillingsandelen fra 66,3 prosent (rørleggerarbeid, n = 83) til 77,5 prosent (snekkerarbeid, n = 178). Blant de 16 rettskretsene med minst 100 saker, som dekker 91,0 prosent av kohorten, spenner andelen fra 66,8 til 82,0 prosent og den sensureringsbevisste mediantiden fra 133 til 322 dager. Materialets telleforhold mot offisiell statistikk er 100,4 prosent av aksje- og allmennaksjeselskapenes konkursåpninger i perioden.
Fortolkning. Det nymålte nivået er tallmessig svært nær den historiske hovedandelen Ot.prp. nr. 26 (1998-99) oppga for 1990-tallet: tre av fire bo. Fordi de underliggende nevnerne er forskjellige, er dette en sammenlikning av rapporterte nivåer, ikke belegg for tidsmessig stabilitet. I 75,5 prosent av boene ble bobehandlingen innstilt etter § 135, som hovedregel uten utbetaling fra boet. Studien fastslår ikke sannsynligheten eller dekningsgraden for noen bestemt usikret kreditor, verken i de innstilte eller i de gjenværende boene: enheten er boet, og kunngjøringsmaterialet inneholder verken kravstørrelser, den enkelte kreditors prioritetsposisjon, antall kreditorer eller dekning utenfor boet. Byggenæringen har lavere § 135-andel, men langsommere observert progresjon til § 135 enn alle øvrige næringer samlet. Det er studiens mest kontraintuitive funn, og det er robust. Resultatene gjelder konkursbo etter aksje- og allmennaksjeselskaper, og de gjelder boets utfall — ikke antallet konkurser, som eies av den offisielle statistikken. Del II måler to størrelser studien tidligere lot stå åpne: uprioriterte krav fikk dividende i minst 225 av 5 165 bo (4,4 prosent; 237 = 4,6 prosent lest i dekningsrekkefølge; median sats 10,3 prosent der de fikk noe), og tvangsavviklingsboene i samme vindu var innstilt i 2 317 av 2 571 bo per 24. august 2026 (90,1 prosent), slik at begge dørene samlet gir 6 214 av 7 736 saker — 80,3 prosent av alle og 85,1 prosent av de avgjorte. Studien er eksplorativ og forklarende, ikke bekreftende; se kapittel 11.10, 13 og Del II.
Det tilgrensende spørsmålet — hvem som kommer til å gå konkurs før det skjer — hører til en annen studie, Byggsikts risikostudie av konkursrisiko i norske aksjeselskaper; ingen av de to svarer på den andres spørsmål.
Nøkkelord: konkurs, konkursbo, aksjeselskap, konkursloven § 135, innstilling av bobehandling, byggenæringen, rettskrets, kumulativ insidens, konkurrerende risiko, høyresensurering, registerkunngjøringer, Clopper–Pearson.
Abstract (English)
Background. Norwegian official bankruptcy statistics count openings, not outcomes. They say nothing about the fate of the estate — whether creditors receive anything, how long administration takes, or whether outcomes differ by industry and by district court. The classic anchor for the share of estates closed for lack of funds appears in a 1998–99 government proposition and refers to 1996: three in four estates, against two in five in 1976. The figure has been stated officially several times since — in a 2003–2004 proposition, in a government-commissioned report of 2021, in a Ministry of Justice consultation paper of January 2023, and most recently in a legislative proposition of March 2026 — but every one of those statements either counts discontinuations within a calendar year irrespective of when the estates were opened, or expresses (or restates) the share of the estates that had already been closed. The denominator slippage begins inside the commissioned 2021 report itself: its empirical table rests on closed cases — the body text states that the sample "consists of all closed genuine bankruptcy openings" — while its own narrative describes the result as applying to all openings. The Ministry wrote the limitation itself in 2003: no accurate statistics exist on how many of the opened estates are discontinued under section 135. This study is, to our knowledge, the first to measure the outcome for a defined opening cohort of limited-company bankruptcy estates with censoring measured, and the first to disaggregate that cohort-measured share by construction trade and by district court. An exhaustive negative literature claim cannot be proven, and part of the historical Norwegian Bankruptcy Council material is inaccessible.
Methods. The material consists of publicly available register announcements concerning bankruptcy proceedings. The cohort comprises every company whose earliest observed announced bankruptcy opening fell between 1 September 2023 and 31 December 2024 (n = 5,165); the material is anchored in private and public limited companies (AS and ASA). Each estate is followed to its first outcome announcement on or after the opening — discontinuation for lack of funds under section 135 of the Bankruptcy Act, or ordinary closure — with observation ending 24 August 2026. Follow-up is at least 601 days (19.7 months), median 852, maximum 1,088. Industry is read from the printed label on the opening announcement, a complete census, and mapped to five-digit codes through a frozen, versioned crosswalk built on Statistics Norway's official SN2007 and SN2025 code lists and its own correspondence table; the district court is read from the same announcement. The primary estimand is the 24-month cumulative incidence of discontinuation, estimated by Aalen–Johansen with ordinary closure as a competing event; the observed as-of share is reported alongside it. Group comparison uses Gray's test and the fixed-horizon risk difference. Proportions carry exact binomial (Clopper–Pearson) 95 percent confidence intervals. Durations use cumulative incidence as the primary estimator, cause-specific Kaplan–Meier as secondary, and a court-stratified log-rank test.
Results. The 24-month cumulative incidence of discontinuation is 74.8 percent (95 percent CI 73.6–76.0; 292 at risk at day 730). As observed on 24 August 2026, 3,897 estates (75.5 percent; CI 74.3–76.6) had been discontinued for lack of funds; 917 (17.8 percent) reached ordinary closure only; 351 (6.8 percent) remained unresolved. Operative construction had 1,280 openings. At 24 months its cumulative incidence is 70.5 percent (CI 67.9–73.0) against 76.2 percent (CI 74.9–77.6) in the rest of the economy — a risk difference of −5.7 percentage points (CI −8.6 to −2.8; Gray's test χ²(1) = 32.2; p = 1.4 × 10⁻⁸). The as-of shares, 911 of 1,280 = 71.2 percent against 76.9 percent (χ² 16.5; p = 4.8 × 10⁻⁵), give practically the same difference. Construction estates take longer: 267 versus 205 days to 50 percent discontinued (cumulative incidence; median difference +62 days, bootstrap CI 36–98). In a separate court-stratified analysis of observed event times the case-weighted median difference is +38.0 days against +34.5 days unstratified, and the stratified hazard ratio is 0.80 (CI 0.75–0.86); proportional hazards is rejected, and the entire difference lies in the first six months (HR 0.71 [0.64–0.78] over days 0–180). Within construction, trade-level shares span 66.3 percent (plumbing, n = 83) to 77.5 percent (carpentry, n = 178). Across the 16 courts with at least 100 cases, covering 91.0 percent of the cohort, shares span 66.8 to 82.0 percent and censoring-aware median times 133 to 322 days. The count ratio against official statistics is 100.4 percent of limited-company bankruptcy openings in the period.
Interpretation. The newly measured share is numerically very close to the headline share reported for the 1990s. Because the underlying denominators differ, this is a comparison of reported levels, not evidence of temporal stability. In 75.5 percent of estates, administration was discontinued under section 135, as a rule without any distribution from the estate. This study does not establish the probability or the recovery rate for any individual unsecured creditor: the unit of observation is the estate, and the material contains neither claim sizes, the priority position of any individual creditor, creditor counts, nor recovery outside the estate. Construction has a lower section 135 share but slower observed progression to section 135 than all other industries taken together. That is the study's most counterintuitive finding, and it is robust. Results apply to bankruptcy estates of limited companies and to estate outcomes, not to the national count of bankruptcies, which belongs to official statistics. Part II measures two quantities the study had left open: unsecured claims received a dividend in at least 225 of 5,165 estates (4.4 percent, the floor; 237 = 4.6 percent read in order of priority; median rate 10.3 percent where they received anything), and forced liquidations in the same window had been discontinued in 2,317 of 2,571 estates as observed on 24 August 2026 (90.1 percent), so that both routes together give 6,214 of 7,736 cases — 80.3 percent of all and 85.1 percent of those decided. The study is exploratory and explanatory rather than confirmatory.
1. Et ekko fra 1976
Da Justisdepartementet i 1998 skulle begrunne hvorfor konkurslovgivningen trengte endringer, valgte det å beskrive et bo som ikke har penger nok til å bli behandlet. Passasjen står i Ot.prp. nr. 26 (1998-99), Del 4 punkt 1.1 «Innledning – noen utviklingstrekk»:
«Samtidig har det skjedd en utvikling i retning av at en stadig større andel av konkursboene blir innstilt uten at det skjer noen utbetaling til kreditorene, fordi boets midler ikke engang strekker til å bekoste selve bobehandlingen (konkursloven § 135). I 1996 ble således så mange som tre av fire boer innstilt av denne grunn, mens tallene i 1976 var to av fem boer. En må legge til grunn at økningen i antallet innstillingsboer for en stor del skyldes den vide pantsettelsesadgangen som panteloven 1980 åpnet for.»
Setningen inneholder tre ting på én gang: en juridisk definisjon, et historisk tall og en årsaksforklaring. To av fem bo i 1976. Tre av fire i 1996. Og en hypotese om at panteloven av 1980 hadde gjort det mulig å pantsette så mye av verdiene at det ikke lenger var noe igjen når boet åpnet.
Det er ikke riktig at tallet har stått ubemerket siden den gang. Justisdepartementet kom tilbake til det i Ot.prp. nr. 23 (2003-2004): der opplyses at 3 005 bo ble innstilt etter § 135 i 1999 og 3 577 i 2000, og at innstilte bo «utgjør 75–80 prosent av avslutningene».
Tallfestingen fortsetter etter det. Konkursrådet oppga i brev til Nærings- og fiskeridepartementet 25. november 2025 at 83,9 prosent av konkursboene ble innstilt i 2024, etter innhentet statistikk fra Brønnøysundregistrene av 28. februar 2025, uten at nevneren er oppgitt (referanse 37). Det er et kalenderårstall og kan ikke settes på kohortens akse: av boene med første kunngjorte konkursåpning i 2024 var 1 914 av 3 860 — 49,6 prosent — innstilt per 28. februar 2025, og 2 771 av 3 860 — 71,8 prosent — per 31. desember 2025.
Nevner-glidningen er dessuten eldre enn departementets gjengivelser, og den begynner ikke hos departementet. Den er allerede til stede i den bestilte rapporten fra 2021: dens empiriske tabell bygger på avsluttede saker — brødteksten sier uttrykkelig at utvalget «består av alle avsluttede reelle konkursåpninger», og tabell 4 panel E gir 18 345 av 20 413 saker, 89,9 prosent — mens rapportens eget narrativ beskriver resultatet som at «90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler». Rapportens egne tabeller kan ikke bære noen åpningsandel: utvalget på 20 413 avsluttede saker tilsvarer 60 prosent av de 33 762 åpningene i SSBs telling for tiåret, ujevnt fra år til år — 99 prosent av 2010-tallet, 41 prosent av 2014-tallet — uten at forholdet mellom de to tellingene eller seleksjonen er forklart, og det omfatter 6 260 tvangsavviklingsbo, som denne studien holder utenfor. Tabellen, setningen og utvalget er lest i sin helhet i kapittel 18, der begge prosedyrene også er målt for studiens eget vindu. Delt på alle åpningene ville de 18 345 innstilte sakene gitt 54,3 prosent, men den divisjonen deler to tabeller med hver sin, delvis ukjente populasjon: den er verken en andel eller en nedre grense, og studien fremmer den ikke som en måling (kapittel 18, tabell 18.2). Høringsnotatet fra januar 2023 og Prop. 56 L (2025–2026) — proposisjonen bak endringene i konkursloven som ble sanksjonert i juni 2026 — gjengir deretter rapportens formulering. At tallene 20 413, 33 762 og 54,3 prosent er våre egne divisjoner av rapportens publiserte tabeller, ikke målinger i denne studien, gjelder her som ellers.
Det som mangler, er ikke tall. Det er nevneren. Alle disse målingene teller enten innstillinger i et kalenderår uten hensyn til når boene ble åpnet, eller de regner andelen av de boene som allerede er avsluttet. Departementet formulerte begrensningen selv, i 2003, i den samme proposisjonen:
«Det finnes for tiden ikke nøyaktig statistikk over hvor mange av de åpnede konkursboene som blir innstilt etter kkl. § 135. […] Tallet på innstilte boer kan også omfatte konkursboer som er åpnet før henholdsvis første halvår 2003 og 2002.»
Det er nøyaktig den størrelsen denne studien måler: andelen av de bo som ble åpnet, fulgt til de er avgjort. Staten har sagt at den statistikken ikke finnes. Den finnes nå — for én avgrenset kohort, med sensureringen målt og oppgitt.
Registerholderne har heller ikke fylt hullet i mellomtiden. Konkursstatistikken som Statistisk sentralbyrå publiserer kvartalsvis, teller åpnede konkurser — 950 i andre kvartal 2026, hvorav 237 i bygge- og anleggsvirksomhet (raden for alle opna konkursar; av de 950 er 930 foretakskonkurser utenom enkeltpersonforetak og 20 enkeltpersonforetak inkludert personlige konkurser). Byråets egen dokumentasjon er tydelig på avgrensningen: opplysningene er basert på informasjon fra Konkursregisteret, og statistikken omfatter alle opna konkursar i Noreg. Byråets historiske statistikk har bare én konkurstabell — «Åpnede konkurser. 1887-1998». Og Brønnøysundregistrene, som forvalter Konkursregisteret, publiserer for 2018–2026 utelukkende antall konkursåpninger og tvangsavviklinger fordelt på fylke og periode.
Utfallet av det enkelte bo er ikke hemmelig — det er tvert imot kunngjort: forskriften om konkursregisteret § 18 lister åpninger, innstillinger, avslutninger, opphevinger og beslutninger om at bobehandlingen skal fortsette blant de opplysningene registeret kunngjør, og registerets egen oversikt beskriver åtte kunngjøringstyper, deriblant innstilling, avslutning og fortsettelse av bobehandlingen. Det som ikke finnes, er aggregatet: verken Statistisk sentralbyrå eller Brønnøysundregistrene publiserer en kohortkoblet utfallsstatistikk som viser hvordan åpnede bo til slutt ender. Samtlige tabeller i byråets konkursstatistikk teller åpninger; ingen teller utfall.
For hver eneste av de 950 finnes det et bo, og for ingen av dem finnes det et publisert utfall i aggregert, kohortkoblet form. Det etterlater et empirisk hull med både juridisk og økonomisk betydning. En kreditor som melder krav i et bo, en underleverandør som vurderer om det er noe å hente, en lovgiver som vurderer terskler for bobehandling, en forsker som studerer virkningen av pantsettelsesregler — alle trenger det andre tallet, ikke det første.
Vår måling lukker det hullet for de siste årene, og den lukker det med nøyaktig den nevneren departementet sa at det ikke fantes statistikk for. For de 5 165 boene som ble åpnet mellom 1. september 2023 og 31. desember 2024, og som er fulgt i minst 601 dager, er den kumulative insidensen for innstilling ved 24 måneder 74,8 prosent, og den observerte andelen innstilte bo per 24. august 2026 er 75,5 prosent. Tre av fire — tallmessig svært nær der 1996-tallet lå, med det forbeholdet at 1996-tallet ikke er regnet på en åpningskohort.
Studien stiller tre spørsmål. Hvor stor andel av konkursboene innstilles fordi midlene ikke dekker fortsatt bobehandling, når hvert enkelt bo følges til det er avgjort? Varierer den andelen — og tiden fram til utfallet — systematisk mellom næringer, og særlig mellom bygg og resten av økonomien? Og varierer utfallet mellom rettskretsene, i så fall på en måte som kan forklares av at kretsene har ulik næringssammensetning?
Det vitenskapelige bidraget er tredelt. Det første og viktigste er måleapparatet: vi viser at et bo kan følges fra åpning til utfall på grunnlag av daterte offentlige kunngjøringer alene, at kohorten kan avgrenses slik at høyresensurering blir en målt størrelse i stedet for en skjult skjevhet, og at næringstilordningen for døde foretak må hentes fra kunngjøringen og ikke fra næringskoden i registeret. Det andre er nevneren: en åpningskohort fulgt til utfall, med høyresensureringen målt i stedet for skjult, av et tall som staten selv har sagt at den ikke har. Det tredje er nedbrytningen på næring, byggfag og rettskrets, som ingen offentlig kilde i dag publiserer.
Studien har også en plass i et større bilde, og det hører hjemme å gjøre den eksplisitt. «Tomme bo» måler hva som skjer etter at konkursen er åpnet: utfallet for kreditorfellesskapet. Det tilgrensende spørsmålet — hvem som kommer til å gå konkurs, før det skjer — er tema for Byggsikts risikostudie «Tidsriktig prediksjon av konkurs og tvangsoppløsning i norske aksjeselskaper» (Byggsikt Data, 29. august 2026). Den rangerer 375 688 selskaper i en FY2024-evaluering på risiko for konkurs eller tvangsoppløsning innen 24 måneder fra prediksjonstidspunktet 31. desember i regnskapsåret, og rapporterer ROC-AUC 0,883 og gjennomsnittlig presisjon 0,411 mot 8 082 observerte utfall. De to studiene har samme observasjonsdato, 24. august 2026, og de deler et metodisk vilkår: begge måler et vindu som ennå ikke er ferdig, og begge behandler den umodenheten åpent. Risikostudien kaller seg selv foreløpig fordi FY2024-vinduet ikke lukkes før 31. desember 2026; «Tomme bo» bygger hele kohortdesignet rundt å gjøre modningen målbar. Sammen dekker de før og etter — men bare hver for seg: ingen av dem svarer på den andres spørsmål, og ingen av dem skal leses som om den gjorde det.
Studien er ikke en evaluering av bostyrere, domstoler eller kreditorers atferd. Den er en beskrivelse av utfallsfordelingen i en avgrenset kohort, med eksplisitte grenser for hva materialet kan bære.
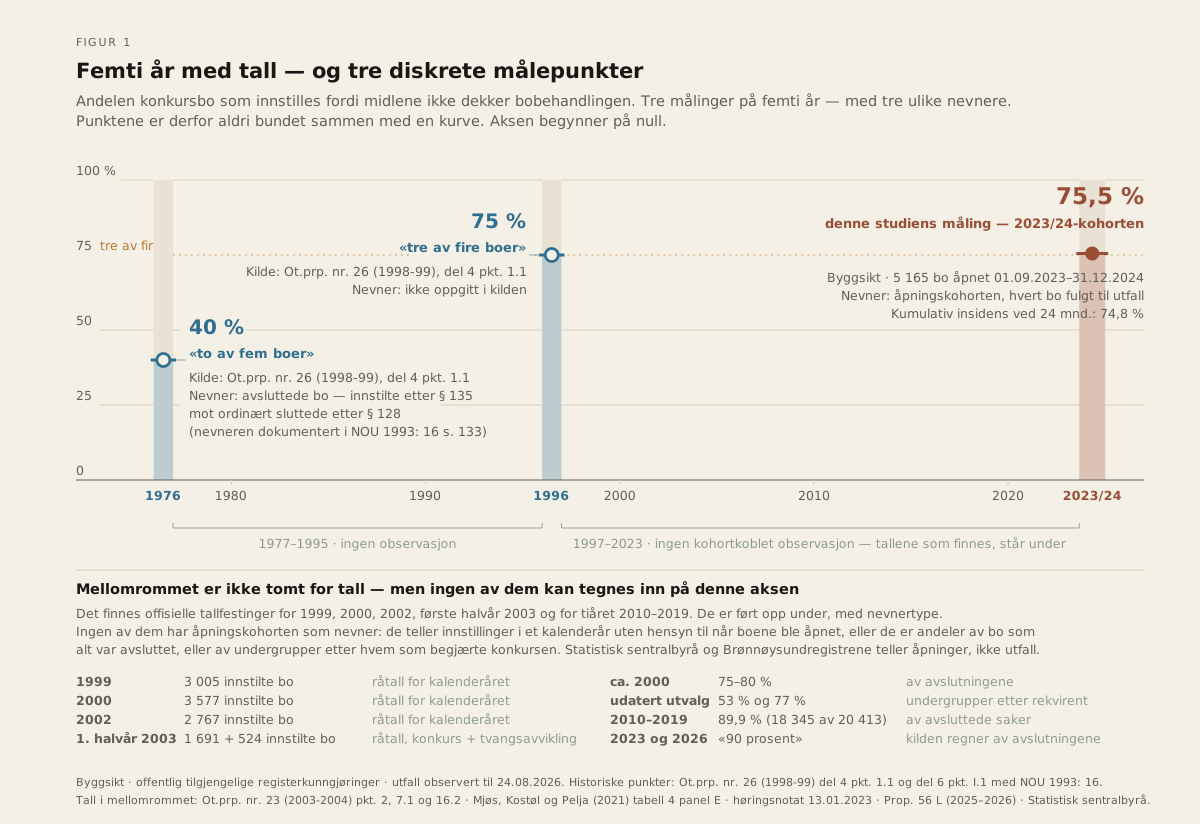
Figur 1 · Femti år med tall — og tre diskrete målepunkter
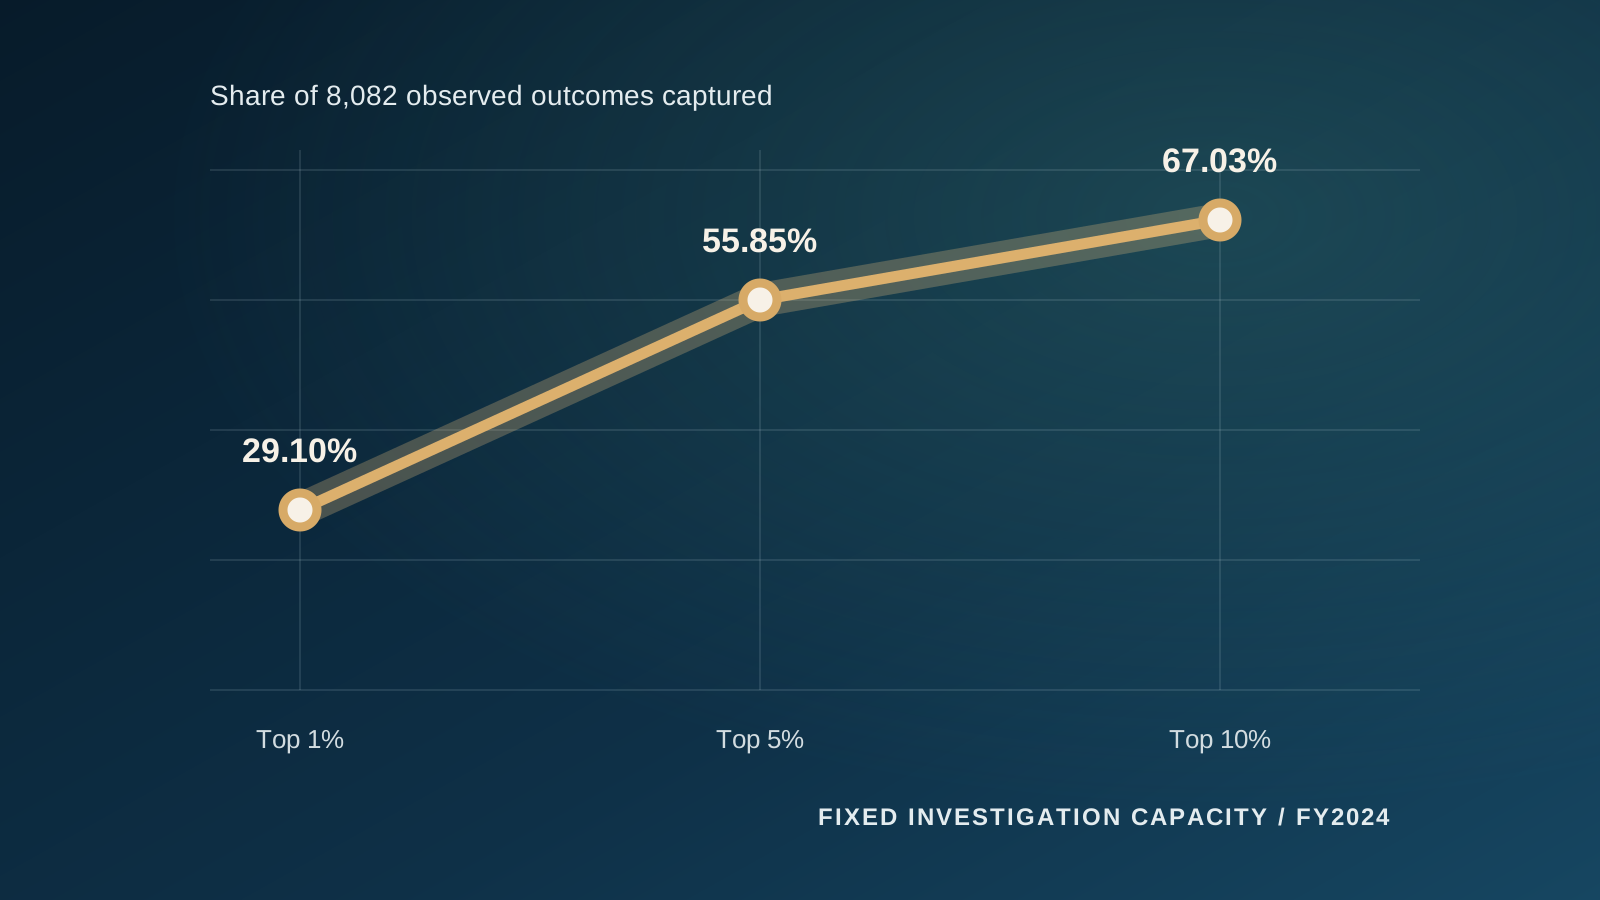
Andelen konkursbo som innstilles fordi midlene ikke dekker bobehandlingen, tegnet som tre diskrete målepunkter: 1976 = 40 prosent («to av fem»), 1996 = 75 prosent («tre av fire»), 2023/24-kohorten = 75,5 prosent. De to første punktene er hentet ordrett fra Ot.prp. nr. 26 (1998-99), Del 4 punkt 1.1, og er ikke beregnet av oss; det tredje er denne studiens måling på 5 165 bo. Mellomrommet er ikke tomt for tall. Det finnes offisielle tallfestinger for 1999, 2000, 2002, første halvår 2003 og for tiåret 2010–2019, og de er ført opp i figurgrunnlaget med kilde og nevnertype. De er likevel ikke tegnet inn på aksen, og grunnen skal stå i figuren: de er ikke oppgitt som en andel av boene i det hele tatt, eller de har en nevner som beviselig er en annen. Om de to historiske punktene skal det samtidig sies rett ut, siden hele denne studien handler om nevnere: proposisjonen identifiserer 1976–1991-serien som statistikk over avsluttede konkurser. Den henter den fra NOU 1993: 16 s. 133 og beskriver den uttrykkelig som forholdet mellom bo innstilt etter § 135 og bo «som sluttes etter en ordinær bobehandling (jf konkursloven § 128)» — 40 prosent i 1976, om lag 75 prosent i 1991. Den nøyaktige utledningen av den separat oppgitte 1996-verdien er ikke dokumentert i den siterte passasjen; den står i et annet kapittel, uten oppgitt nevner. Ingen av de historiske tallene er vist å bruke samme åpningskohort-nevner som denne studien, og vi påstår det ikke. 1976-punktet er tvert imot beviselig en avslutningsandel — samme nevnertype som Ot.prp. nr. 23s «75–80 prosent av avslutningene» og som 2021-rapportens 89,9 prosent. De to punktene er tegnet fordi de er formulert som andeler av bo («to av fem», «tre av fire») og ikke som råtall, ikke fordi de er vist å dele nevner med kohortmålingen. Å hevde noe annet ville vært å begå nøyaktig den unøyaktigheten studien ellers påviser hos andre. Proposisjonens tall fra 2003-2004 er derimot utvetydig råtall for et kalenderår — antallet bo innstilt i året, uten hensyn til når boene ble åpnet, med departementets eget uttrykkelige forbehold om at de innstilte boene kan være åpnet i tidligere år. De øvrige er andeler av de boene som allerede var avsluttet, eller andeler innenfor undergrupper definert av hvem som begjærte konkursen. Å tegne dem inn på en åpningsakse ville vært å gjenta nøyaktig den feilen studien handler om. Aksen skal begynne på null; kilde og nevnertype skal stå ved hvert enkelt punkt; og punktene skal aldri bindes sammen med en kurve — mellom 1996 og 2023 har vi ingen kohortkoblede observasjoner, og vi konstruerer ingen.
Figurgrunnlag: historisk-maalepunkter. Kilder: Ot.prp. nr. 26 (1998-99) Del 4 punkt 1.1 (1996- og 1976-punktene) og Del 6 punkt I.1 (nevneren for 1976–1991-serien, med NOU 1993: 16 s. 133 som primærkilde); Ot.prp. nr. 23 (2003-2004) kapittel 2, punkt 7.1 og punkt 16.2; Mjøs, Kostøl og Pelja (2021) tabell 4 panel E; Justis- og beredskapsdepartementets høringsnotat 13.01.2023 punkt 9.4.3; Prop. 56 L (2025–2026) punkt 2.6.2; egen kohortmåling per 24.08.2026.
Det er verdt å dvele et øyeblikk ved hva som ikke står i figuren. Vi kan ikke tegne en kurve fra 1996 til i dag, og det er to grunner til det, ikke én. Den ene er vår egen: det observerte kunngjøringsmaterialet dekker ikke en sammenhengende historisk serie for konkurs. Begrensningen gjelder studiens datagrunnlag, ikke en påstand om at eldre kunngjøringer er borte fra alle registerets søkeinnganger. Den andre er litteraturens: de offisielle tallene som finnes mellom 1996 og i dag, måler ikke den samme størrelsen som vårt punkt. Enhver tidsserie for antall konkurser i Norge tilhører Statistisk sentralbyrå, og en kohortkoblet serie for boets utfall finnes rett og slett ikke — det er nettopp fraværet av den som gjør tre diskrete målepunkter til den ærligste framstillingen vi kan lage.
2. Hva det betyr at et bo blir «innstilt»
Ordet er teknisk, og det er lett å misforstå i begge retninger.
Når en konkurs åpnes, oppnevner tingretten en bostyrer som skal skaffe oversikt over skyldnerens eiendeler, realisere det som kan realiseres, og fordele det som blir igjen mellom kreditorene. Bobehandlingen koster penger — bostyrers salær først og fremst. Konkursloven § 135 gir retten adgang til å innstille bobehandlingen når boets midler ikke er tilstrekkelige til å dekke omkostningene ved fortsatt behandling. Boet lukkes da, som hovedregel uten at det skjer noen utbetaling fra boet til kreditorene.
Metodeboks: hva «innstilt» betyr, og hva det ikke betyr
Et konkursbo blir innstilt når bobehandlingen stanses etter konkursloven § 135 fordi boets midler ikke dekker omkostningene ved fortsatt bobehandling. Det innebærer at det som hovedregel ikke skjer noen utbetaling fra boet til kreditorene. Søndre Østfold tingretts retningslinjer for bostyrere av 25. mai 2022 punkt 3.6 åpner for at et mindre «overskudd» i et innstillingsbo etter avtale med retten kan utbetales som ekstraordinært avdrag til den eller de kreditorer med høyest prioriterte krav eller til rekvirenten, og bare når overskuddet ikke er stort nok til utlodning etter § 128 (referanse 38). Det er én tingretts retningslinjer, ikke en lovregel; om andre tingretter har samme regel, er ikke undersøkt, og om det skjedde i denne kohorten, kan ikke ses av kunngjøringene.
Det betyr ikke at enhver kreditor fikk null. To kanaler ligger systematisk utenfor boet:
- Pantsikrede krav dekkes i stor grad utenfor bobehandlingen. Ot.prp. nr. 26 (1998-99) knytter selv veksten i antallet innstillingsbo til den vide pantsettelsesadgangen panteloven 1980 åpnet for.
- Lønnskrav kan dekkes av den statlige lønnsgarantiordningen. Lønnsgarantiloven § 1 første ledd fastslår at «[f]or betaling av krav på lønn og dermed likestilte krav som ikke kan dekkes på grunn av konkursåpning hos arbeidsgiveren, innestår staten etter reglene i denne lov».
Studien måler derfor utbetalingsevnen til selve boet, ikke det samlede kredittapet i en konkurs. Enhver formulering i retning av «tre av fire kreditorer fikk ingenting» er en feillesning av tallet.
Den som sitter igjen når et bo innstilles, er den usikrede kreditoren: underleverandøren med en ubetalt faktura, materialleverandøren med kreditt, forbrukeren som har betalt forskudd på et arbeid som aldri ble ferdig. Forbrukerrådet formulerer det uten omsvøp i sin veiledning om konkurs: «Ver likevel klar over at for forbrukaren er det ofte ikkje noko å hente i konkursbuet.»
Denne studien setter et tall på «ofte». Det er 75,5 prosent av boene, observert per 24. august 2026 — og i byggenæringen 71,2 prosent. Tallet gjelder boet, ikke den enkelte kreditoren; hva det betyr og ikke betyr, står i metodeboksen over og i kapittel 13.10. Hva de boene som ikke ble innstilt, faktisk betalte ut, er lest av registerets avslutningskunngjøringer i kapittel 16: uprioriterte krav fikk dividende i minst 225 av 5 165 bo, 4,4 prosent.
En siste presisering hører hjemme her. Et innstilt bo er ikke det samme som et bo uten verdier i det hele tatt. Det er et bo der de frie midlene — det bostyrer kan disponere til fordel for kreditorfellesskapet — ikke rakk til å betale for at noen skulle fortsette å lete. Forskjellen betyr noe juridisk. Praktisk, for den som har sendt fakturaen, er den liten.
3. Det offentlige teller åpninger. Vi teller utfall.
Norsk konkursstatistikk er god på det den gjør. Den er hurtig, den er komplett, og den er offisiell. Statistisk sentralbyrå henter tallene direkte fra Konkursregisteret og publiserer dem kvartalsvis fordelt på næring, region og konkurstype. Brønnøysundregistrene kunngjør hver enkelt sak, normalt samme dag som kjennelsen faller — registeret opplyser selv at kunngjøringene «will normally be available on the same day as the bankruptcy order has been made». Det er den opplysningen som gjør det forsvarlig å bruke kunngjøringsdatoen som hendelsesdato.
Men statistikken stopper ved åpningen. Registeret kunngjør åtte ulike hendelsestyper fra Konkursregisteret, og blant dem er både innstilling av bobehandlingen, avslutning av bobehandlingen og fortsettelse av bobehandling; forskrift 23. august 1993 nr. 824 om konkursregisteret § 18 lister de samme opplysningene. De enkelte utfallene er altså offentlige. Ingen av dem havner i en offisiell tabell. Ingen offisiell statistikk forteller hvor mange bo som ble tomme, hvor lang tid de brukte, eller om utfallet varierer mellom Bergen og Molde. Det nærmeste som finnes, er at en enkelt tingrett kan oppgi gjennomsnittlig behandlingstid for sine egne bo i sin egen årsmelding — Oslo tingrett oppga for eksempel 284 dager for 2022 — men det er én domstols egne saker, uten utfallsdimensjon og uten sammenlikning med noen annen domstol.
Arbeidsdelingen i denne studien er derfor eksplisitt, og den gjelder hele veien:
| Offisiell statistikk | Denne studien | |
|---|---|---|
| Universet av konkursåpninger | eies av Statistisk sentralbyrå | brukes kun til kalibrering |
| Antall konkurser i Norge | offisielt tall | oppgis aldri av oss |
| Boets utfall | kunngjøres enkeltvis, aggregeres ikke | studiens gjenstand |
| Varighet fra åpning til utfall | ikke publisert | studiens gjenstand |
| Fordeling per rettskrets | ikke publisert | studiens gjenstand |
Vi teller aldri konkurser mot byrået. Vi teller utfall, og vi bruker byråets tall til å vise at boene vi har utfall for, er praktisk talt hele populasjonen av aksjeselskapskonkurser i perioden. Den kalibreringen står i kapittel 12. Bidraget er ikke å ha sett utfall ingen andre kan se — de er kunngjort — men å ha koblet dem til en åpningskohort med sensureringen målt.
4. Kohorten: 5 165 bo fulgt til utfall eller observasjonsslutt
Studien er en kohortstudie i ordets bokstavelige betydning. Vi definerer en gruppe bo ved åpningstidspunktet og følger dem alle framover i tid til de får et utfall, eller til observasjonen stopper.
Analyseenheten er ett bo-forløp: én kunngjort konkursåpning og den kjeden av utfallskunngjøringer som følger etter den, identifisert ved organisasjonsnummer, åpningsdato og saksnummer. Ett foretak bidrar med nøyaktig ett forløp til kohorten, fordi kohortinngangen er foretakets tidligste observerte åpning. Denne studien bruker ordene «bo», «forløp» og «sak» om den samme enheten, aldri om ulike enheter, og oppgir alltid antall på enheten — ikke på kunngjøringsrader, som er om lag dobbelt så mange på åpningssiden.
Kohorten er alle foretak hvis tidligste observerte kunngjorte konkursåpning falt i vinduet 1. september 2023 til 31. desember 2024: 5 165 foretak, 5 165 bo-forløp. Formuleringen «tidligste observerte» er presis og «globalt første» er det ikke: studiens observerte materiale dekker ikke nødvendigvis alle eldre kunngjøringer, så en tidligere konkursepisode kan ligge utenfor det bevarte materialet. Kohortvinduet er lagt slik at det ikke kan skje innenfor vinduet selv (kapittel 12.3), men påstanden om at åpningen er foretakets første noensinne er ikke etterprøvbar og gjøres ikke. Universet er aksje- og allmennaksjeselskaper; enkeltpersonforetak er i praksis ikke representert (kapittel 12.1).
Hendelsesmodellen er en firetilstands-kjede med bo-forløpet som enhet:
                      ┌──────────────────────────────► § 135-innstilling
                      │                                 (absorberende i primærestimanden,
                      │                                  ikke rettslig endelig — § 139)
   åpnet ─────────────┼──────────────────────────────► ordinær avslutning
   (kohortinngang)    │                                 (absorberende i primærestimanden,
                      │                                  konkurrerende hendelse)
                      │
                      ├── fortsettelse av bobehandling ──► senere utfall (7 forløp)
                      │
                      └──────────────────────────────► uavgjort / sensurert 24.08.2026
«Absorberende» gjelder estimanden, ikke jussen. Konkursloven § 139 tillater uttrykkelig at en avsluttet bobehandling gjenopptas dersom det viser seg at eiendeler eller krav som hørte til boet ikke ble tatt med. Verken innstilling etter § 135 eller ordinær avslutning er altså en rettslig irreversibel tilstand. Studien behandler dem som absorberende fordi estimanden er første utfall etter åpningen — en veldefinert og etterprøvbar størrelse — men det er et analysevalg, ikke en beskrivelse av norsk konkursrett, og en senere gjenopptakelse ligger utenfor endepunktet i stedet for å motsi det.
At dette ikke er et teoretisk forbehold, viser materialet selv. Sju forløp i kohorten bærer en kunngjøring om fortsettelse av bobehandling. Fire av dem er kunngjort samme dag som utfallet, og er dermed administrativt samtidige snarere enn en gjenopptakelse. Tre er kunngjort etter en § 135-innstilling — 62, 454 og 619 dager etter (ett av dem et byggbo). Ingen fortsettelse er kunngjort etter en ordinær avslutning. De tre er reelle gjenopptakelser, og de utgjør 3 av 5 165 forløp, 0,06 prosent av kohorten. Behandler man dem i stedet som ikke-innstilte, faller den observerte andelen fra 75,45 til 75,39 prosent — under avrundingsgrensen studien rapporterer på, og langt innenfor konfidensintervallet. Regelen «første utfall vinner» er derfor ikke i konflikt med noe observert forløp av betydning, men den er nå målt i stedet for antatt. Beregningen ligger i sporringer/rev3-01-fortsettelse-etter-endepunkt.mjs med resultat i data/rev3-01-fortsettelse-sensitivitet_2026-08-31.json.
Estimandene er tre, og de skal aldri forveksles med hverandre:
- Primær (fasthorisont). Den kumulative insidensen for § 135-innstilling innen 24 måneder etter åpning, med ordinær avslutning som konkurrerende hendelse. Hvert bo bidrar med den oppfølgingen det faktisk har, og gruppene sammenliknes ved samme horisont.
- Sekundær (observert as-of). Andelen av kohorten som per 24. august 2026 har fått en § 135-kunngjøring. Denne er eksakt for den observerte kohorten, men gir hvert bo lik vekt i nevneren til tross for ulik oppfølgingstid (601 til 1 088 dager).
- Varighet. Fordelingen av tiden fra åpningskunngjøring til § 135-kunngjøring.
Formelt, for foretak i med åpningsdato t(i):
U(i) = innstilt dersom den tidligste utfallskunngjøringen med dato ≥ t(i) er en innstilling av bobehandlingen; U(i) = avsluttet dersom den tidligste er en avslutning av bobehandlingen; U(i) = fortsatt åpent dersom ingen utfallskunngjøring med dato ≥ t(i) finnes per observasjonsslutt. Faller innstilling og avslutning på samme dato, regnes innstillingen som utfallet.
Regelen «første hendelse vinner» er ikke bare operasjonell. En innstilling etter § 135 avslutter bobehandlingen; en ordinær avslutning etter § 128 gjør det samme. De to er rettslig alternative utganger av samme bo, ikke trinn i en sekvens, og et bo som er ordinært avsluttet kan ikke senere innstilles av pengemangel. Det er nettopp derfor ordinær avslutning behandles som en konkurrerende hendelse og ikke som sensurering.
Startdatoen er ikke valgt for effektens skyld. Kunngjøringene om innstilling av bobehandling begynner i materialet 25. august 2023, og kunngjøringene om avslutning 2. juni 2023. Et bo åpnet før den datoen kan ha fått sitt utfall før vi kan se det. Ved å starte 1. september 2023 er hvert eneste bo i kohorten observerbart gjennom hele sitt liv. Sluttdatoen er valgt av motsatt grunn: den sikrer at også det yngste boet har vært under observasjon i minst 601 dager — 19,7 måneder — fram til avlesningen 24. august 2026. Median oppfølging er 852 dager, maksimum 1 088. Kapittel 10 viser at innstillingsandelen flater ut mellom 24 og 30 måneders oppfølging, og at kuttet ved 31. desember 2024 ligger nøyaktig der platået slutter.
Tre gjensidig utelukkende tilstander, observert per 24. august 2026:
| Utfall | Antall | Observert andel | 95 % KI |
|---|---|---|---|
| Innstilt etter § 135 | 3 897 | 75,5 % | 74,3–76,6 |
| Ordinær avslutning, uten forutgående innstilling | 917 | 17,8 % | — |
| Fortsatt uavgjort per 24.08.2026 | 351 | 6,8 % | — |
| Sum | 5 165 | 100 % |
Den eksakte andelen innstilte er 75,450 prosent, som med studiens avrundingsregel — én desimal — blir 75,5 prosent. Tabellen er en as-of-fordeling: den teller hvor kohorten står på avlesningsdatoen, med oppfølgingstid fra 601 til 1 088 dager. Den er ikke en fasthorisont-sannsynlighet, og skal ikke siteres som en.
Fasthorisont-estimatet, som er studiens primærresultat, er den kumulative insidensen for § 135-innstilling med ordinær avslutning som konkurrerende hendelse:
| Horisont | Alle | Utførende bygg | Øvrige næringer | Risikomengde (alle) |
|---|---|---|---|---|
| 12 måneder | 63,2 % [61,8–64,5] | 57,1 % [54,4–59,8] | 65,2 % [63,7–66,7] | 1 478 |
| 18 måneder | 71,9 % [70,6–73,1] | 66,9 % [64,2–69,4] | 73,5 % [72,1–74,9] | 768 |
| 24 måneder | 74,8 % [73,6–76,0] | 70,5 % [67,9–73,0] | 76,2 % [74,9–77,6] | 292 |
Estimatoren er Aalen–Johansen med varians etter deltametoden og log(−log)-transformerte intervaller. To ting er verdt å merke seg. For det første: alle 5 165 bo har minst 601 dagers oppfølging, så ved 12 og 18 måneder er det ingen sensurering i vinduet i det hele tatt, og Aalen–Johansen-estimatet er identisk med den rå andelen. For det andre: blant de 3 772 boene som har full 24-måneders oppfølging er den rå, antakelsesfrie andelen innstilt innen dag 730 lik 2 810/3 772 = 74,5 prosent [Clopper–Pearson 73,1–75,9] — bygg 653/934 = 69,9 prosent, øvrige 2 157/2 838 = 76,0 prosent. Det er modningskurvens 24-månederstall i kapittel 10, gjenskapt til én desimal — tellerne skiller seg med ett enkeltbo i hver gruppe mellom de to beregningsveiene — og det er en delkohort-estimator, ikke Aalen–Johansen. Begge er gyldige fasthorisont-tall; de skiller seg med 0,3 prosentpoeng fordi Aalen–Johansen bruker alle 5 165 bo og delkohort-andelen bare de 3 772 med full oppfølging.
Fasthorisont-estimatet ligger altså 0,7 prosentpoeng under den observerte as-of-andelen på 75,5 prosent, og de to konfidensintervallene overlapper nesten fullstendig. Innvendingen om ulik nevnervekt er dermed reell som formsak og uten konsekvens for konklusjonen — men estimanden må være formelt korrekt, og den primære er fasthorisont-estimatet.
Én teknisk detalj skal ikke gjemmes bort, fordi den kan produsere to ulike tall for samme sak. 923 bo har en kunngjøring om avslutning av bobehandlingen — det er svaret på spørsmålet «hvor mange bo har fått en avslutningskunngjøring, uansett hva annet de har?». Seks av dem har også en innstilling, og i den gjensidig utelukkende tabellen over er de plassert hos innstilling. Svaret på spørsmålet «hvor mange bo endte i ordinær avslutning og ingenting annet?» er derfor 917. Begge tall er riktige om hver sin ting, men de kan ikke stå i samme regnestykke: 3 897 + 923 + 351 = 5 171, altså seks mer enn kohorten. Studien bruker konsekvent tre-tilstandsformen, og 923 oppgis bare der det er eksplisitt merket. Ett av de seks boene bærer i tillegg en kunngjøring om fortsettelse av bobehandlingen; kohorten inneholder sju slike i alt.
At 6,8 prosent fortsatt er uavgjorte, er ikke en svakhet ved målingen — det er en egenskap ved konkursbehandling. Noen bo er kompliserte, noen har omstøtelsessaker, noen venter på salg av eiendom. De 351 boene har heller ingen annen insolvenshendelse etter åpningen: ingen slettingskunngjøring, ingen kunngjøring om fortsettelse. De står altså som det de er merket som — åpne. Alle tall i denne studien bærer derfor en som-av-dato: 24. august 2026. Om to år vil andelen innstilte være noe høyere enn 75,5 prosent, og andelen uavgjorte lavere.
5. Hovedutfallet, og hvor det plasserer seg historisk
Tre av fire konkursbo etter aksjeselskaper lukkes, som hovedregel uten at boet betaler noe til kreditorene. Det er studiens hovedresultat: 74,8 prosent ved en fast horisont på 24 måneder, 75,5 prosent observert per 24. august 2026. Det er den mest siterbare enkeltopplysningen i materialet — ikke fordi tallet er høyt, men fordi det er gammelt.
Med kohortens tall har vi tre målepunkter: to av fem bo i 1976, tre av fire i 1996, og tre av fire igjen i 2023/24. Nivået som ble beskrevet som en bekymringsfull utvikling i forarbeidene til en lovreform for snart tretti år siden, er tallmessig svært likt i dag.
Formuleringen er valgt med omhu, og den skal ikke skjerpes. Fordi de underliggende nevnerne er forskjellige, er dette en sammenlikning av rapporterte nivåer, ikke belegg for tidsmessig stabilitet. «Tallmessig lik» er belagt. «Uendret i tretti år» er det ikke, og formuleringen brukes ikke.
Det er verdt å understreke hva disse punktene ikke er. De er ikke en tidsserie. Vårt materiale kan ikke produsere en konkursserie bakover i tid, og de to historiske punktene er hentet fra proposisjonen, ikke beregnet av oss. Proposisjonen identifiserer selv 1976–1991-serien som statistikk over avsluttede konkurser — forholdet mellom bo innstilt etter § 135 og bo som sluttes etter ordinær bobehandling etter § 128 — altså nettopp den avslutningsnevneren denne studien argumenterer imot. Departementets tall for 1976 og 1996 er dessuten beregnet på et annet datagrunnlag, under en annen konkurslovgivning og med en annen næringsstruktur. At 1996-tallet og vårt 2023/24-tall begge er «tre av fire», er et påfallende sammenfall — ikke et bevis på at nivået har vært konstant i mellomtiden, og ikke en måling av samme størrelse.
Mellomtiden er ikke helt uten tall, og det skal sies rett ut. Justisdepartementet oppga i Ot.prp. nr. 23 (2003-2004) råtall for hvor mange bo som ble innstilt etter § 135 i 1999, 2000, 2002 og første halvår 2003, og anslo at innstilte bo utgjorde 75–80 prosent av avslutningene; en regjeringsbestilt utredning dekket 2010–2019 og fant 89,9 prosent av de avsluttede sakene (lest på nytt i kapittel 18). Ingen av dem er regnet på en åpningskohort. De kan derfor ikke settes på samme akse som vårt punkt, og de kan ikke fortelle om nivået lå fast i mellomtiden. Vi kan se at det ble talt i mellomtiden. Vi kan ikke se den samme størrelsen målt.
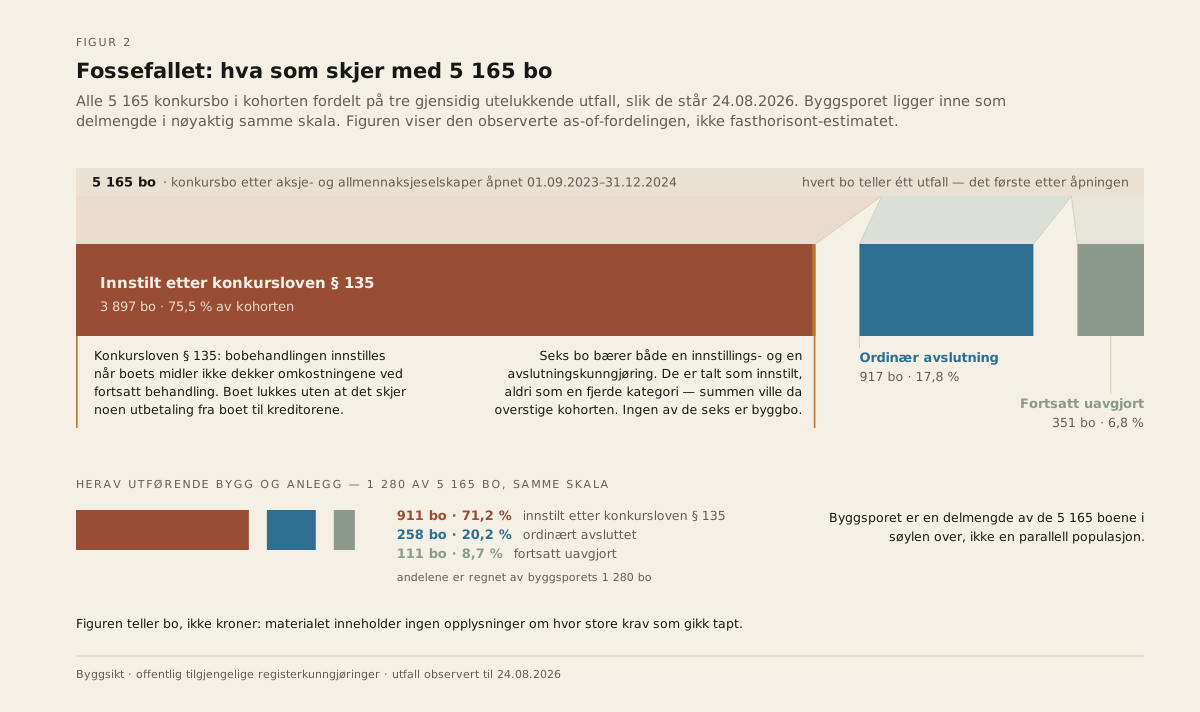
Figur 2 · Fossefallet: hva som skjer med 5 165 bo
Kohorten brutt ned i tre gjensidig utelukkende utfall — innstilt etter § 135, ordinær avslutning og fortsatt uavgjort — slik den står per 24. august 2026, med byggnæringen lagt inn som eget spor i samme skala. Figuren viser as-of-fordelingen, ikke fasthorisont-estimatet, og figurteksten skal si det. Alle bo: 5 165 → 3 897 innstilt (75,5 %), 917 kun avsluttet (17,8 %), 351 fortsatt uavgjort (6,8 %). Utførende bygg og anlegg: 1 280 → 911 (71,2 %), 258 (20,2 %), 111 (8,7 %). De seks boene som bærer både en innstillings- og en avslutningskunngjøring, er plassert hos innstilling og markeres som et eget merke på søylen; de skal aldri tegnes som en fjerde kategori ved siden av de tre, fordi summen da overstiger kohorten. Byggsporet er en delmengde av totalen, ikke en parallell populasjon. Figuren viser ikke beløp: den teller bo, ikke kroner, og materialet inneholder ingen opplysninger om hvor store krav som gikk tapt. Setningen fra konkursloven § 135 står som annotasjon.
Figurgrunnlag: fossefall-per-1000-bo. Sensureringsdato 24.08.2026.
6. Den ærlige vrien: byggenæringen kommer bedre ut
Et selskap som arbeider i byggenæringen og publiserer en konkursstudie, har en åpenbar egeninteresse i hvilken vei tallene peker. Derfor er det verdt å si tydelig hva vi fant, før vi sier hvorfor det er interessant.
Bygg og anlegg har færre tomme bo enn resten av økonomien. Utførende bygg og anlegg — oppføring av bygninger, anleggsvirksomhet og de spesialiserte byggfagene, uten eiendomsutvikling — hadde 1 280 konkursåpninger i kohorten. 911 av dem ble innstilt: 71,2 prosent [68,6–73,6]. 258 (20,2 prosent) nådde ordinær avslutning, og 111 (8,7 prosent) var fortsatt uavgjorte. I økonomien ellers var innstillingsandelen 76,9 prosent.
| Gruppe | Åpninger | Innstilt | Observert andel | 95 % KI | 24-mnd kumulativ insidens | Fortsatt uavgjort |
|---|---|---|---|---|---|---|
| Utførende bygg og anlegg | 1 280 | 911 | 71,2 % | 68,6–73,6 | 70,5 % [67,9–73,0] | 8,7 % |
| Øvrige næringer | 3 885 | 2 986 | 76,9 % | 75,5–78,2 | 76,2 % [74,9–77,6] | 6,2 % |
| Næringsområde F (variant) | 1 411 | 1 016 | 72,0 % | 69,6–74,3 | — | — |
| Eiendomsutvikling (41.1) | 131 | 105 | 80,2 % | 72,3–86,6 | — | — |
| Uklassifiserbar næringsangivelse | 155 | 143 | 92,3 % | 86,9–95,9 | — | — |
| Hele kohorten | 5 165 | 3 897 | 75,5 % | 74,3–76,6 | 74,8 % [73,6–76,0] | 6,8 % |
Tabellen er ikke additiv. «Utførende bygg og anlegg» og «Øvrige næringer» er komplementære og summerer til kohorten. «Næringsområde F» er en videre variant som inneholder utførende bygg pluss eiendomsutvikling, og «Uklassifiserbar næringsangivelse» er en delmengde av «Øvrige næringer». Byggtotalen skal alltid leses her, aldri summeres opp fra tabeller på fagnivå, der næringer med få bo er slått sammen i en restrad.
Den primære gruppesammenlikningen er gjort ved fast horisont og på hele kurven, ikke på as-of-andelene. Ved 24 måneder er risikodifferansen bygg minus øvrige −5,70 prosentpoeng [−8,56 til −2,83] — risikoratio 0,925 [0,889–0,963] — og Grays test, som sammenlikner de to kumulativ-insidens-kurvene i sin helhet under konkurrerende risiko, forkaster likhet: z = −5,671, χ²(1) = 32,2, p = 1,4 × 10⁻⁸. Differansen er størst tidlig og krymper: −8,1 prosentpoeng ved 12 måneder [−11,2 til −5,0], −6,7 ved 18 [−9,6 til −3,7], −5,7 ved 24. Det er det samme signalet som varighetskapitlet finner i hasardratioen — byggforskjellen er en tidlig forskjell, ikke en vedvarende.
Den enklere as-of-sammenlikningen gir praktisk talt samme svar: 71,2 mot 76,9 prosent, differanse −5,69 prosentpoeng [Newcombe −8,54 til −2,92], khikvadrat med Yates' korreksjon 16,5, p = 4,8 × 10⁻⁵. At de to estimandene faller sammen på andre desimal er verdt å si eksplisitt — bytte av estimator endrer ikke funnet i det hele tatt. As-of-testen står derfor som sekundær, ikke som erstattet.
Bruker man i stedet hele næringsområde F slik SN2007 avgrenser det, altså med eiendomsutvikling inne, er byggandelen 1 016 av 1 411 = 72,0 prosent [69,6–74,3]; sammenliknet med øvrige næringer når den rene uoppgitt-bunken på 120 bo holdes utenfor, er differansen −4,1 prosentpoeng (χ² 9,05; p = 0,0026; Newcombes 95 prosents intervall for differansen −6,9 til −1,5 prosentpoeng). Holdes hele den uklassifiserbare bunken på 155 bo utenfor, er differansen fortsatt −4,1 prosentpoeng (χ² 8,73; p = 0,0031). Retningen er den samme uansett hvilken av de to byggdefinisjonene man legger til grunn. Definisjonene, og hvorfor valget mellom dem betyr noe, er beskrevet i kapittel 11.4.
Overskriften «tre av fire byggebo lukkes tomme» ville vært riktig i grov forstand og gal i presis: byggebo lukkes sjeldnere tomme enn bo i resten av økonomien. Det er ikke en oppmykning av funnet — det er det som gjør funnet troverdig. Et materiale som svarte på alle spørsmål med «bygg er verst», ville vært mistenkelig.
En mulig forklaring, som er delvis testet på siste balanse før åpningen (kapittel 19), er at et byggebo oftere har noe å realisere: maskiner, biler, verktøy, varelager, uferdige prosjekter med tilbakeholdt sluttoppgjør, mens en ren tjenestevirksomhet som stanser ofte har lite igjen når lokalene er tømt. Den delen av eiendelene som skulle rommet maskiner og biler, kan ikke skilles ut: regnskapet gir bare sum eiendeler minus omløpsmidler, og den restposten rommer også goodwill, aksjer, langsiktige fordringer og utsatt skatt. Den viser ingen forskjell (28,0 mot 28,0 prosent over 0,5 millioner kroner). Omløpsmidlene, der varelager og uferdige prosjekter ligger, er høyere for bygg (median 0,66 mot 0,42 millioner kroner). Byggforetakene som gikk konkurs, var større virksomheter målt på driftsinntekter — median 3,67 mot 2,15 millioner kroner — og standardiseres bygg til de øvriges omsetningsfordeling, går den rå forskjellen på −6,0 prosentpoeng til +0,2. Det dekomponerer fordelen uten å avkrefte den, siden omsetning er et ledd i den kjeden avsnittet her beskriver. Hva som faktisk var igjen til boet, er ikke målt. Studiens eget kunngjøringsmateriale inneholder ingen opplysninger om realiserte eiendeler, pantsikrede krav eller bostyrerrapporter, og kan derfor ikke avgjøre forklaringen; pant er uobservert. Dividenden er lest av registerets avslutningskunngjøringer i tilleggsanalysen (kapittel 16), ikke av dette materialet. Det som er målt, er utfallet — ikke årsaken til det.
6.1 Innvendingen om umodenhet: hva som er utelukket, og hva som ikke er det
Den nærliggende innvendingen er at bygg bare ser bedre ut fordi flere byggebo ennå ikke er ferdigbehandlet. Innvendingen har et reelt utgangspunkt: bygg har målbart flere uavgjorte bo, 8,7 mot 6,2 prosent (khikvadrat 9,07; p = 0,0026) — med områdedefinisjonen 8,9 mot 6,2 prosent (khikvadrat 11,05; p = 0,0009).
Første svar: bytt estimand. Innvendingen forsvinner i stor grad når gruppene sammenliknes ved en fast horisont i stedet for as-of, fordi hvert bo da bidrar med den oppfølgingen det faktisk har. Ved 24 måneder er differansen −5,7 prosentpoeng [−8,6 til −2,8], praktisk talt identisk med as-of-differansen, og Grays test forkaster likhet mellom kurvene (p = 1,4 × 10⁻⁸). Det er den primære behandlingen av innvendingen.
Andre svar: felles oppløsningsrate. La alle fortsatt uavgjorte bo i begge grupper bli innstilt med samme rate x. Rekkefølgen holder for enhver x mellom 0 og 1. Gapet krymper, men det snur ikke: med primærdefinisjonen ligger krysningspunktet på x = 2,28, og med områdedefinisjonen på x = 1,53. Begge er utenfor det matematisk mulige.
Men det utelukker bare felles rater, og det skal sies rett ut. Like eventuelle § 135-rater i de to gruppene er en antakelse, ikke en verste-fall-analyse. Med tilstrekkelig ulike rater kan rekkefølgen snus. Skriver vi xB for andelen av byggs 111 uavgjorte bo som til slutt innstilles og xØ for det samme blant øvriges 240, er grensene disse:
| Eventuell § 135-rate blant øvriges uavgjorte | Rate som kreves blant byggs uavgjorte for at rekkefølgen skal snu |
|---|---|
| 0 % | 65,6 % (73 av 111) |
| 25 % | 83,4 % (93 av 111) |
| 48,3 % (116 av 240) | 100 % — grensetilfellet |
| 50 % | matematisk umulig |
I det ytterste tilfellet — alle 111 uavgjorte byggbo blir § 135-saker og ingen av de 240 øvrige gjør det — blir bygg 1 022 av 1 280 = 79,8 prosent mot øvriges 2 986 av 3 885 = 76,9 prosent. Rekkefølgen snur, med +3,0 prosentpoeng [Newcombe 0,4 til 5,5]. Studien påstår altså ikke at reversering er umulig under ethvert oppløsningsmønster. Den påstår at reversering er umulig under enhver felles rate, og at det kreves en kraftig og ensidig forskjell for å oppnå den: forskjellen mellom gruppene slutter å være statistisk skillbar allerede ved 39 av de 111 byggboene (Fishers eksakte test, p = 0,058), og snur først ved 73.
Er det verste tilfellet plausibelt? Materialet sier nei. Grensene over er algebra og skal publiseres som algebra, men de kan holdes opp mot en empirisk måling. I en landemerkeanalyse ser vi på de boene som fortsatt var uavgjorte ved dag 365 og som har full oppfølging i minst 365 dager til — altså et vindu uten sensurering — og spør hvor stor andel av dem som endte med § 135. Svaret er 37,7 prosent i bygg [32,3–43,3] mot 41,6 prosent i øvrige [38,1–45,2]: differanse −3,9 prosentpoeng [Newcombe −10,1 til 2,6], Fishers eksakte test p = 0,25. To andre landemerkevinduer gir p = 0,49 og p = 0,37. Den eventuelle § 135-raten blant uavgjorte bo er altså statistisk uskillbar mellom gruppene i alle tre vinduene — og hvis noe peker den i motsatt retning av det reverseringen ville kreve. Verste-fall-scenariet ligger langt utenfor det materialet støtter, men grensen står publisert, fordi en sensitivitetsanalyse som bare rapporterer det behagelige tilfellet ikke er en sensitivitetsanalyse.
6.2 Eiendomsutvikling skiller seg fra byggfagene
De 131 foretakene i kohorten som drev utvikling og salg av egen fast eiendom, har en helt annen profil enn de utførende byggfagene: 105 innstilte, 80,2 prosent [72,3–86,6] — over kohortsnittet og langt over utførende bygg. Det er den viktigste substansielle grunnen til at studien holder eiendomsutvikling utenfor sin primære byggdefinisjon, ved siden av den klassifikasjonstekniske: fram til 2025 lå eiendomsutvikling inne i næringsområdet for bygg og anlegg, mens den i den nye næringsstandarden er flyttet ut til omsetning av fast eiendom. Det som i dagligtale kalles «byggkonkurser», dekker altså to økonomisk ulike ting, og de peker i hver sin retning.
6.3 Bo uten oppgitt næring er de tommeste av alle
155 foretak i kohorten bærer en næringsangivelse som ikke lar seg feste til en næring — enten en angivelse som ikke er en næring i det hele tatt, eller et navn fra et eldre vokabular som ikke finnes i den offisielle kodelisten. 143 av dem ble innstilt: 92,3 prosent [86,9–95,9]. Det er den høyeste andelen i hele materialet.
Denne bunken skal aldri fordeles ut på de andre næringene og aldri skjules, av to grunner. Den bærer et selvstendig signal, og den har en direkte parallell i offisiell statistikk, som opererer med sin egen restkategori «Ikkje opplyst»: 110 foretakskonkurser i kohortkvartalene — de fem hele kvartalene 2023K4–2024K4 — mot våre 109. Vi rapporterer altså den samme restkategorien som byrået, med praktisk talt samme antall.
At 92,3 prosent av denne kategorien endte med § 135 er et empirisk resultat. Å kalle enhetene «tomme skall» er derimot en tolkning, og den er ikke testet her: en mulig forklaring er at et foretak uten brukbar næringsangivelse oftere er et foretak uten reell drift, men kunngjøringsmaterialet inneholder ingen opplysninger om drift, eiendeler eller regnskap som kunne prøve den. Tilleggsanalysen kobler siste innleverte balanse før åpningen til kohorten (kapittel 19) og viser at balansestørrelsen er det sterkeste enkeltsignalet i materialet; den prøver ikke denne bunken særskilt, og forklaringen på de 155 er fortsatt ikke testet. Det som er målt, er sammenhengen mellom en manglende næringsangivelse og et § 135-utfall.
Bygg er tregere enn øvrige næringer samlet, ikke bare sjeldnere tomt. Det behandles i kapittel 8, og det er den delen av byggbildet som faktisk er dårligere enn resten av økonomien tatt som én gruppe.
7. Byggfagene: et spenn, ikke en resultatliste
Næringsangivelsen på åpningskunngjøringen gjør det mulig å bryte byggtallet ned på fag. Det er første gang det gjøres for boets utfall.
| Byggfag | Bo | Innstilt | Andel | 95 % KI |
|---|---|---|---|---|
| Snekkerarbeid | 178 | 138 | 77,5 % | 70,7–83,4 |
| Grunnarbeid | 107 | 81 | 75,7 % | 66,5–83,5 |
| Malerarbeid | 63 | 47 | 74,6 % | 62,1–84,7 |
| Elektrisk installasjonsarbeid | 60 | 43 | 71,7 % | 58,6–82,5 |
| Oppføring av bygninger | 600 | 415 | 69,2 % | 65,3–72,8 |
| Rørleggerarbeid | 83 | 55 | 66,3 % | 55,1–76,3 |
Alle seks fagene har minst ti bo i både den innstilte og den ikke-innstilte kolonnen, som er minstekravet for publisering i denne studien. Tabellen er beregnet på et marginalt videre vindu fra 24. august 2023 — umiddelbart før innstillingsserien begynner i materialet — som derfor gir størst mulig antall bo per fag; den er identisk reprodusert i tre uavhengige kjøringer. Den kanoniske vindusvarianten gir samme mønster på litt lavere tall — snekkerarbeid blir da 135 av 175, altså 77,1 prosent. Artikkelen bruker ett vindu gjennomgående i denne tabellen, og det er merket her og i tallgrunnlaget.
Fristelsen er å lese tabellen ovenfra og ned og konkludere at snekkere er verre stilt enn rørleggere. Det tåler ikke tallene. Konfidensintervallene overlapper kraftig, og en eksakt test mellom de to ytterpunktene — snekkerarbeid mot rørleggerarbeid — gir p = 0,069. Det er ikke en signifikant forskjell på vanlig nivå. Det som er etablert, er at byggfagene spenner fra rundt to av tre til rundt fire av fem, at hele spennet ligger mellom 66,3 og 77,5 prosent, og at samtlige byggfag ligger under eiendomsutviklingens 80,2 prosent og under den uklassifiserbare bunkens 92,3 prosent.
En praktisk merknad for den som vil gjenta øvelsen om noen år: malerarbeid finnes ikke lenger som eget fag. I næringsstandarden som gjelder fra 1. september 2025, er maler- og glassarbeid slått sammen. En framtidig oppdatering av tabellen vil derfor ikke ha en rad som er direkte sammenliknbar med denne.
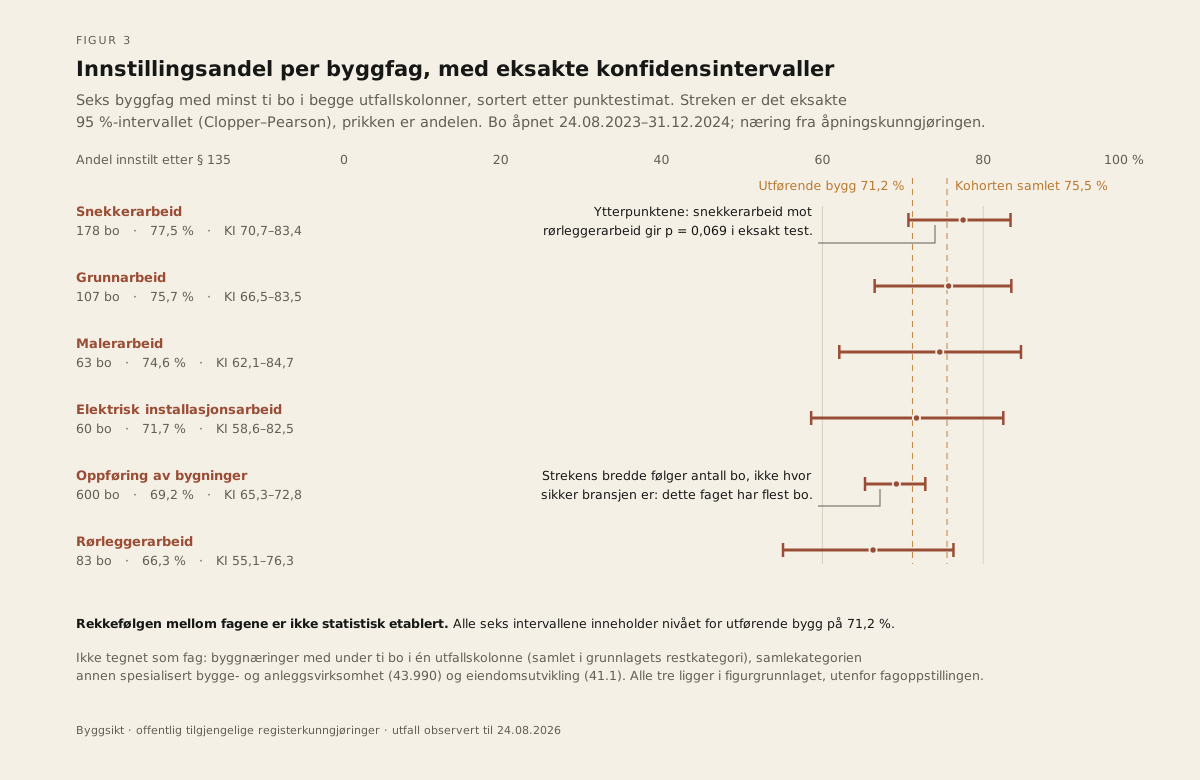
Figur 3 · Innstillingsandel per byggfag, med eksakte konfidensintervaller
Seks byggfag, sortert etter punktestimat, med eksakte Clopper–Pearson-intervaller på 95 prosents nivå. Intervallene er brede fordi flere av fagene har under hundre bo, og de overlapper gjennomgående — figuren skal derfor tegnes med intervallene som det dominerende visuelle elementet og punktestimatet som et lite merke, ikke motsatt. Bredden på hvert intervall er en direkte funksjon av antall bo i faget: de smaleste strekene er de mest tallrike fagene, ikke de sikreste bransjene. Kohortens samlede nivå (75,5 prosent) og nivået for utførende bygg (71,2 prosent) tegnes som to vertikale referanselinjer. Figurteksten skal si eksplisitt at rekkefølgen mellom fagene ikke er statistisk etablert (snekker mot rørlegger: p = 0,069). Fag med færre enn ti bo i én av utfallskolonnene ligger i grunnlagsfilas restkategori og er ikke vist; grunnlaget bærer i tillegg samlekategorien annen spesialisert bygge- og anleggsvirksomhet og eiendomsutviklingen (41.1), som ikke tegnes som fag.
Figurgrunnlag: F1-byggfag-innstillingsandel. Vindu 24.08.2023 – 31.12.2024, næring lest av åpningskunngjøringen.
8. Bygg bruker lengre tid — og forskjellen består når domstolen holdes fast
Tid er den andre dimensjonen boet har, og her ligger byggenæringen dårligere an enn øvrige næringer samlet.
8.1 Tre estimater, og hvorfor det enkleste er det svakeste
Den enkleste målestokken er medianen av antall dager fra åpning til innstilling, regnet på de sakene som faktisk er ferdige. Den er 152 dager for hele kohorten, 179 dager for utførende bygg og 144,5 dager for øvrige næringer. Kvartilene viser at spredningen også er større i bygg: 101 og 312 dager mot 84 og 265,8 dager.
Disse tallene må alltid bære etiketten «fullførte saker», fordi de underdriver gapet. De ser bare de boene som er avgjort, og de fortsatt uavgjorte er systematisk de tregeste — i en gruppe der 8,7 prosent er uavgjorte, kuttes halen hardere enn i en gruppe der 6,2 prosent er det. Metodene som håndterer dette, lar hvert bo bidra med den tiden det faktisk er observert. Studiens primære er kumulativ insidens (Aalen–Johansen), som i tillegg behandler ordinær avslutning som det den er — en konkurrerende hendelse, ikke en manglende observasjon.
| Mål | Bygg | Øvrige | Forskjell |
|---|---|---|---|
| Rå median, fullførte saker | 179 dager | 144,5 dager | +34,5 dager |
| Kumulativ insidens (Aalen–Johansen), tid til 50 % innstilt | 267 dager [245–302] | 205 dager [196–217] | +62 dager [36–98] |
| Kumulativ insidens, tid til 60 % innstilt | 389 dager | 292 dager | +97 dager |
| Kaplan–Meier-median, årsaksspesifikk | 257 dager | 203 dager | +54 dager |
| Kumulativ insidens, andel innstilt etter ett år | 57,1 % | 65,2 % | −8,1 prosentpoeng |
Intervallene for de to medianene er punktvise 95 prosents intervaller framkommet ved inversjon av de log(−log)-transformerte kurveintervallene; bootstrap med 2 000 replikater gir [245, 304] og [196, 217], altså samme svar. Intervallet for differansen er bootstrap. Risikomengden ved medianen er 565 bo i bygg og 1 820 i øvrige næringer.
Hovedtallet for teksten er den kumulative insidensen: et byggebo bruker rundt to måneder lenger enn et bo i resten av økonomien før det er konstatert tomt — 267 mot 205 dager til halvparten er innstilt. Valget av estimator er ikke kosmetisk. Ordinær avslutning er en konkurrerende hendelse, ikke en manglende observasjon: et bo som avsluttes ordinært kan ikke senere bli innstilt. Kaplan–Meier med ordinær avslutning behandlet som sensurering estimerer en netto, årsaksspesifikk sviktfordeling snarere enn den observerte kumulative sannsynligheten; Aalen–Johansen estimerer den andelen som faktisk er innstilt innen dag x. Den årsaksspesifikke Kaplan–Meier-medianen på 257 mot 203 dager er tatt med fordi den er den vanligste rapporteringsformen og fordi den viser at konklusjonen ikke henger på estimatorvalget; forskjellen mellom næringene er om noe større i den estimatoren studien bruker som primær (+62 mot +54 dager). En uavhengig kjøring med en litt annen byggdefinisjon ga 257 mot 204 dager i Kaplan–Meier-form, altså samme svar.
8.2 To ulike forskjeller som ikke må forveksles
Her er en felle det er verdt å bruke et helt avsnitt på, fordi den var i et tidligere utkast av denne studien og ble fanget av en ekstern gjennomgang.
Medianforskjellen i kumulativ insidens er +62 dager [bootstrap 36–98]. Det er forskjellen mellom 267 og 205 dager, regnet på hele kohorten, med sensurering og konkurrerende risiko håndtert.
Den rettskrets-stratifiserte analysen av observerte hendelsestider er en annen størrelse. Den er regnet på fullførte saker innenfor hvert stratum, og dens riktige sammenlikningsgrunnlag er den ustratifiserte fullførte-saker-forskjellen på +34,5 dager — aldri de 62 dagene. Stratifisert er den saksvektede medianforskjellen +38,0 dager.
De to tallene er altså ulike estimander på ulike delmengder, og det ene «vokser» ikke til det andre. Formuleringen «gapet vokser fra 62 til 38,0 dager» er selvmotsigende og skal aldri brukes. Det som er riktig, er at gapet mellom bygg og øvrige i fullførte saker blir noe større når rettskretsen holdes fast — fra +34,5 til +38,0 dager — og at det uavhengig av dette er +62 dager i den korrekte kumulativ-insidens-estimatoren.
8.3 Stratifisering på rettskrets: den blokkerende testen
Den alvorligste innvendingen mot varighetsgapet er at det kunne være en domstolseffekt i forkledning. Byggenæringen er ujevnt fordelt mellom rettskretsene — byggandelen av porteføljen varierer fra 15,7 til 34,8 prosent — og hvis bygg er overrepresentert i trege kretser, ville gapet være en artefakt. Denne kontrollen var et blokkerende krav før publisering.
Testen falsifiserer innvendingen. Over 19 strata med minst ti innstilte bo i begge grupper og til sammen 3 749 saker blir den saksvektede medianforskjellen +38,0 dager [bootstrap, klynget på rettskrets: 24,0–52,7], altså større enn den ustratifiserte fullførte-saker-forskjellen på +34,5 dager [21,0–46,0]. Bygg er tregere i det store flertallet av kretsene — 17 av 19 under forrangsregelen i kapittel 13.13, som gjør det frosne kohortuttrekket autoritativt. Tellingen vipper på ett enkelt bo i én marginal krets, og den databaserte beregningsveien ga 18 av 19 før regelen ble innført; det som er robust uansett kilde, er retningen og den vektede differansen, ikke det siste tellesifferet.
Uttrykt som årsaksspesifikk hasardrate for å nå innstilling, med rettskretsen som strata, er forholdet HR 0,80 [95 % KI 0,75–0,86] (z = −6,13; p = 8,9 × 10⁻¹⁰; O − E = −168,5, V = 756,3, 23 strata). Det ligger mellom 0,79 og 0,81 over fire ulike kombinasjoner av byggdefinisjon og sensureringsregel. En rettskrets-stratifisert Cox-modell med Breslow-håndtering av like tider gir HR 0,79 [0,73–0,85]; med klynge-robust varians der rettskretsen er klynge, utvides intervallet til [0,72–0,87] — konklusjonen står, men med 23 klynger er den robuste variansen selv usikker, og den oppgis som følsomhetskontroll, ikke som primærintervall.
Merk hva hasardratioen ikke er justert for. Den er stratifisert på rettskrets og ingenting annet. Det er ikke kjørt en modell med flere kovariater samtidig, og formuleringen «justert for» skal aldri stå uten «rettskrets» rett etter.
8.4 Hasardratioen er ikke konstant — hele forskjellen ligger i de første seks månedene
En hasardratio har bare én tolkning dersom den er konstant over oppfølgingen. Det er den ikke her. En Grambsch–Therneau-type scoretest på Schoenfeld-residualene fra den stratifiserte modellen forkaster proporsjonalitetsantakelsen tydelig: χ²(1) = 20,3, p = 6,6 × 10⁻⁶ med rangtransformert tid (19,5 og p = 1,0 × 10⁻⁵ med logaritmisk tid), på 3 894 hendelser.
Deler man oppfølgingen i intervaller og kjører den stratifiserte logranken separat i hvert, ser man hvor forskjellen sitter:
| Intervall | Hendelser | HR (bygg mot øvrige) | 95 % KI |
|---|---|---|---|
| Dag 0–180 | 2 251 | 0,71 | 0,64–0,78 |
| Dag 180–365 | 1 012 | 0,93 | 0,81–1,07 |
| Dag 365–730 | 587 | 0,98 | 0,82–1,18 |
| Dag 730 og senere | 44 | 0,90 | 0,46–1,75 |
Alle intervaller etter dag 180 har konfidensintervall som dekker 1. HR 0,80 er altså et vektet gjennomsnitt av en tidsvarierende hasardratio, ikke en konstant rate. Et tidligere utkast av denne studien skrev at byggebo har «vedvarende omtrent 20 prosent lavere øyeblikkelig rate». Det er falsifisert av diagnostikken og er tatt ut. Den riktige beskrivelsen er at byggebo bruker vesentlig lengre tid på å komme i gang mot innstilling, og at forskjellen i øyeblikkelig rate deretter forsvinner innenfor målepresisjonen.
Signalet er det samme i risikodifferansen, som krymper monotont fra −8,1 prosentpoeng ved 12 måneder til −5,7 ved 24 (kapittel 6). To uavhengige analyser peker altså på det samme: byggforskjellen er tidlig, ikke vedvarende.
Om permutasjonsvalideringen. Teststatistikken er permutasjonsvalidert med 100 000 omstokkinger av byggmerket innenfor hver rettskrets, slik at antallet byggbo per krets er bevart. Ingen omstokking nådde den observerte verdien; største |z| i nullfordelingen var 4,76. Det skal ikke framstilles som at permutasjonstesten bekrefter den asymptotiske p-verdien. Den minste halesannsynligheten en permutasjonstest med B omstokkinger kan oppløse, er 1/(B + 1) — her 1,0 × 10⁻⁵ — som ligger 4,1 tierpotenser over 8,9 × 10⁻¹⁰. Ingen praktisk gjennomførbar permutasjonstest kan bekrefte et tall i den størrelsesordenen direkte. Det testen kan gjøre, og gjør, er å vise at nullfordelingen til teststatistikken er standard normalfordelt: gjennomsnitt 0,003 mot forventet 0, standardavvik 1,003 mot 1, skjevhet 0,02 mot 0, kurtose 2,98 mot 3, Kolmogorov–Smirnov p = 0,52, og halefrekvenser på 5,04 / 1,00 / 0,09 prosent mot forventet 5 / 1 / 0,1. Det er nettopp den antakelsen den asymptotiske p-verdien hviler på, og det er den som er validert.
Byggenæringen er, sagt kort: ikke den næringen med flest tomme bo — men tregere enn øvrige næringer samlet. Færre av boene ender tomme, men de som gjør det, bruker lengre tid på å komme dit, og flere av dem er fortsatt ikke ferdig behandlet. Studien har ikke sammenliknet bygg mot hver enkelt næring for seg og kan derfor ikke si at bygg er den tregeste næringen i Norge.
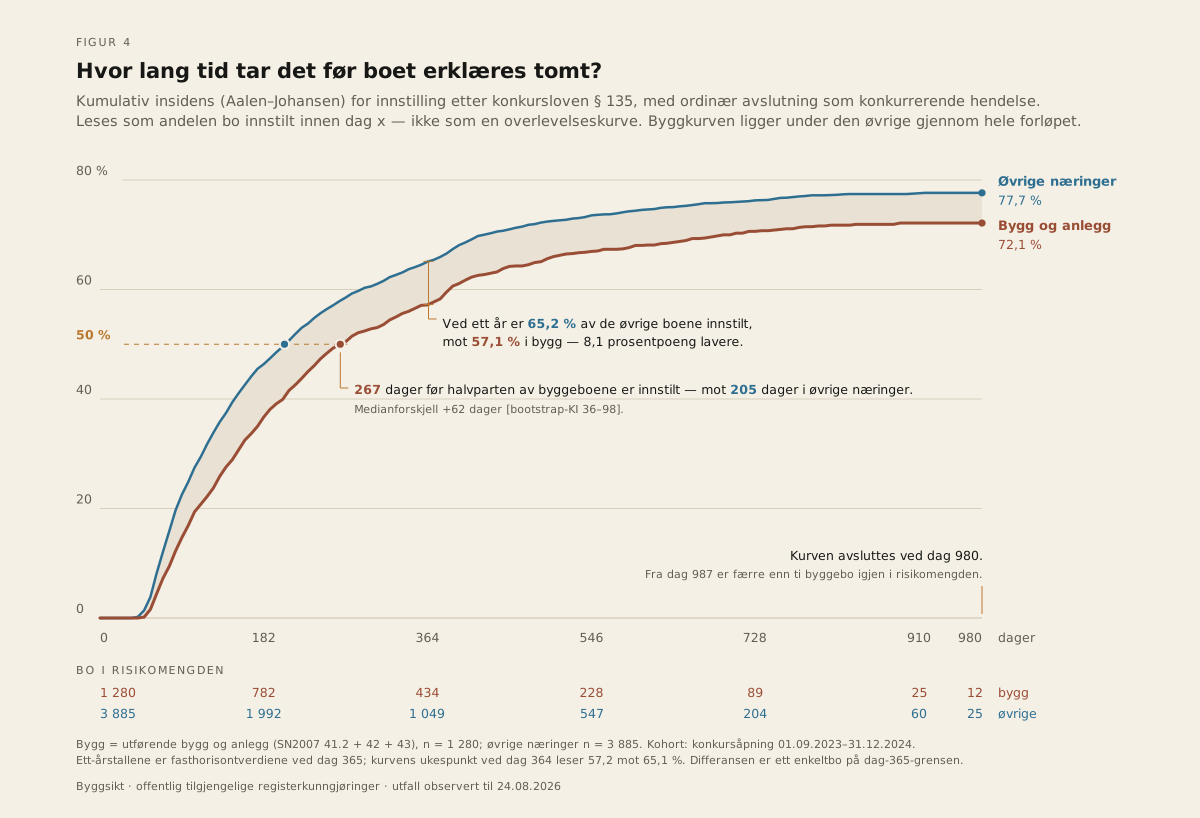
Figur 4 · Hvor lang tid tar det før boet erklæres tomt?
Kumulativ insidens for innstilling som funksjon av dager siden konkursåpning, med ordinær avslutning som konkurrerende hendelse, for utførende bygg og anlegg mot øvrige næringer. Kurvene skal leses som «andelen bo som er innstilt innen dag X», ikke som en overlevelseskurve: et bo som avsluttes ordinært, forlater risikomengden uten å bidra til innstillingskurven. Fra de første innstillingene faller, ligger byggkurven under den øvrige kurven gjennom hele forløpet — bygg innstilles senere, og til slutt sjeldnere. Ved ett år er 57,1 prosent av byggeboene innstilt mot 65,2 prosent av de øvrige. Kurvene flater ut mot slutten fordi antallet bo med så lang oppfølging synker; den ytterste delen av kurven er den minst presise, og risikomengden skal skrives på under aksen. Kurven er avsluttet der risikomengden i en av gruppene faller under ti bo, i tråd med studiens minstecelleregel.
Figurgrunnlag: modningskurve-cif. Kohort 01.09.2023 – 31.12.2024, sensureringsdato 24.08.2026.
9. Rettskretsene: reell variasjon, men ingen rangering
Rettskretsen står på åpningskunngjøringen for hver eneste sak i kohorten. Det gjør det mulig å vise noe ingen offentlig kilde i dag viser: at utfallet av et konkursbo ser systematisk forskjellig ut avhengig av hvor boet ble åpnet.
Vi publiserer bare kretser med minst 100 saker. Det er 16 av 23, og de dekker 4 698 saker — 91,0 prosent av kohorten.
| Lavest | Høyest | |
|---|---|---|
| Andel innstilt (observert as-of) | 66,8 % (Hordaland tingrett) [62,0–71,4] | 82,0 % (Møre og Romsdal tingrett) [76,7–86,6] |
| Kumulativ insidens ved 24 måneder | 66,2 % | 80,6 % |
| Median dager til innstilling, sensureringsbevisst (CIF) | 133 (Nord-Troms og Senja tingrett) | 322 (Agder tingrett) |
| Median dager til innstilling, fullførte saker | 97 (Søndre Østfold tingrett) | 213 (Østre Innlandet tingrett) |
| Byggandel av porteføljen | 15,7 % (Sør-Rogaland tingrett) | 34,8 % (Romerike og Glåmdal tingrett) |
Spennet er større enn tilfeldig variasjon alene kan forklare: en homogenitetstest over de 16 kretsene gir χ² 39,8 med 15 frihetsgrader, p = 0,0005.
Varighetstallene skal leses i den sensureringsbevisste raden. Medianen blant fullførte saker undervurderer spredningen mellom kretsene kraftig, nettopp fordi kretsene har ulik andel uavgjorte bo: 97–213 dager i fullførte saker mot 133–322 dager når hver krets' hele kohort estimeres med Aalen–Johansen. Begge rader publiseres, men domstolssammenlikninger skal gjøres på den sensureringsbevisste. Den er beregnet per krets på kretsens hele kohort, med log(−log)-intervaller, og bare for de 16 kretsene over publiseringsgrensen.
Den nærliggende forklaringen — at kretsene bare har ulik næringssammensetning — er testet, og den forklarer ikke variasjonen. Med indirekte standardisering, der hver krets får landsraten for sin egen næringssammensetning, spenner forholdet mellom observert og forventet fra 0,889 til 1,089. Det er så godt som identisk med det ustandardiserte ratio-spennet (0,888–1,090). Sterkere sagt: standardiseringen demper ikke variasjonen i det hele tatt. Overskuddsheterogeniteten mellom kretsene går fra 24,83 til 26,17 — en økning på 5,4 prosent — og kretsvariansen i en hierarkisk modell fra τ̂² = 0,0269 til 0,0284 (+5,7 prosent). Svaret er robust over tre ulike stratifiseringer: 74 tosifrede næringskoder, 19 næringshovedområder og 46 sammenslåtte bøtter.
Den forsvarlige konklusjonen er likevel smalere enn «næringsmiks forklarer ingenting»: næringssammensetning dempet ikke variasjonen vesentlig under denne standardiseringen. Standardiseringen er indirekte, bøttene er grove, og 19 til 74 strata er alt materialet bærer. Strata, vekter, forventningstall og usikkerhet per krets er publisert i det maskinlesbare metodegrunnlaget, slik at leseren kan prøve en annen inndeling. Bøttene er bygget av studiens eget frosne næringskart (versjon 3); en tidligere kjøring med en annen etikett-til-kode-kilde ga spennet 0,888–1,085, altså samme konklusjon.
Så hva forklarer den? Vi vet ikke, og det er en viktig del av rapporteringen. Tre forklaringer har stått igjen: saksmiksen, lokal bostyrerpraksis og restansesituasjonen. Den første — om boet ble åpnet på selskapets eget oppbud — er nå målbar som et flagg som bare slår ut den ene veien, og den forklarer ikke variasjonen: justert for åpningsgrunnlag er kretsvariasjonen uendret — kjikvadratet går fra 46,9 til 47,0 (LR-test, 22 frihetsgrader, as-of) og fra 42,2 til 42,4 i det faste 730-dagersvinduet — og kretsenes oppbudsandel henger ikke sammen med kretsenes innstiltandel (r = 0,15, p = 0,50; kapittel 19). Rått peker retningen samme vei som de historiske tallene: 79,1 prosent (812 av 1 027) av boene som ble åpnet uten at selskapet selv hadde begjært oppbud, var innstilt innen to år, mot 72,9 prosent (2 000 av 2 745) av oppbudsboene. Holdes siste balanse fast, lar forskjellen seg ikke skille fra null, og oppbudsboene er de større selskapene (kapittel 19). Hvem som ellers begjærte, navngis aldri.
Ot.prp. nr. 23 (2003-2004) punkt 16.2 gjengir en innsamling Konkursrådet gjorde over konkurser registrert i en periode i Kristiansand, Oslo, Lofoten og Svolvær. Der var «om lag 53 % av oppbudsboene […] innstillingsbo», mens andelen var 80 prosent for bo begjært av lønnstakere, 77 prosent for bo begjært av skattefogden og 85 prosent for bo der skatteoppkreveren var rekvirent. Oppbud hadde altså den laveste innstillingsandelen av de kategoriene som ble målt, ikke den høyeste. For alminnelige private fordringshavere oppgir kilden ingen sats i det hele tatt; den opplyser bare at «under 5 % av boene blir åpnet etter begjæring fra en privat fordringshaver med rekvirentansvar».
Dette er undergruppeandeler etter rekvirenttype, ikke totalandeler for et år; innsamlingsperioden er ikke datert i kilden; og tallene kan verken overføres til vår kohort eller sammenliknes med kohortens 75,5 prosent. Det de viser, er at rekvirenttypen faktisk skiller — og at fortegnet ikke er gitt på forhånd. Rekvirenttypen finnes ikke i vårt materiale, og den publiseres ikke av offisiell statistikk: departementet skrev allerede i 1998 at det «ikke [føres] statistikk over hvor mange av konkursene som bygger på oppbudsbegjæringer». Om boet ble åpnet på selskapets eget oppbud, står derimot i kunngjøringen (kapittel 19). Lokal bostyrerpraksis og restansesituasjon er andre kandidater.
Et tidligere utkast av denne studien forklarte domstolsvariasjonen med at «et oppbud kommer typisk fra et foretak som allerede er tømt; en kreditorbegjæring kan komme mot et foretak som fortsatt har verdier», og siterte proposisjonen som belegg. Kilden sier det motsatte for de kategoriene den faktisk måler. Setningen er strøket, og feilen er ført opp i kapittel 13.14.
9.1 Hvilke kretser skiller seg — med multiplisitet håndtert
Derfor gjelder én bindende presentasjonsregel for hele dette kapitlet: domstolstallene er deskriptiv variasjon, ikke en rangering av domstoler.
Av 120 mulige parvise sammenlikninger mellom de 16 kretsene har fem ikke-overlappende konfidensintervall, og alle fem involverer den samme kretsen i den lave enden. Den tellingen er deskriptivt nyttig, men den er ikke 120 formelle tester, og den håndterer ikke multiplisitet: med 120 par vil noen falske positive oppstå på 5-prosentnivå uansett. Vi har derfor kjørt de formelle testene. Fishers eksakte toveistest på hvert av de 120 parene gir 19 signifikante ukorrigert; etter Holm-korreksjon overlever tre, alle med Hordaland tingrett i den lave enden — mot Møre og Romsdal (pHolm = 0,003), Oslo (0,006) og Trøndelag (0,006). I den tilsvarende «én krets mot resten»-analysen er Hordaland den eneste kretsen som skiller seg etter Holm (pHolm = 0,001); Møre og Romsdal i den høye enden overlever ikke (pHolm = 0,18).
En hierarkisk modell forteller det samme fra en annen kant. Med kretsvis logit-effekt trukket fra en felles normalfordeling er den estimerte spredningen τ̂ = 0,164 på logit-skala, og en likelihood-ratio-test mot τ = 0 gir 10,97, p = 0,0005 mot grensefordelingen. Variasjonen er altså reell. Men krympingen viser hvor lite av det synlige spennet som overlever: de krympede kretsestimatene komprimerer spennet fra rå 66,8–82,0 prosent til 69,5–78,9 prosent.
Det som tåler å bli sagt, er derfor: det finnes reell variasjon mellom rettskretsene, og én krets ligger etter multiplisitetskorreksjon lavere enn tre andre. Det som ikke tåler å bli sagt, er hvilken krets som er «best»: ingen krets i den høye enden skiller seg etter korreksjon, og for de øvrige er posisjonen i tabellen ikke skilt fra naboens. Å lage en resultatliste fra best til dårligst ut av dette ville vært å lese støy som ledelse. De sju kretsene under publiseringsgrensen på 100 saker inngår i modellen, men deres kretsvise tall publiseres ikke, i tråd med minstecelleregelen.
Domstolsinferensen følger ikke studiens egen primærestimand, og det skal stå åpent. Kapittel 6 flyttet hovedsammenlikningen mellom bygg og øvrige næringer til kumulativ insidens ved 24 måneder med Grays test. Domstolskontrastene i dette kapitlet gjør ikke det samme: de 120 parvise testene er Fishers eksakte tester på de observerte utfallsandelene, og den hierarkiske modellen er tilsvarende estimert på de rå binære utfallene. Det er en inkonsistens, ikke bare en forenkling: kretsene kan ha ulik fordeling av åpningsdatoer, og en krets med systematisk yngre saker vil se ut til å innstille sjeldnere fordi den er mindre moden, ikke fordi den håndterer boene annerledes. Modningskontrollen i 9.2 og risikomengdene i kapittel 10 tyder på at effekten er liten i dette vinduet, men den er ikke fjernet fra estimatoren.
Den konsistente formen ville vært parvise Gray-tester eller 24-måneders kumulativ-insidens-kontraster med Holm-korreksjon. Den er ikke kjørt. Den er den nærmeste gjenstående statistiske oppryddingen, og den er ført opp som åpent punkt (kapittel 13.15). Inntil den foreligger, skal domstolsresultatene i dette kapitlet leses som as-of-kontraster, på linje med den observerte andelen 75,5 prosent — ikke som fasthorisont-risiko, og ikke som direkte sammenliknbare med tallene i kapittel 6.
9.2 To forbehold om domstolsdataene
En metodefelle det er verdt å advare mot. Antallet norske tingretter er endret to ganger i nyere tid: 59 rettskretser ble til 23 den 26. april 2021, og fra 10. juni 2025 ble seks tingretter delt i elleve nye. Kohortvinduet ligger helt inne i 23-kretsperioden, og materialet inneholder nøyaktig 23 kretser der. Men oppfølgingen går til august 2026, og utfallskunngjøringene som faller etter juni 2025, bærer etterfølgerens navn selv om saken ble åpnet av forgjengeren — det gjelder 146 av de 3 897 innstilte sakene, 3,7 prosent. Grupperer man på navnet i utfallskunngjøringen i stedet for i åpningskunngjøringen, oppstår det domstoler som per konstruksjon bare kan ha mottatt de tregeste sakene, mens forgjengerkretsene tappes for nettopp dem. Alle domstolstall i denne studien er derfor forankret i åpningskunngjøringen. Kryssjekken mot domstolskoden i saksnummeret bekrefter at forankringen holder: i kohortvinduet er navn og kode en perfekt én-til-én-avbildning, og ingen av de 146 sakene bytter kode. Dette er også mekanismen bak de vesentlig videre domstolsspennene som framkommer i naive oppsett — de er navnedrift og sensurering, ikke funn.
Til slutt en redaksjonell merknad som må følge enhver fullstendig domstolstabell: én av de 23 kretsene står i kunngjøringene bare med sitt nordsamiske navn, Sis- ja Nuorta-Finnmárkku diggegoddi. Den norske parallellformen er Indre og Østre Finnmark tingrett, og begge skal stå. Kretsen har for få saker til å komme over publiseringsgrensen på 100, men navnet hører hjemme i grunnlagsdataene.
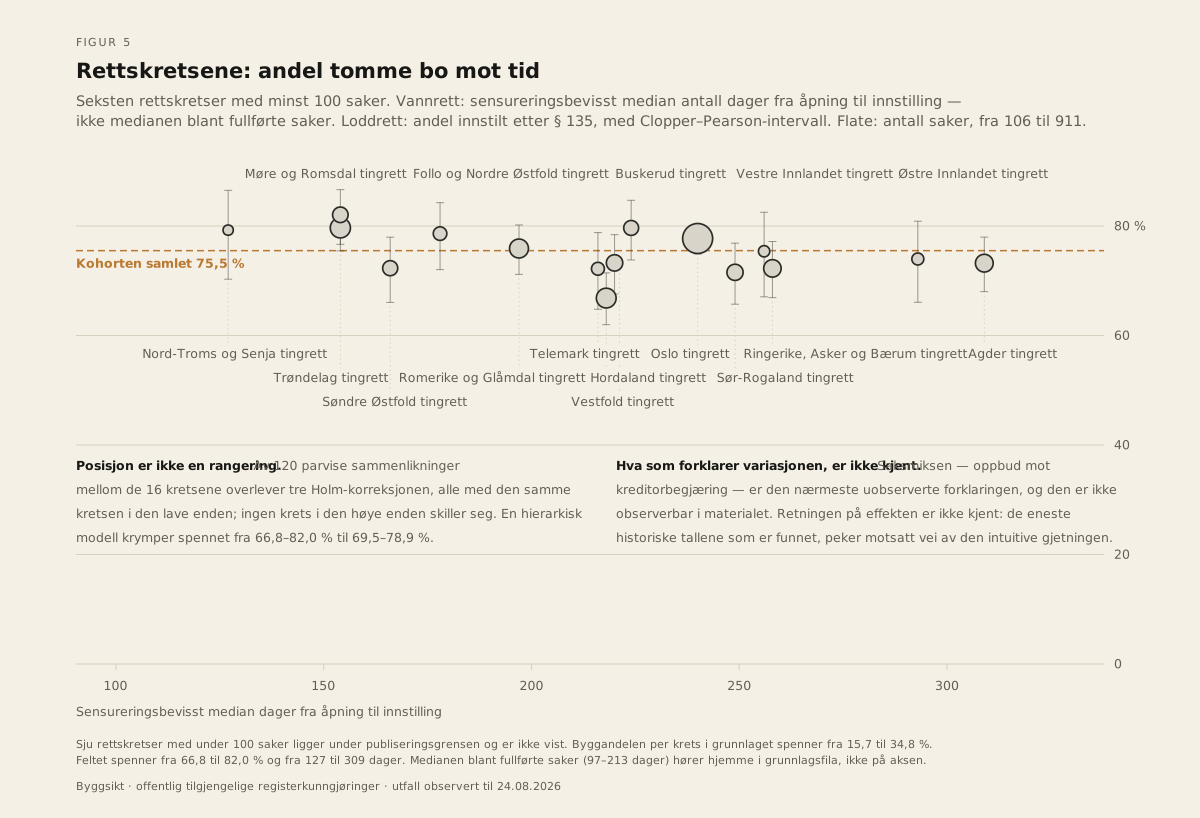
Figur 5 · Rettskretsene: andel tomme bo mot tid
Punktdiagram over de 16 rettskretsene med minst 100 saker. Vannrett akse: sensureringsbevisst median antall dager fra åpning til innstilling (kumulativ insidens per krets), ikke medianen blant fullførte saker. Loddrett akse: andel bo innstilt etter § 135, med eksakte Clopper–Pearson-intervaller. Boblestørrelse: antall saker i kretsen. Feltet spenner fra 66,8 til 82,0 prosent og fra 133 til 322 dager; kohortens samlede nivå (75,5 prosent) tegnes som horisontal referanselinje. Fullførte-saker-medianen (97–213 dager) hører hjemme i grunnlagsfila, ikke på aksen, fordi kretsene har ulik andel uavgjorte bo. Figuren er beskrivende: den viser at utfallet varierer geografisk, ikke hvorfor. Om boet ble åpnet på selskapets eget oppbud, er observerbart, og forskjellen etter grunnlag forklarer ikke variasjonen (kapittel 19); hvem som ellers begjærte, er ikke observerbart, og ulik registreringspraksis mellom kretsene er ikke utelukket. Diagrammet skal bære en eksplisitt påskrift om at posisjon ikke er en rangering: etter Holm-korreksjon av alle 120 parvise tester overlever tre par, alle med den samme kretsen i den lave enden, og ingen krets i den høye enden skiller seg. Kretsnavn skrives fullt ut, med nordsamisk og norsk parallellform der begge finnes. Byggandelen per krets i grunnlaget følger den primære byggdefinisjonen (spenn 15,7–34,8 prosent).
Figurgrunnlag: domstol-punktdiagram. Rettskrets lest av åpningskunngjøringen.
10. Modningen: hvorfor vinduet stopper 31. desember 2024
Den største trusselen mot en studie som denne er triviell å beskrive og lett å falle for: et bo som ble åpnet i fjor, har ikke rukket å bli innstilt ennå. Tar man med for ferske åpninger, faller andelen innstilte mekanisk — ikke fordi færre bo er tomme, men fordi færre er ferdige. Vi løser det på to måter samtidig, og vi viser begge.
Den første er kohortkuttet. Vinduet stopper 31. desember 2024 slik at hvert bo har minst 601 dagers oppfølging. Den andre er modningskurven, som viser nøyaktig hvor lang tid det tar før andelen stabiliserer seg.
Regnet i risikomengdeform — der andelen ved horisont m måneder bare beregnes på bo som faktisk har vært observert i m måneder — er andelen innstilte:
| Måneder siden åpning | 3 | 6 | 12 | 18 | 24 | 30 |
|---|---|---|---|---|---|---|
| Andel innstilt | 23,0 % | 44,9 % | 63,1 % | 71,9 % | 74,5 % | 74,7 % |
Kurven flater ut mellom 24 og 30 måneder, og kohortens 75,5 prosent ligger på platået. Bygg ligger under øvrige næringer på hver horisont til og med 30 måneder — 70,0 mot 76,0 prosent ved 24 måneder; lenger ute er risikomengden for liten til å bære en sammenlikning — hvilket er den samme historien som varighetskapitlet forteller, sett fra en annen kant. Modningsforskjellen mellom bygg og øvrige er altså ikke et nivåfenomen som forsvinner med tid; den er synlig hele veien.
Denne tabellen og fasthorisont-estimatet i kapittel 4 er to ulike estimatorer, og de skal ikke leses som en uenighet. Modningskurven er en delkohort-estimator: ved 24 måneder regnes andelen bare på de 3 772 boene som faktisk har 24 måneders oppfølging, uten sensurering og uten konkurrerende-risiko-modell. Den gir 74,5 prosent totalt og 70,0 mot 76,0 prosent for bygg og øvrige; delkohort-kontrollen i kapittel 4 gir 69,9 mot 76,0 på de samme boene — ett enkeltbo i hver gruppe skiller tellerne mellom de to beregningsveiene, uten betydning for noen konklusjon. Aalen–Johansen-estimatet i kapittel 4 bruker alle 5 165 bo og gir 74,8 prosent totalt, 70,5 mot 76,2. Forskjellen på 0,3 prosentpoeng er nøyaktig prisen for de to ulike nevnerne. Begge er gyldige fasthorisont-tall; delkohorttallet er den antakelsesfrie kontrollen av Aalen–Johansen-tallet, og at de skiller seg først i tredje siffer er en av grunnene til at fasthorisont-estimatet kan bæres.
Den naive kurven forteller det samme fra motsatt retning, og den er studiens viktigste selvkontroll. Regner man andelen innstilte per åpningskvartal uten å ta hensyn til modning, ligger alle kvartalene fra tredje kvartal 2023 til fjerde kvartal 2024 på et platå mellom 74,0 og 76,4 prosent. Deretter faller den monotont: 71,8 prosent for første kvartal 2025, så 67,5, 64,1 og 56,6 gjennom resten av året, 46,6 prosent i første kvartal 2026 og 19,0 prosent i andre. Fallet er ikke en trend i norsk insolvensbehandling. Det er høyresensurering, punktum. Kurven knekker nøyaktig der kohortvinduet slutter, og det er den beste begrunnelsen som finnes for sluttdatoen — den er lest av dataene, ikke valgt.
Vindusfølsomheten bekrefter det samme:
| Vindu | Andel innstilt |
|---|---|
| Fem modne vinduer (inkl. hovedvinduet) | 75,1–75,6 % |
| Forlenget til 30.06.2025 | 73,9 % |
| Forlenget til 31.12.2025 | 71,2 % |
| Forlenget til avlesningsdatoen | 62,4 % |
Hovedtallet er bergfast så lenge vinduet er modent, og faller mekanisk så snart det ikke er det. Byggandelen oppfører seg på nøyaktig samme måte: stabil i alle modne vinduer (71,2–71,6 prosent), mekanisk fallende så snart vinduet strekkes inn i sensurert terreng.
Det siste tallet er verdt å merke seg som en advarsel. En analyse som naivt bruker «alle konkurser i materialet», ville rapportert 62,4 prosent der det riktige svaret er 75,5 — ikke på grunn av en datafeil, men på grunn av en designfeil.
Og den designfeilen er ikke hypotetisk — den ligger i litteraturen. Hvor mye nevneren betyr, viser departementets egne tall. Ot.prp. nr. 23 (2003-2004) opplyser at det i 2002 ble åpnet 4 445 konkurser, og at 2 767 konkursbo ble innstilt etter § 135 samme år. Deler man det ene på det andre — den nærliggende operasjonen — får man 62,2 prosent. Det er praktisk talt vår egen naive, ikke-modningskorrigerte andel på 62,4 prosent, og det er ikke svaret.
Gjør man samme regnestykke på de andre årene proposisjonen oppgir, lander man i samme leie. 3 005 innstilte bo mot 4 375 åpninger i 1999 gir 68,7 prosent; 3 577 mot 5 116 i 2000 gir 69,9 prosent. Begge ligger under departementets egen andel av avslutningene på 75–80 prosent. For første halvår 2003 gir 1 691 innstilte konkursbo mot 2 652 åpnede konkurser 63,8 prosent, og 63,3 prosent når tvangsavviklingsboene regnes med i begge ledd (2 215 mot 3 501); de to dørene er målt hver for seg for vårt eget vindu i kapittel 17. Hvert par er hentet slik at teller og nevner dekker det samme — konkurser og tvangsavviklinger samlet for 1999 og 2000, konkurser alene for 2002 — så avstanden skyldes ikke en sammenblanding av bo-typer.
Departementets eget forbehold sier hvorfor tallene faller slik: «Tallet på innstilte boer kan også omfatte konkursboer som er åpnet før» måleåret. De innstilte boene er ikke de samme boene som ble åpnet. Avstanden mellom en åpningsnevner og en kalenderårstelling er modningen — den samme modningen dette kapitlet måler direkte, og som forklarer hvorfor den naive kvartalsserien faller mot slutten. Modent målt, på en kohort fulgt til utfall, er andelen 75,5 prosent.
Dette er den sterkeste enkeltbegrunnelsen som finnes for studiens design, og den kommer ikke fra oss. Tallene 4 445, 2 767, 4 375, 3 005, 5 116, 3 577, 2 652, 849, 1 691 og 524 er departementets, hentet ordrett fra proposisjonen. Vi har utført divisjonen og oppgitt resultatet med studiens avrundingsregel. Verken kildens tall eller våre divisjoner av dem inngår i noe estimat, noen tabell eller noen figur i denne studien, og de skal aldri siteres som studiens egne.
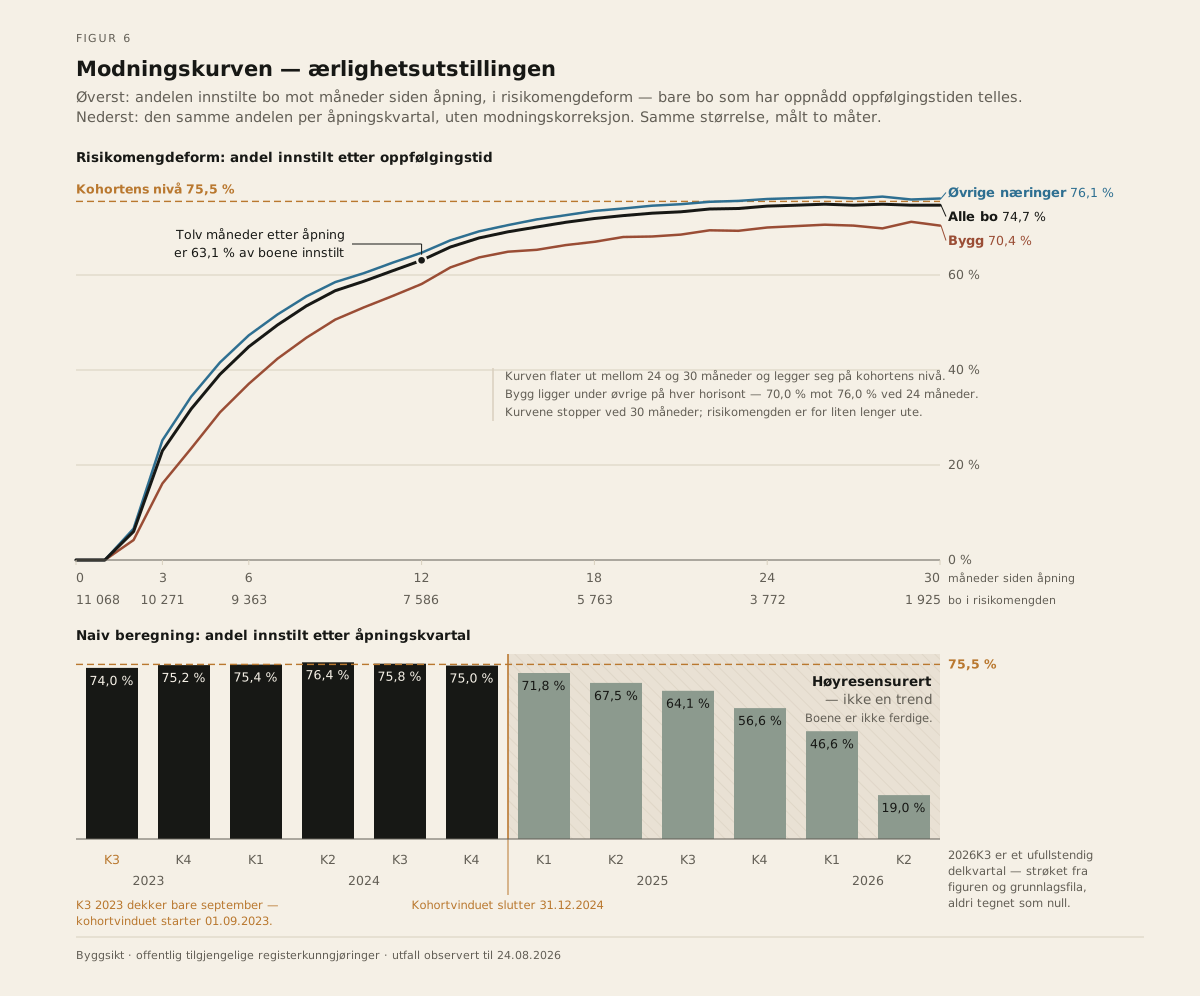
Figur 6 · Modningskurven — ærlighetsutstillingen
To panel. Øverst: andelen innstilte bo som funksjon av måneder siden åpning, i risikomengdeform, for bygg og for øvrige næringer. Nederst: den naive andelen innstilte per åpningskvartal, uten modningskorreksjon, med kohortvinduet skravert. I det øverste panelet telles for hver horisont bare bo som faktisk har oppnådd den oppfølgingstiden, slik at kurven ikke blander nivå og modning; kurven når 63,1 prosent etter tolv måneder og flater ut mellom 24 og 30 måneder på om lag 74,7 prosent, med kohortens 75,5 prosent som horisontal referanselinje. Risikomengden avtar mot høyre og skal skrives på som en egen tallrekke under aksen. I det nederste panelet varer platået 74,0–76,4 prosent til og med fjerde kvartal 2024 og faller deretter monotont til 19,0 prosent i andre kvartal 2026; området til høyre for kohortkuttet skal skyggelegges og merkes «høyresensurert — ikke en trend». To lesemerknader er obligatoriske: søylen for tredje kvartal 2023 dekker bare september, fordi kohortvinduet starter 1. september, og tredje kvartal 2026 er et ufullstendig delkvartal som er strøket fra både figuren og grunnlagsfila — det skal aldri rekonstrueres som et nullpunkt.
Figurgrunnlag: modningskurve-risikomengde og modningskurve-naiv-per-kvartal. Sensureringsdato 24.08.2026. Det øverste panelet er en delkohort-estimator — ved hver horisont telles bare bo som har oppnådd den oppfølgingstiden — og skal ikke forveksles med Aalen–Johansen-kurven i figur 4. De to gir 74,5 mot 74,8 prosent ved 24 måneder; forskjellen er nevneren, ikke estimatet.
11. Metode
Dette kapitlet er skrevet for at studien skal kunne etterprøves, ikke bare leses.
11.1 Datagrunnlag
Del I (kapittel 1–15) bygger utelukkende på offentlig tilgjengelige registerkunngjøringer om konkursbehandling og på offentlig tilgjengelig statistikk fra Statistisk sentralbyrå. Del II (kapittel 16–19) bruker i tillegg offentlig tilgjengelige årsregnskapsopplysninger fra Regnskapsregisteret (det siste innleverte årsregnskapet per foretak, kapittel 17 og 19), fulltekstene i avslutningskunngjøringene (kapittel 16) og de offentlige dokumentene som siteres i kapittel 18. En kunngjøring inneholder blant annet organisasjonsnummer, dato, hendelsestype, tingrett, saksnummer, fristdag og en trykt næringsangivelse. Brønnøysundregistrene opplyser selv at kunngjøringene normalt er tilgjengelige samme dag som kjennelsen faller; kunngjøringsdatoen behandles derfor som hendelsesdato. Presist sagt måler studien avstanden mellom to kunngjøringsdatoer, ikke mellom to kjennelsesdatoer. Kilden opplyser at de to normalt sammenfaller, men vi har ikke selv målt avviket, og alle varighetstall skal leses med den presiseringen.
Materialet er forankret i aksje- og allmennaksjeselskaper. Enkeltpersonforetak er i praksis ikke representert. Det er en avgrensning, ikke en feil, men den må stå i enhver sammenlikning mot offisielle tall.
Sensus på åpningskunngjøringen. For alle 5 165 foretak i kohorten er næringsangivelse, tingrett, saksnummer, bostyrerangivelse og fristdag utfylt — 100 prosent på samtlige fem felter, målt slik at tomme strenger ikke teller som utfylt. Feltet for oppgitt kapital er tomt for samtlige og brukes ikke. Utfyllingen er målt på åpningsraden, ikke på tvers av kunngjøringstyper, fordi en utfallskunngjøring ikke bærer næringsangivelse i det hele tatt. Konsekvensen for design er avgjørende: næringstilordningen må alltid strømme fra åpningsraden, og kohorten må bygges fra åpningssiden.
11.2 Kohortdefinisjon og frysing
Analyseenheten er ett bo-forløp, nøkkelet på organisasjonsnummer, åpningsdato og saksnummer (kapittel 4). Ett foretak bidrar med nøyaktig ett forløp, og alle antall i studien er antall forløp — aldri antall kunngjøringsrader.
Kohorten er distinkte foretak hvis tidligste observerte kunngjorte konkursåpning faller i vinduet 1. september 2023 – 31. desember 2024. Definisjonen «tidligste observerte åpning, deretter filtrert til vinduet» og definisjonen «første åpning innenfor vinduet» gir nøyaktig samme mengde; differansen er målt til null, ikke antatt liten.
Tvangsavviklingsbo inngår ikke. De åpnes med en egen kunngjøring, «Tvangsavvikling av aksjeselskap», ikke som konkursåpning, og ingen av kohortens 5 165 forløp bærer en slik kunngjøring. I Brønnøysundregistrenes egen statistikk utgjør tvangsavviklinger mellom en fjerdedel og en tredjedel av alle åpnede bobehandlinger — 1 683 av 6 024 i 2023 og 2 003 av 6 504 i 2024, slik registeret publiserer tallene — så kohorten er konkursbo, ikke alle bo under bobehandling. Det er også en vesentlig forskjell mot utvalget i 2021-rapporten (kapittel 1), der tvangsavviklingsbo utgjør 6 260 av 20 413 avsluttede saker, 30,7 prosent.
Den andre døren er nå målt for det samme vinduet, og fortsatt holdt utenfor kohorten: 2 571 bo åpnet ved vedtak om tvangsoppløsning eller tvangsavvikling i perioden 1. september 2023 – 31. desember 2024, mot 2 524 i registerets egne månedstall for samme vindu (2 546 når tre ødelagte desemberrader i registerets regneark regnes med). Av de 2 571 boene var 2 317 (90,1 prosent) innstilt, 175 (6,8 prosent) ordinært avsluttet og 79 (3,1 prosent) uten registrert utfall per 24. august 2026. Utfallene er regnet om igjen i en separat gjenkjøring 12. september 2026. Målingen er en egen populasjon med egen nevner. Den blandes ikke inn i kohortens egne tall; der de to dørene summeres — i Hovedtall og i kapittel 17 — er summen uttrykkelig merket som en samlet populasjon på 7 736 saker, ikke som et kohorttall. Målingen står i kapittel 17, og hva forskjellen mellom de to dørene betyr for sammenlikningen med 2021-rapportens 89,9 prosent, står i kapittel 18.
Ordet «observerte» bærer vekt og er valgt framfor «globalt første». Materialets historiske dekning er begrenset, så en tidligere konkursepisode kan ligge utenfor det. Tre foretak i kohorten har en innstillingskunngjøring fra et tidligere løp uten en tilhørende åpning i studiens materiale (kapittel 11.3). Kohortvinduet er lagt slik at ingen slik utelatelse kan ramme forløpene vi følger, men påstanden om at en åpning er foretakets første noensinne er ikke etterprøvbar fra materialet og gjøres ikke.
Én og samme konkursåpning kunngjøres to ganger i det offentlige kunngjøringsmaterialet, og telling på rader ville derfor gitt omtrent dobbelt antall. Alt telles på distinkte foretak. Innstillingene kunngjøres i praksis bare én gang, slik at dublettproblemet gjelder åpningssiden, ikke utfallssiden.
Kohortens organisasjonsnumre er publisert i metodedepotet (se «Datagrunnlag og etterprøvbarhet»), og for å gjøre kohortens identitet kontrollerbar også uten listen er det beregnet et kohortfingeravtrykk: sha256 over den sorterte listen av organisasjonsnumre, beregnet direkte på det frosne uttrekket og reprodusert uavhengig av kontrolløren:
a5aea019c8157dca67e09580f154860f0b10419cff1ec79906a09f7edcc07452
En forsker som bygger kohorten på nytt fra kildematerialet, kan beregne det samme avtrykket og kontrollere om medlemskapet samsvarer med studiens. Fingeravtrykket erstatter ikke hendelsesdataene eller kontroll av koblinger og klassifisering. Listen over de 5 165 organisasjonsnumrene ligger i metodedepotet, slik at sammenlikningen også kan gjøres foretak for foretak.
De to avtrykkene i denne studien dekker to helt ulike ting, og de skal aldri sammenliknes med hverandre.
| Avtrykk | Hva det dekker | Hvordan det er dannet |
|---|---|---|
a5aea019c8157dca… |
Kohortmedlemskapet — nøyaktig hvilke 5 165 foretak som utgjør kohorten, og ingenting annet | sha256 over de 5 165 organisasjonsnumrene som ni-sifrede strenger, sortert leksikografisk stigende, sammenføyd med komma uten mellomrom, i UTF-8, uten avsluttende linjeskift. Ingen overskriftsrad, ingen datoer, ingen utfallsetiketter, ingen næring, ingen rettskrets |
ba0a85ab27774c0b… |
Kontrollkjøringens frosne resultatfil — datakontrollørens kontroll-kjerne-2026-08-30.json, som inneholder aggregatene fra en uavhengig gjennomregning av kohorten |
sha256 over hele filens byte-innhold slik den ligger på disk (JSON, UTF-8, LF) |
Det første avtrykket svarer på spørsmålet «traff du samme kohort?». Det andre svarer på «har kontrollørens resultatfil endret seg?». De hasher ulike artefakter og skal derfor være ulike; at de er det, er ikke en uoverensstemmelse. Avtrykkene er beregnet av koden som frøs uttrekket 30. august 2026 og reprodusert uavhengig av datakontrolløren samme dag.
Og en presisering som hører hjemme her, fordi den er lett å overselge: et kryptografisk avtrykk beviser at to byte-sekvenser er identiske. Det beviser ikke at kohorten er korrekt avgrenset, at hendelsene er koblet til riktig åpning, eller at klassifiseringene er gyldige. Avtrykkene er integritetsmekanismer, ikke uavhengig vitenskapelig validering.
11.3 Utfallsregel
Utfallet er den første utfallskunngjøringen på eller etter åpningsdatoen, jf. den formelle definisjonen i kapittel 4. Regelen er ikke pedantisk. Tre foretak i kohorten bærer en innstillingskunngjøring 111 til 177 dager før sin åpning — restene av et tidligere konkursløp der selve åpningen ikke lenger er tilgjengelig hos kilden. Alle tre har også en innstilling etter åpningen og er innstilt i det løpet vi følger. Uten regelen ville de tre blitt klassifisert på feil hendelse.
De tre tilstandene er gjensidig utelukkende: innstilt, ordinært avsluttet uten forutgående innstilling, og fortsatt uavgjort per 24. august 2026. De seks boene som har både innstilling og avslutning, er plassert hos innstilling: fire har innstillingen først, og for de to som kunngjøringsdatabasen fører på samme dato, regnes innstillingen som utfallet. Ingen av de seks har avslutningen først. For det ene av de to daterer registerets egen kunngjøringsliste avslutningen 149 dager etter innstillingen (kapittel 16); utfallsklassifiseringen er den samme uansett hvilken av de to datoene som legges til grunn.
11.4 Næring
Næringen leses alltid av åpningskunngjøringens trykte etikett, aldri av næringskoden som er registrert på foretaket. Grunnen er en systematisk utvalgsskjevhet, og den er den mest konsekvensrike metodiske avgjørelsen i studien: i kohorten har bare 7,6 prosent av foretakene en næringskode i registeret, og blant de foretakene som er slettet, mangler 99,4 prosent koden. Næringskoden overlever nøyaktig de foretakene som selv overlever. Klassifiserer man en konkurskohort på næringskode, klassifiserer man en liten og skjevt utvalgt del av den. Kunngjøringens etikett er derimot en fullstendig sensus.
Etikettene er oversatt til femsifret næringskode gjennom et frosset, versjonert kart (versjon 3, datert 30. august 2026), bygget på Statistisk sentralbyrås egne kodelister: klassifikasjon 6 versjon 30 (SN2007, gyldig 2009-01-01 til 2025-01-01) og versjon 3218 (SN2025, fra 2025-01-01), med byråets korrespondansetabell 2919 for tilbakeføring fra SN2025 til SN2007. Kartet fester en næringskode til alle foretakene i kohorten unntatt de 155 som utgjør den uklassifiserbare bunken i kapittel 6.3. Tre detaljer i kartleggingen er feilkilder for enhver som gjenskaper arbeidet:
- Etiketten er avkortet ved 60 tegn i kilden. Lange næringsnavn må matches på prefiks.
- Korrespondansen er en endringstabell, ikke et fullstendig kart. Kartet er bygget på Klass' korrespondansetabell-endepunkt 2919 (SN2025 → SN2007; kildeversjon 3218, målversjon 30; merket
changeTable: true; sist endret 17.06.2026), hentet 30. august 2026. Den inneholder 1 034 rader, hvorav 241 er identitetsrader — men 220 av SN2025-standardens 738 femsifrede koder forekommer ikke i tabellen i det hele tatt. Uendrede koder er altså bare delvis representert, og enhver kode uten rad må håndteres som identitet, ellers faller vanlige næringer stille ut av kartet. Byråets separat publiserte korrespondansefiler (Korrespondansetabell SN2025-SN2007_29.04.2026.xlsx) er nesten fullstendige — 1 251 kodepar, 461 identitetsrader, bare tre SN2025-koder uten rad — og er ikke det samme artefaktet som API-endepunktet. Avtrykk av begge er oppgitt i publikasjonspakken. Artefaktet er dessuten ikke stabilt: byråets endringslogg viser seks daterte versjoner mellom juni 2025 og april 2026, og eldre versjoner tas ned — revisjonen 14. april 2026 splittet for eksempel SN2025-koden 43.220 i 43.221, 43.222 og 43.223. Enhver gjenskaping må derfor oppgi dato og versjon, ikke bare «byråets korrespondansetabell». - Etiketten er ikke alltid én næring. Et lite antall kunngjøringer har to næringslinjer i samme felt. Førstelinjen er hovednæringen, og den brukes. Uten denne reparasjonen bommer enhver eksakt strengmatch på nettopp disse foretakene — det er den som gjør at «Oppføring av bygninger» teller 600 og ikke 599 bo.
Byggdefinisjon. Primærdefinisjonen er utførende bygg og anlegg: oppføring av bygninger (SN2007 41.2), anleggsvirksomhet (42) og spesialisert bygge- og anleggsvirksomhet (43), altså uten eiendomsutvikling (41.1). Sekundærdefinisjonen er hele næringsområde F (41–43). Begge rapporteres. Valget er ikke kosmetisk: den nye næringsstandarden flytter eiendomsutvikling ut av bygge- og anleggsvirksomhet og over til omsetning av fast eiendom. Selve definisjonen av «bygg» endrer seg altså ved omleggingen, og den utførende definisjonen er den som er stabil over den — den sammenfaller dessuten med den gjeldende offisielle avgrensningen.
Kohortvinduet er upåvirket av omleggingen. Standardbyttet skjer i registrene 1. september 2025, og kohortens siste åpning er 31. desember 2024. Alle etiketter i kohorten tilhører samme klassifikasjonsårgang, og bransjetabellen trenger ingen sømkorreksjon. For serier som strekker seg forbi 1. september 2025 — modningskurven og kalibreringstabellen — er SN2025-etiketten for utvikling og salg av byggeprosjekter ført tilbake til sin SN2007-plassering i bygge- og anleggsvirksomhet, slik korrespondansetabellen foreskriver. Enhver serie som krysser den datoen, må deklarere den håndteringen; uten tilbakeføringen faller byggserien kunstig med om lag ti prosent etter tredje kvartal 2025 (kapittel 12.1).
11.5 Rettskrets
Rettskretsen leses av åpningskunngjøringen, aldri av utfallskunngjøringen, av grunnene beskrevet i kapittel 9. Forankringen er kryssjekket mot domstolskoden inne i saksnummeret: i kohortvinduet finnes 23 kretsnavn og 23 koder, og avbildningen mellom dem er en perfekt én-til-én uten en eneste uenighet blant de 5 164 parsebare radene. Den ene resten er en skrivefeil i kilden, som fanges av en lesning som ser bort fra forskjellen på store og små bokstaver. Publiseringsgrensen er 100 saker per krets, hvilket gir 16 kretser og 4 698 saker.
11.6 Varighet
Varighet måles som antall dager fra åpningskunngjøring til innstillingskunngjøring. Tre estimatorer brukes, i et fast hierarki:
- Kumulativ insidens (Aalen–Johansen) — primær. Behandler ordinær avslutning som konkurrerende hendelse, slik at «andel innstilt innen t» ikke overestimeres av at noen bo forlater risikomengden gjennom en annen utgang. Den svarer på det spørsmålet studien faktisk stiller, og den bærer både fasthorisont-estimatene og medianene i kapittel 8. Varians ved deltametoden; konfidensintervaller på log(−log)-skala; kvantilintervaller ved testinversjon og kontrollert med 2 000 bootstrap-replikater.
- Årsaksspesifikk Kaplan–Meier — sekundær. Behandler ordinær avslutning som sensurering og estimerer dermed en netto, årsaksspesifikk sviktfordeling, ikke den observerte kumulative sannsynligheten. Rapporteres fordi den er den vanligste rapporteringsformen og fordi den viser at konklusjonen ikke henger på estimatorvalget. Den er ikke hovedtallet for tid til innstilling.
- Rå median over fullførte saker — deskriptiv. Enkel og etterprøvbar, men sensureringsbiasert: den ser bare de boene som allerede er avgjort, og de fortsatt åpne er systematisk de tregeste. Rapporteres alltid med etiketten «fullførte saker», og aldri som sammenlikningsgrunnlag for et kumulativ-insidens-tall.
Forskjellen mellom bygg og øvrige testes primært med Grays test på kumulativ-insidens-kurvene og med risikodifferansen ved fast horisont (24 måneder, med 12 og 18 måneder som støtte). Forskjellen i hendelsesrate testes i tillegg med rettskrets-stratifisert logrank og Peto/Mantel–Haenszel-hasardratio, med Cox-modell (Breslow-ties) og klynge-robust varians som følsomhetskontroll. Proporsjonalitetsantakelsen prøves med en Grambsch–Therneau-type scoretest på Schoenfeld-residualene, og den forkastes (kapittel 8.4); hasardratioen rapporteres derfor eksplisitt som et vektet gjennomsnitt over oppfølgingen, sammen med en tidsdelt analyse.
Teststatistikken er permutasjonsvalidert med 100 000 omstokkinger av gruppemerket innenfor hver rettskrets. Permutasjonstesten brukes til å validere at nullfordelingen er standard normalfordelt, ikke til å bekrefte den asymptotiske p-verdien: den minste halesannsynligheten B omstokkinger kan oppløse, er 1/(B + 1), her 1,0 × 10⁻⁵.
Ingen Cox-modell med flere kovariater samtidig er kjørt, og ingen Fine–Gray-regresjon på underfordelingshasarden er kjørt. Konkurrerende risiko håndteres med Aalen–Johansen, Grays test og fasthorisont-kontraster.
11.7 Statistiske konvensjoner
Andeler oppgis med én desimal og med eksakte binomiske Clopper–Pearson 95 prosents konfidensintervaller. Antall oppgis som eksakte heltall. Dager oppgis i hele dager; medianer over et partall observasjoner kan ende på et halvt døgn. Forskjeller mellom to andeler testes med khikvadrat med Yates' kontinuitetskorreksjon, og konfidensintervall for differansen beregnes med Newcombes metode. Parvise sammenlikninger med små celler bruker Fishers eksakte toveistest. Gjennomsnitt beregnes aldri for varigheter — halen er lang og skjev.
Multiplisitet. Der en familie av sammenlikninger rapporteres samlet — de 120 parvise domstolskontrastene og de 16 «én krets mot resten»-testene — korrigeres p-verdiene med Holm–Bonferronis metode, og både rå og korrigert verdi oppgis. Som supplement er en hierarkisk (random-effects) modell estimert på de samme dataene, slik at leseren kan se hvor mye av spennet som overlever krymping. Enkeltstående forhåndsbestemte kontraster — bygg mot øvrige — korrigeres ikke, fordi de ikke inngår i en familie.
Simuleringsbaserte tall. Bootstrap bruker 2 000 replikater for varighetskvantiler og 20 000 til 100 000 omstokkinger for permutasjonstester, alltid med oppgitt generator (mulberry32) og fast frø, slik at kjøringene er byte-reproduserbare. Utfallsfilene fra revisjonskjøringene er verifisert byte-identiske over to kjøringer.
Alle bærende tall i kapittel 1–15 er reprodusert i minst to uavhengige kjøringer langs ulike beregningsveier, flere av dem i fire. Del II merker sine egne tall på samme måte: konkurskohortens dividendetall og tvangsavviklingsboenes utfall og dividende er regnet om igjen i en separat gjenkjøring 12. september 2026, mens profilen før vedtaket i kapittel 17 og flaggtellingen i kapittel 19 er én kjøring og er merket slik der de står. Et fåtall avledede metodetall er enkeltkjørte og er merket som sådan i kapittel 13.
11.8 Personvern og minsteceller
Studiens resultatframstilling består av aggregater. De to kohortlistene i metodedepotet er et særskilt kontrollgrunnlag med organisasjonsnumre; de identifiserer medlemskapet i hver populasjon, men inneholder ikke studiens hendelses- eller regnskapsrader. Organisasjonsnumre forekommer også i talljournalenes kontrolleksempler. Hver celle i de publiserte resultattabellene, figurene og aggregatfilene er minst ti, og kravet gjelder begge utfallskolonner: der en celle ville falt under grensen, er kategorien slått sammen med en restkategori slik at totalene fortsatt går opp, eller utelatt. Metodeteksten og Del II omtaler i tillegg et fåtall tellinger under ti — som de tre foretakene med innstilling før åpningen, de seks boene med begge kunngjøringer, og i kapittel 16 de tolv boene som bare navngir etterprioriterte krav og de åtte som betalte uprioriterte krav fullt ut — men de beskriver utelukkende kunngjøringsstrukturen i offentlig kunngjorte hendelser, ikke noe om et enkeltforetak utover det som allerede er kunngjort. Minstecellekravet gjelder resultatframstillingen, ikke kohortlistene. Listene og fingeravtrykkene gjør kohortmedlemskapet kontrollerbart; de erstatter ikke kontroll av hendelsesgrunnlaget.
En konsekvens leseren bør kjenne: byggsummen i den sensurerte bransjetabellen er lavere enn byggtotalen, fordi enkelte byggfag med få bo ligger inne i en restkategori. Byggtotalen skal alltid leses fra hovedtallene, aldri summeres opp fra bransjetabellen.
11.9 Avrunding og as-of
Andeler har én desimal (75,450 avrundes til 75,5 — ikke 75,4). Antall er eksakte heltall. Alle utfall er lest per 24. august 2026; alle spørringer er kjørt 30. august 2026. Begge datoene skal følge ethvert sitat av et tall herfra.
11.10 Inferensmål og analysestatus
Studien beskriver datasettet som en sensus av den kvalifiserte åpningskohorten og rapporterer samtidig konfidensintervaller og hypotesetester. De to tingene krever hvert sitt rammeverk, og det skal ikke være implisitt hvilket som gjelder hvor.
Kohortandelen er eksakt for denne observerte endelige kohorten. 3 897 av 5 165 er den faktiske andelen i den faste historiske mengden bo studien følger. Dersom hvert tilfelle virkelig er observert og korrekt klassifisert, finnes det ingen utvalgsusikkerhet om det deskriptive tallet.
Konfidensintervaller og tester er modellbaserte inferenssammendrag for en videre prosess av sammenliknbare norske aksjeselskapskonkursbo — framtidige åpningskohorter og en konseptuell superpopulasjon. Det er i den rammen p-verdier og intervaller i denne studien skal leses.
Intervallene dekker ikke klassifikasjonsusikkerhet. Clopper–Pearson, Aalen–Johansen og de rapporterte bootstrap-intervallene behandler de observerte klassifiseringene som data. De forplanter ikke mulig feil i hendelseskobling, næringstilordning eller kildeuttrekk. Studien har ingen misklassifikasjonsmodell, og ekstern verifikasjon på hendelsesnivå er ikke tilgjengelig (kapittel 13.6). Et intervall her uttrykker altså utvalgsusikkerhet gitt klassifiseringen — ikke usikkerhet om klassifiseringen.
Den antatte avhengighetsstrukturen er enkel, og den er trolig for enkel. De binomiske intervallene forutsetter uavhengige bo. Boene er klynget etter rettskrets, åpningsmåned og næring, og de deler makroøkonomiske forhold. Enkel iid-binomisk usikkerhet kan derfor være optimistisk for den videre prosessen. Vi har målt hvor mye det betyr i det ene tilfellet der klyngestrukturen er mest åpenbar: en klynge-robust varians for hasardratioen, med rettskrets som klynge, utvider intervallet fra [0,73–0,85] til [0,72–0,87], altså rundt 30 prosent. En klynget bootstrap for hovedandelene er ikke kjørt; leseren bør legge til en tilsvarende margin i tankene.
Studien er eksplorativ og forklarende, ikke bekreftende. Den undersøker flere kohortvinduer, to byggdefinisjoner, flere sensureringsregler, seks byggfag, 16 rettskretser, 120 mulige domstolspar, tre varighetsestimatorer og ulike publiseringsterskler. Kohortkuttet er lest av den observerte modningskurven. Det er forsvarlig og eksplisitt dokumentert, men det betyr at analysen ikke var fullt ut forhåndsspesifisert uavhengig av de observerte utfallene, og resultatene skal leses deretter. Reglene i dette kapitlet — primærhorisont 24 måneder, primær byggdefinisjon utførende bygg og anlegg, primærestimator Aalen–Johansen, publiseringsgrense 100 saker per krets og minstecelle ti — er nå frosset som skrevet, slik at studien kan gjentas urørt på en senere åpningskohort. Den gjentakelsen er den sterkeste bekreftelsen som finnes, og den er ikke gjort her.
12. Dekning og kalibrering
En studie som måler utfallet av konkursbo, må vise at den ser boene. Det gjøres på to måter: utenfra mot offisiell statistikk, og innenfra mot en uavhengig registerhendelse.
12.1 Utenfra: mot offisiell statistikk
Statistisk sentralbyrå eier universet av konkursåpninger. Vi sammenlikner vår telling av åpninger mot byråets to relevante tabeller for perioden tredje kvartal 2023 til andre kvartal 2026.
| Sammenlikning | Vårt materiale | Offisiell statistikk | Telleforhold |
|---|---|---|---|
| Aksje- og allmennaksjeselskaper, hele perioden | 11 174 | 11 132 | 100,4 % |
| Foretakskonkurser ekskl. enkeltpersonforetak, kohortkvartalene (de fem hele kvartalene 2023K4–2024K4) | 4 838 | 4 903 | 98,7 % |
| Samme, bygge- og anleggsvirksomhet | 1 322 | 1 337 | 98,9 % |
| Byggandel av foretakskonkursene | 27,33 % | 27,27 % | — |
| Bygg, hele perioden, med tilbakeføring til SN2007 | 2 917 | 2 910 | 100,2 % |
Kolonnen heter «telleforhold», og det er ikke pedanteri. Dekning kan per definisjon ikke overstige 100 prosent; det som er regnet ut her, er forholdet mellom to separat definerte tellinger som dessuten kan være revisjons-asynkrone. Kvartal for kvartal ligger forholdet mot aksjeselskapsuniverset mellom 99,2 og 102,9 prosent. Byråets ferskeste kvartaler revideres etter publisering, og avgrensningen av hvilke foretak som teller, er ikke identisk; verdier litt over hundre er revisjonsetterslep og avgrensningsforskjell, ikke overtelling. Formuleringen «100,4 prosents dekning» skal ikke brukes noe sted — heller ikke i et sammendrag, en figurtekst eller en pressemelding. Riktige ord er telleforhold, telle-konkordans, tallmessig samsvar eller ekstern kalibreringsratio. Teller og nevner er oppgitt for hver rad, slik at forholdet kan kontrolleres uavhengig.
Mot alle organisasjonsformer er telleforholdet 87,4 prosent. Differansen er nesten utelukkende enkeltpersonforetak — 1 530 av 1 658 åpninger, 92,3 prosent — mens de øvrige 128 fordeler seg på norskregistrerte utenlandske foretak (54), andre former (70) og ansvarlige selskaper (4). Det er studiens viktigste avgrensning av universet: den offisielle statistikken eier populasjonen av åpninger; vi eier utfallet av boet, og bare for den aksjeselskapsforankrede delen av populasjonen. Den delen er stor: aksje- og allmennaksjeselskaper utgjorde 11 132 av 12 790 konkursåpninger i perioden, 87,0 prosent. Studien gjør ingen påstand om de øvrige 13 prosentene.
Byggandelen er den delen av kalibreringen som betyr mest metodisk. At vår byggandel av foretakskonkursene er 27,33 prosent mot byråets 27,27, er ikke bare et volummål — det er en kalibrering av selve næringsdimensjonen, altså av kartet i kapittel 11.4. Over hele perioden er byggets telleforhold 100,2 prosent når den nye etiketten føres tilbake til den gamle standarden; uten tilbakeføringen faller det til 97,1 prosent, og fallet er konsentrert i kvartalene etter standardomleggingen. Den nye standarden ble innført i registrene 1. september 2025, reduserer antallet næringskoder «fra 820 til 736» slik byrået selv oppgir det,1 og fases gradvis inn i statistikkene i perioden 2026–2029. Klassifikasjonssømmen er altså ikke en teoretisk bekymring; den er synlig i kalibreringen.
De to første kvartalene i 2023 er vesentlig underdekket i studiens observerte materiale, og dekningen stabiliserer seg først fra tredje kvartal 2023. Det er en uavhengig bekreftelse — uavhengig av utfallsserienes startdatoer — på at kohortvinduet ikke kan begynne tidligere.
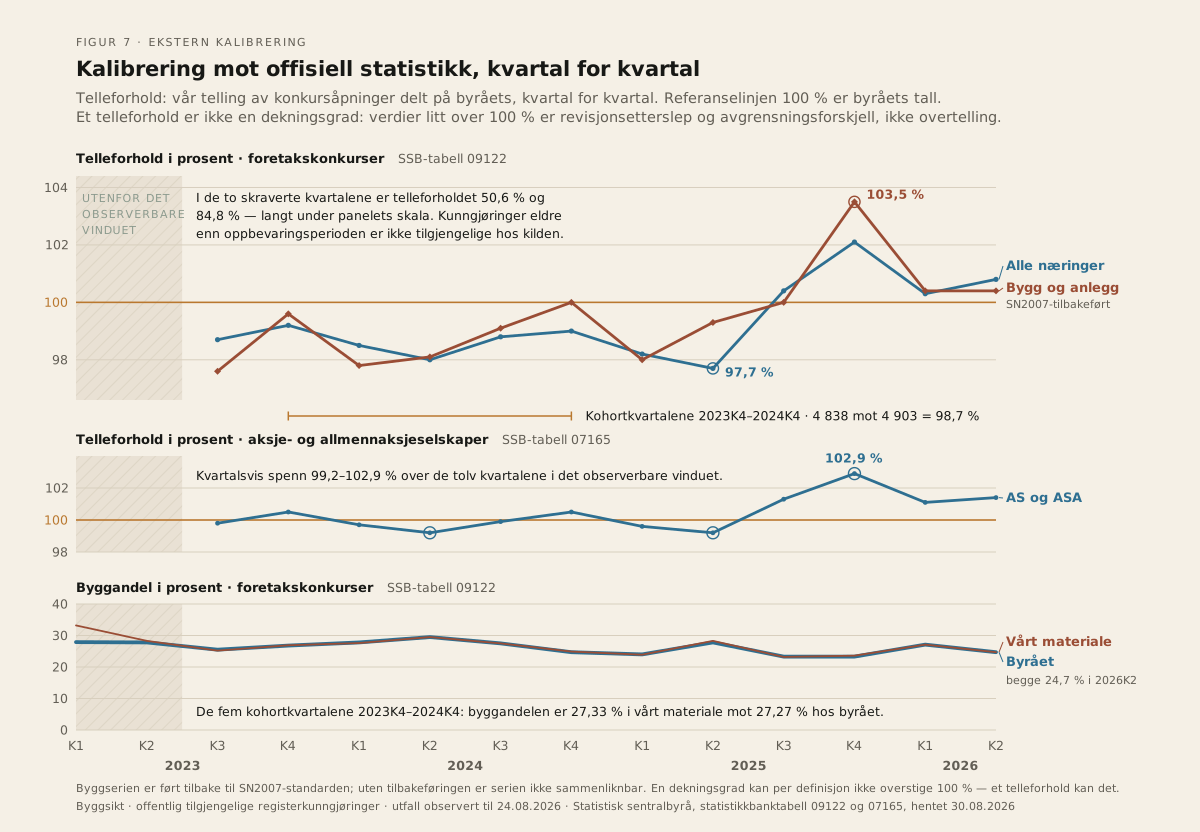
Figur 7 · Kalibrering mot offisiell statistikk, kvartal for kvartal
Vår telling av konkursåpninger mot Statistisk sentralbyrås foretakskonkurser, per kvartal fra første kvartal 2023 til andre kvartal 2026, med byggandelen tegnet som egen serie for begge kilder. De to første kvartalene i 2023 er vesentlig underdekket og skal skraveres som «utenfor det observerbare vinduet»; fra tredje kvartal 2023 og ut serien ligger telleforholdet tett på 100 prosent: for aksje- og allmennaksjeselskaper i det kvartalsvise spennet 99,2–102,9 prosent (fra kalibreringstabellen i kapittel 12, egen grunnlagsfil), og 4 838 mot 4 903 = 98,7 prosent samlet for foretakskonkursene i kohortkvartalene (de fem hele kvartalene 2023K4–2024K4). Aksen skal merkes «telleforhold», aldri «dekning». Byggandelen følger de to seriene nesten punkt for punkt (27,33 mot 27,27 prosent), hvilket kalibrerer næringsdimensjonen og ikke bare volumet. Kvartaler der vår telling ligger noen tideler over byråets, skyldes revisjonsetterslep og avgrensningsforskjell; figuren viser samsvar, ikke overtelling, og forholdstall over 100 skal aldri omtales som «dekning over 100 prosent». Byggserien bruker den kanoniske tilbakeføringen til SN2007 og kan ikke sammenliknes med en serie uten denne.
Figurgrunnlag: F5-ssb-kalibrering-bransje (foretakskonkursene, statistikkbanktabell 09122) og ssb-kalibrering (aksje- og allmennaksjeselskapene, statistikkbanktabell 07165). Offisielle tall hentet fra Statistisk sentralbyrås statistikkbank 30.08.2026.
12.2 Innenfra: er noen utfall usynlige?
Kalibreringen over gjelder åpningene. Utfallsserien kan ikke kalibreres mot noen ekstern kilde, fordi ingen ekstern kilde publiserer den. Den kan derimot testes mot en uavhengig registerhendelse: når et konkursbo er sluttbehandlet, slettes foretaket fra registeret.
Av de 4 814 boene i kohorten som har en utfallskunngjøring, er 4 799 (99,7 prosent) slettet i registeret. Av de 351 som står som fortsatt uavgjorte, har null en slettingskunngjøring, og bare to er slettet. Hadde utfallsserien hatt systematiske hull, ville de manglende utfallene dukket opp som slettede foretak i den åpne bunken. Det gjør de ikke: bare to av 5 165 = 0,04 prosent av kohorten står som uavgjort samtidig som foretaket er slettet. Det er sterk dokumentasjon mot systematisk underfangst av utfall — men det er ikke en øvre grense i streng forstand, og skal ikke leses som en. Slettingsstatus er ingen perfekt indikator på at bobehandlingen er avsluttet: 15 av de 4 814 boene som har en utfallskunngjøring, står fortsatt som ikke slettet. Testen har altså en kjent feilrate i den ene retningen, og kan derfor bare bære et fravær av systematiske hull, ikke et tak på antallet enkeltstående. Den hviler til gjengjeld på foretakenes registerstatus, som er et fullt registersveip, ikke på en kunngjøringsserie.
Serien er dessuten sammenhengende i tid. Hver måned fra september 2023 til juli 2026 har mellom 18 og 23 kunngjøringsdager og mellom 135 og 349 foretak. Det finnes ingen tomme måneder. De to lavpunktene faller begge i august, to år på rad — rettsferien, ikke et hull i serien.
Testen er en god fornuftssjekk, ikke en valideringsstudie, og fire ting mangler for at den skulle bli det: fordelingen av dager fra utfallskunngjøring til sletting, slettings-konkordansen regnet separat for § 135 og for ordinær avslutning, en sensitivitetsanalyse med et minimum slettings-etterslep, og de to avvikende uavgjort-men-slettet-sakene beskrevet som anonymiserte revisjonssaker. To av de fire er nå kjørt i tilleggsanalysen 12. september 2026, målt på slettingskunngjøringer innenfor as-of-vinduet — ikke på foretakenes registerstatus, som er indikatoren i avsnittet over. 3 881 av 3 897 innstilte bo (99,6 prosent) og 917 av 917 ordinært avsluttede har en slettingskunngjøring; medianen er 0 dager etter utfallet, 3 050 av de 3 881 slettede innstillingsboene (78,6 prosent) og 713 av de 917 (77,8 prosent) er slettet samme dag som utfallet, og 3 874 av de 3 881 (99,8 prosent; 99,4 prosent av alle 3 897 innstilte) innen 30 døgn. De to indikatorene gir ikke samme tall, og de måler ikke det samme: 3 881 + 917 = 4 798 bo har en slettingskunngjøring innenfor as-of-vinduet, mens 4 799 av de samme 4 814 boene står med registerstatus slettet. De to settene overlapper ikke fullt ut — 16 innstilte bo mangler kunngjøring, 15 av de 4 814 mangler status — og de to av de 351 åpne boene som er slettet i registeret, har ingen slettingskunngjøring og inngår i ingen av tallene. Sensitivitetsanalysen med et minimum slettings-etterslep og de to avvikende sakene står fortsatt som gjeld.
12.3 Hvorfor kohorten bygges fra åpningssiden
Det er én asymmetri i materialet som bestemmer hele studiens arkitektur. Åpnings- og utfallskunngjøringer har ulik historisk dekning i studiens observerte materiale. Av alle foretak med en innstillingskunngjøring mangler 1 441 av 9 979 — 14,4 prosent — en åpningskunngjøring i det hele tatt, og ytterligere 1 631 åpnet før vårt vindu. En kohort definert på innstillingssiden ville dermed dratt inn over fjorten prosent bo uten kjent åpningsdato, og varighetsanalysen ville vært umulig for dem. Kohorten bygges derfor alltid fra åpningssiden, og utfallet knyttes til den.
Den samme grensen har en tyngre konsekvens: studien tegner ingen tidsserie for konkurs. Nasjonale og historiske serier tilhører den offisielle statistikken. Vår rolle er å måle utfallet innenfor et vindu der hele forløpet er observerbart.
13. Begrensninger og gjenstående belegg
13.1 Kohorten er ikke ferdig. 351 bo, 6,8 prosent, var uavgjorte ved avlesningen 24. august 2026. Den observerte andelen innstilte kan bare stige når de avgjøres; den kan ikke falle. Det gjør as-of-tallet 75,5 prosent til et konservativt estimat for kohortens endelige nivå, men det betyr også at et tall fra denne studien alltid må siteres med sin dato. Fasthorisont-estimatet på 74,8 prosent ved 24 måneder er ikke utsatt for dette på samme måte — det er definert ved en horisont, ikke ved en avlesningsdato — men risikomengden ved dag 730 er 292 bo, og det ytterste av kurven er den minst presise delen.
13.2 Høyresensurering er den største fellen, og den er vist, ikke skjult. Åpninger fra 2025 og 2026 er utelatt fra hovedtallet fordi deres innstillingsandel er mekanisk lav — helt ned til 19,0 prosent for andre kvartal 2026. Modningskurven i kapittel 10 er publisert nettopp for at leseren skal kunne se hvor kuttet ligger og hvorfor. Enhver bruk av tall fra denne studien på ferskere åpninger vil undervurdere andelen tomme bo, og gjøre det kraftig.
13.3 Saksmiksen per rettskrets er bare delvis observerbar. Åpningskunngjøringen er lest for alle 5 165 bo, og den sier bare fra den ene siden: 3 734 bærer linjen «Åpnet etter: Oppbud», 1 431 gjør det ikke, og det innlesningstapet fristdagstesten finner, er 3 av 1 431 (kapittel 19). Hvem som ellers begjærte, navngis aldri — privat begjæring kan ikke skilles fra offentlig — og den opplysningen publiseres heller ikke av offisiell statistikk. Linjen finnes på 57,8 til 88,2 prosent av åpningene per tingrett, så ulik registreringspraksis mellom kretsene er ikke utelukket. Næringssammensetning dempet ikke variasjonen vesentlig under den standardiseringen vi har kjørt, men det er ikke det samme som at næringsmiks er utelukket som forklaring — standardiseringen er indirekte og bøttene er grove. Den siden av saksmiksen som er observerbar — oppbud mot bo åpnet uten at selskapet selv hadde begjært oppbud — er nå holdt fast, og den forklarer ikke variasjonen (kapittel 19). Lokal bostyrerpraksis og restansesituasjon er fortsatt ikke utelukket. Og for saksmiksen gjelder en skjerpet advarsel: de eneste historiske tallene som er funnet, viser at oppbud har lavere innstillingsandel enn kreditor- og myndighetsinitierte begjæringer, altså motsatt av den intuitive gjetningen. Retningen er nå målt for den siden av saksmiksen som er observerbar, og den peker samme vei som de historiske tallene: bo åpnet uten at selskapet selv hadde begjært oppbud, var innstilt etter konkursloven § 135 innen to år i 812 av 1 027 bo (79,1 prosent) mot 2 000 av 2 745 (72,9 prosent) blant oppbudsboene, i det faste 730-dagersvinduet. Oppbudsboene er de større selskapene, og holdes siste balanse fast, lar forskjellen seg ikke skille fra null: +2,3 prosentpoeng [−0,9; +5,6] (kapittel 19). For rekvirenttypen kan retningen fortsatt ikke antas, verken av oss eller av en leser. Domstolstallene er deskriptiv variasjon med et kjent, uløst forbehold — aldri en måling av domstolenes arbeid.
13.4 Universet er aksjeselskapsforankret, og det står i tittelen. Materialet dekker praktisk talt hele populasjonen av aksje- og allmennaksjeselskapskonkurser (telleforhold 100,4 prosent), men bare 87,4 prosent av alle organisasjonsformer. Differansen er nesten utelukkende enkeltpersonforetak — 1 530 av 1 658 åpninger, 92,3 prosent — mens de øvrige 128 er norskregistrerte utenlandske foretak, ansvarlige selskaper og andre former. Resultatene gjelder konkursbo etter aksje- og allmennaksjeselskaper, ikke alle konkurser i Norge, og de kan ikke generaliseres til enkeltpersonforetak eller personlige konkurser, som Statistisk sentralbyrå fører som en egen kategori.
13.5 Nasjonale og historiske serier tilhører den offisielle statistikken. Oppbevaringsgrensen gjør at vi ikke kan tegne en konkurstidsserie bakover i tid, og vi forsøker ikke. De to historiske punktene i figur 1 er sitater fra en offentlig proposisjon, ikke egne beregninger, og sammenstillingen med 1976 og 1996 er en sammenstilling — ikke en tidsserie. De offisielle tallfestingene som finnes mellom 1996 og i dag, er ført opp i figurgrunnlaget, men de er ikke kohortkoblede og kan ikke settes på samme akse. Vi kan ikke se den samme størrelsen målt i mellomtiden.
13.6 Næringstilordningen hviler på en trykt etikett. Etiketten er avkortet ved 60 tegn i kilden, den finnes i to klassifikasjonsvintager, og skrivemåten driver noe fra skrivemåten i den offisielle kodelisten. 155 foretak lar seg ikke klassifisere og rapporteres som egen kategori, aldri omfordelt. Byggtallet finnes i to definisjoner, og valget mellom dem flytter kohortens 131 eiendomsutviklingsforetak inn i eller ut av nevneren.
13.7 Én ønskelig kontroll kan ikke kjøres. Hver konkursåpning kunngjøres to ganger, og de to kopiene kollapses til én rad ved innlesning. Skulle de to kopiene bære ulik næringsangivelse, tingrett eller bostyrer, er den ene verdien borte uten spor, og uenigheten kan ikke måles i ettertid. Vi kan konstatere at etiketten er stabil på tvers av ulike åpningsdatoer for samme foretak; vi kan ikke konstatere at de to kopiene av samme kunngjøring var enige.
13.8 Hasardratioen er stratifisert, ikke fullt justert — og den er ikke konstant. HR 0,80 [0,75–0,86] holder rettskretsen fast og ingenting annet. En modell med flere kovariater samtidig — åpningskvartal, næring og domstol — er ikke kjørt, og en Fine–Gray-regresjon på underfordelingshasarden er ikke kjørt; konkurrerende risiko håndteres med Aalen–Johansen, Grays test og fasthorisont-kontraster. Tallet skal aldri omtales som justert for annet enn rettskrets. I tillegg: proporsjonalitetsantakelsen er prøvd og forkastet (Grambsch–Therneau χ²(1) = 20,3; p = 6,6 × 10⁻⁶), så HR 0,80 er et vektet gjennomsnitt over oppfølgingen og ikke en konstant rate. Den tidsdelte analysen i kapittel 8.4 skal siteres sammen med den. Den klynge-robuste varianten (rettskrets som klynge, 23 klynger) utvider intervallet til [0,72–0,87]; med så få klynger er den robuste variansen selv usikker.
13.9 Enkelte metodetall er beregnet i én kjøring. Kjernetallene — kohorten, utfallsfordelingen, byggtallene, byggfagene, varighetsmedianene og modningskurven — er reprodusert i minst to uavhengige beregningsveier, flere av dem i fire. Et sett med avledede størrelser er derimot beregnet én gang: Newcombes intervall for differansen mellom andelene, homogenitetstesten mellom rettskretsene, tellingen av navnebytter i utfallskunngjøringene, sammenlikningen mot byråets restkategori og modningskurvens splitt mellom bygg og øvrige (70,0 mot 76,0 prosent ved 24 måneder — i ettertid gjenskapt til én desimal av revisjonens delkohort-estimator, som gir 69,9 mot 76,0; tellerne skiller seg med ett enkeltbo i hver gruppe mellom beregningsveiene). Hasardratioen er beregnet i to uavhengige implementasjoner som er enige til differanse null, permutasjonsvalidert med 100 000 omstokkinger og stabil over fire definisjons- og sensureringsvarianter. Næringsmiks-standardiseringen er kjørt på nytt over tre ulike stratifiseringer med samme svar, og de sensureringsbevisste varighetstallene per krets er beregnet på nytt med Aalen–Johansen. Tellingen av parvise domstolssammenlikninger (5 av 120 med ikke-overlappende intervall) var opprinnelig enkeltkjørt, er uavhengig reprodusert, og er nå erstattet av multiplisitetskorrigerte tester som primærbelegg. Alle enkeltkjørte tall er mekanisme-forankret og plausible, men de bør leses som støttetall, ikke som bærende funn.
Ett publisert tall lot seg ikke reprodusere, og det er rettet. Et tidligere utkast oppga «z = −5,8; p ≈ 7 × 10⁻⁹» for den stratifiserte hasardratioen. Verdien stammer fra en eldre byggdefinisjon og lar seg ikke gjenskape under noen av de fire kanoniske definisjons- og sensureringsvariantene, som alle gir z mellom −6,10 og −6,44. To uavhengige implementasjoner er enige om z = −6,13, p = 8,9 × 10⁻¹⁰ på den kanoniske definisjonen. HR-punktestimatet 0,80 reproduseres derimot eksakt. Teksten oppgir nå de kanoniske verdiene, og punktestimatet med konfidensintervall er det som skal siteres.
Og ett tall vipper på ett enkelt bo — nå avgjort ved en uttrykkelig forrangsregel. Den rettskrets-stratifiserte medianforskjellen ble opprinnelig målt til +38,4 dager langs den databaserte beregningsveien og til +38,0 dager på det frosne uttrekket, med 3 747 mot 3 749 saker, og tellingen «bygg tregest i 18 av 19 kretser» ble 17 av 19. Årsaken er identifisert: tre randtilfeller bærer en innstillingsdato som ligger ulikt i de to kildene, og ett av dem ligger i den ene marginale kretsen.
To svar på samme spørsmål er ikke en akseptabel sluttilstand når mekanismen først er kjent. Forrangsregelen er derfor gjort eksplisitt og gjelder hele studien: det sha-forseglede, frosne kohortuttrekket under den kanoniske utfallsregelen er autoritativt; den databaserte beregningsveien er en tidligere kilde som er gått ut av bruk. Regelen er valgt fordi det frosne uttrekket er den kilden alle øvrige reviderte estimater er beregnet på, fordi den er byte-identifiserbar gjennom sitt avtrykk, og fordi det, i motsetning til den tidligere databasetilstanden, er bevart som et avgrenset artefakt som kan forelegges en kontrollør. Dette gjelder sammenlikningen mellom de to interne beregningsgrunnlagene; en forsker kan også bygge et eget uttrekk fra de offentlige kildene og prøve de publiserte reglene. Etter regelen gjelder: medianforskjellen er +38,0 dager over 19 strata og 3 749 saker, og bygg er tregest i 17 av 19 kretser. De tre randtilfellene er dermed adjudisert til det frosne uttrekkets datoer, ikke fordi de er bevist riktige, men fordi én kilde må være autoritativ og valget er dokumentert. Verdien +38,4 er ført opp i talljournalen som erstattet, med denne begrunnelsen. Bootstrap-intervallet [24,0–52,7] dager dekker begge verdier med god margin, så ingen konklusjon beveger seg; det som endres er at studien nå har ett svar per spørsmål.
Ett-års-andelen i kumulativ insidens er harmonisert av samme grunn. Et tidligere utkast oppga 57,2 mot 65,2 prosent innstilt ved ett år; det tallet stammer fra den databaserte beregningsveien, der de tre randtilfellene bærer en annen dato. Fasthorisont-tabellen i kapittel 4 gir 57,1 mot 65,2 på det frosne uttrekket under den kanoniske utfallsregelen, og det er den som siteres gjennomgående nå. Differansen er ett enkeltbo ved dag-365-grensen og er uten betydning for noen konklusjon; begge beregningsveiene er dokumentert i talljournalen.
13.10 Enheten er boet, ikke kreditoren — og det er en grense, ikke en fotnote. «Innstilt» betyr at boet ikke hadde midler til fortsatt bobehandling, og at det som hovedregel ikke skjedde noen utbetaling fra boet (kapittel 2, referanse 38). Studien måler ikke samlet kredittap: pantsikrede krav dekkes i stor grad utenfor boet, og lønnskrav kan dekkes av lønnsgarantiordningen. En leser som konverterer 75,5 prosent til «tre av fire kreditorer fikk ingenting», har lest tallet feil.
Like viktig: et resultat på bo-nivå kan ikke gjøres om til en sannsynlighet på kreditor-nivå. Materialet inneholder ikke hvor mange usikrede kreditorer hvert bo har, ikke kravenes størrelse, ikke den enkelte kreditors prioritetsposisjon, ikke om den enkelte kreditoren deltok, ikke beløp eller dekningsgrad per kreditor, og ikke dekning utenfor boet. Om en ordinær avslutning ga utbetaling, og til hvilken kravklasse, er derimot nå lest fra registerets avslutningskunngjøringer (kapittel 16): 680 av 917 bo betalte bare til prioriterte krav, og uprioriterte krav fikk dividende i minst 225 av de 917 — 4,4 prosent av alle 5 165 bo — og lest i dekningsrekkefølge i 237 av de 917, 4,6 prosent av 5 165 — per kravklasse per bo, aldri per kreditor. Et tidligere utkast av denne studien skrev at sannsynligheten for utbetaling til en usikret kreditor er «høyst om lag én av fire». Den setningen krysset analyseenheter og er tatt ut. Det som er belagt, er: i 75,5 prosent av boene ble bobehandlingen innstilt etter § 135, som hovedregel uten utbetaling fra boet. Studien fastslår ikke sannsynligheten eller dekningsgraden for noen bestemt usikret kreditor i de gjenværende boene.
13.11 Kjente defekter i kildematerialet er rapportert, ikke reparert. Tre er relevante for etterprøving. En etikett fra neste felt er limt inn i saksnummerfeltet på et betydelig antall rader, og på 52 av dem ødelegges domstolskoden; feilen normaliseres bort ved lesning. Et lite antall rader bærer to næringslinjer i ett felt, håndtert ved at første linje leses som hovednæring. Og en statusstreng har lekket inn i næringsfeltet på ni foretak. Ingen av disse er rettet i kilden av oss; alle er håndtert ved lesning, og alle er meldt til den som forvalter materialet.
13.12 Litteratursøket ble utvidet etter ekstern gjennomgang, og det endret rammen. Et tidligere utkast av denne studien påsto at andelen ikke var offisielt tallfestet siden 1996, og at studien dermed lukket et tretti år gammelt hull. Den påstanden var uriktig og er tatt ut. Andelen er tallfestet offisielt flere ganger etter 1996: i Ot.prp. nr. 23 (2003-2004) med råtall for 1999, 2000, 2002 og første halvår 2003 og et anslag på 75–80 prosent av avslutningene, i en regjeringsbestilt utredning fra 2021 med 89,9 prosent av de avsluttede sakene i 2010–2019, i Justis- og beredskapsdepartementets høringsnotat 13. januar 2023 — og, som den avsluttende verifikasjonen av denne studien selv avdekket, på nytt i Prop. 56 L (2025–2026) 27. mars 2026, der 90-prosenttallet gjengis med samme åpningsnevner. Den første rettelsen satte sluttpunktet i 2023; også det viste seg å være for tidlig, og formuleringen «sist i 2023» er erstattet. Rettelsen flyttet ikke ett eneste av studiens målte tall, og den svekket ikke bidraget — den gjorde det mer presist. Det som mangler i litteraturen, er ikke tall, men nevneren: ingen av tallfestingene følger en åpningskohort til utfall, og ingen av dem måler høyresensureringen. Departementet skrev den begrensningen selv i 2003. Prosessen er verdt å notere som en generell begrensning ved denne typen arbeid: en nyhetspåstand er en empirisk påstand om litteraturen og må søkes like systematisk som tallene måles. To arbeider fra Konkursrådet lot seg ikke hente under gjennomgangen og er derfor ikke brukt eller sitert noe sted; et annet dokument fra rådet, brevet av 25. november 2025, er lest i lokal kopi og sitert i kapittel 1 som referanse 37; Konkursrådets historiske nettsted er nedlagt, og innholdet er ikke migrert til etterfølgeren. Sekundærspor — søkeindeksens rester av de nedlagte sidene — tyder på at det ene, en statistikkgjennomgang fra 1998, sammenliknet to skifteretter på tid fra åpning til avslutning og på andelen bo til utlodning, i et utvalg valgt blant avsluttede bo. Innholdet lar seg ikke verifisere og siteres ikke som belegg, verken for eller mot noe funn. Nettopp derfor er studiens «første»-påstander formulert med presisjon: førstheten gjelder åpningskohorten med målt sensurering og nedbrytningen av det slik målte tallet — ikke en påstand om at ingen noen gang har sammenliknet domstoler.
13.13 En andre ekstern gjennomgang endret tre formuleringer. Etter at rammen i 13.12 var rettet, ble manuskriptet lest på nytt utenfra. Tre innvendinger ble tatt til følge, og ingen av dem rørte et målt tall. (a) Estimatorhierarkiet. Teksten framhevet Kaplan–Meier-medianen som hovedtall for varighet. Når ordinær avslutning er en konkurrerende hendelse, estimerer Kaplan–Meier en netto, årsaksspesifikk sviktfordeling; den kumulative insidensen estimerer den observerte kumulative sannsynligheten, som er det studien faktisk spør om. (Formuleringen «et kontrafaktisk spørsmål — hvor lang tid innstillingen ville tatt dersom ordinær avslutning ikke fantes» stod i teksten etter denne revisjonen og er senere tatt ut som for kausal; se 13.14.) Begge var allerede beregnet, og rekkefølgen er nå snudd: 267 mot 205 dager er hovedtallet, den årsaksspesifikke Kaplan–Meier-medianen er sekundær. Retningen og konklusjonen er uendret — forskjellen mellom næringene er om noe større i den korrekte estimatoren. (b) «Øvre grense». Dekningstesten i 12.2 kalte 0,04 prosent en øvre grense for tapte utfall. Det er for sterkt: slettingsstatus er ingen perfekt indikator på avsluttet bobehandling, og 15 av 4 814 bo med utfallskunngjøring står fortsatt som ikke slettet. Formuleringen er endret til det testen faktisk bærer — sterk dokumentasjon mot systematisk underfangst, ikke et tak på antallet enkeltstående tapte utfall. (c) Figur 1s tittel. Figuren het «tre med samme nevner». Proposisjonen fra 1998-99 oppgir ikke hvordan tallene for 1976 og 1996 er konstruert, og påstanden var derfor ubelagt — og verre: den var den samme unøyaktigheten studien påviser hos andre, begått i vår egen figurtittel. Tittelen er endret til «tre sammenliknbare hovedtall», og figurteksten sier nå eksplisitt at nevneren for de to historiske punktene er ukjent. (Begge delene av punkt c er senere rettet igjen — se 13.14; nevneren for 1976-punktet viste seg å være dokumentert, og figurtittelen er endret på nytt.)
13.14 En ekstern metodegjennomgang ga major revision. Dette er hva den endret — og hva gjennomgangen ikke er. Manuskriptet ble 30. august 2026 lest i sin helhet i en ekstern metodegjennomgang, der de offentlige kildene ble hentet og kontrollert på nytt, og som konkluderte med major revision — sterk presumsjon for aksept etter retting, med tjue obligatoriske punkter. Vurderingen var i hovedsak korrekt.
Dette er ikke fagfellevurdering, og skal ikke leses som det. Fagfellevurdering forutsetter at uavhengige fageksperter på området vurderer arbeidet, og at hvem som vurderte og hvordan er oppgitt. Gjennomgangene av dette manuskriptet er metodegjennomganger, ikke vurderinger utført av insolvensjurister eller statistikere. De har vært produktive — de fant faktafeil, en motsagt kilde og en estimand-feil, alle dokumentert nedenfor — men de erstatter ikke fagfellevurdering, og studien påberoper seg ikke å være fagfellevurdert. Den er en selvpublisert observasjonsstudie på registerdata med ekstern metodegjennomgang. En juridisk gjennomlesning av en insolvensjurist gjenstår og er ført opp som gjenstående punkt i publikasjonspakken. Alle tjue punktene er gjennomført, sammen med tre tilleggsmerknader. Ingen av rettelsene flyttet et målt kjernetall: 5 165, 3 897, 75,5 prosent, 917, 351, 6, 1 280, 911, 71,2 prosent, 3 885, 2 986, 76,9 prosent, 62,4 prosent og 38,4 dager sto uendret gjennom revisjonen, og en maskinell vakt kontrollerte det før den ble skrevet inn. (Den stratifiserte medianforskjellen +38,4 er senere erstattet av +38,0 — ikke av revisjonen, men av forrangsregelen i 13.13, som avgjorde hvilken av to kilder som er autoritativ. Alle øvrige tall står fortsatt uendret.) Det som endret seg, var estimander, formuleringer, kildetilskrivelser og hvilke tall som bærer hvilke påstander.
(a) To faktafeil. Saksmiks-setningen i kapittel 9 var motsagt av sin egen kilde. Teksten forklarte domstolsvariasjonen med at et oppbud typisk kommer fra et allerede tømt foretak mens en kreditorbegjæring kan komme mot et foretak med verdier — og siterte Ot.prp. nr. 23 (2003-2004) punkt 16.2 som belegg. Kilden sier det motsatte for de kategoriene den måler: 53 prosent av oppbudsboene var innstillingsbo, mot 80 prosent for lønnstakerbegjærte, 77 for skattefogdbegjærte og 85 for skatteoppkreverbegjærte. Setningen er slettet, alle fire satsene er nå gjengitt, og teksten sier uttrykkelig at retningen ikke kan utledes. Og kreditorsannsynligheten «høyst om lag én av fire» krysset analyseenheter — enheten er boet, ikke kreditoren. Den er fjernet begge steder den stod, på norsk og på engelsk, og erstattet av en formulering om boet (13.10).
(b) Estimanden er endret, og 75,5 prosent er nå merket for hva det er. Fagfellen påpekte at 3 897/5 165 er en observert as-of-andel med oppfølging fra 601 til 1 088 dager, ikke en fasthorisont-sannsynlighet. Primærresultatet er derfor nå 24-måneders kumulativ insidens, 74,8 prosent [73,6–76,0], estimert med Aalen–Johansen med ordinær avslutning som konkurrerende hendelse. As-of-tallet 75,5 prosent er beholdt fordi det er intuitivt og nyttig, men det er merket as-of overalt. De to ligger 0,7 prosentpoeng fra hverandre, og en antakelsesfri delkohort-kontroll blant de 3 772 boene med full 24-måneders oppfølging gir 74,5 prosent — nøyaktig modningskurvens tall. Innvendingen var altså formelt riktig og materielt uten konsekvens, som fagfellen selv forutså.
(c) Byggsensitiviteten er skjerpet fra betinget til verste-fall. Den gamle analysen la samme eventuelle § 135-rate på uavgjorte bo i begge grupper og viste at ingen slik rate kan snu rekkefølgen. Algebraen var korrekt, men like rater er en antakelse. De differensielle grensene er nå regnet ut og publisert: reversering krever 65,6 prosent hos bygg dersom ingen av øvriges uavgjorte innstilles, 83,4 prosent dersom 25 prosent av dem gjør det, og er matematisk umulig over 48,3 prosent. I det ytterste tilfellet snur rekkefølgen (79,8 mot 76,9 prosent). Vi la i tillegg til et empirisk anker fagfellen ikke hadde bedt om: den faktiske eventuelle § 135-raten blant uavgjorte bo er statistisk uskillbar mellom gruppene i tre uavhengige landemerkevinduer (Fishers eksakte test p = 0,25 / 0,49 / 0,37).
(d) Gruppesammenlikningen er flyttet til fasthorisont og hele kurven. Grays test (χ²(1) = 32,2; p = 1,4 × 10⁻⁸) og risikodifferansen ved 24 måneder (−5,70 prosentpoeng [−8,56 til −2,83]) er nå primære; khikvadrattesten på as-of-andelene er sekundær. Verdt å merke: de to gir praktisk talt identisk differanse (−5,70 mot −5,69 prosentpoeng), slik at estimatorbyttet ikke endrer funnet.
(e) Et uventet funn kom ut av kravet om presisjon. Fagfellen ba om konfidensintervaller og en proporsjonalitetsdiagnostikk dersom hasardratioen tolkes som konstant. Diagnostikken forkaster proporsjonalitetsantakelsen (Grambsch–Therneau χ²(1) = 20,3; p = 6,6 × 10⁻⁶), og en tidsdelt analyse viser at hele byggforskjellen ligger i de første seks månedene (HR 0,71 [0,64–0,78]) mens alle senere intervaller dekker 1. Setningen om at byggebo har «vedvarende omtrent 20 prosent lavere øyeblikkelig rate» er dermed falsifisert av vår egen kontroll og tatt ut. Det samme signalet ligger i risikodifferansen, som krymper fra −8,1 til −5,7 prosentpoeng mellom 12 og 24 måneder. Dette er den eneste substansielle endringen i studiens innhold, og den kom av en metodekritikk, ikke av et nytt datasett.
(f) To estimander var blandet i overskriftene. Teksten sa at medianforskjellen på 62 dager «vokser» til 38,4 dager — som er mindre. De to er ulike estimander på ulike delmengder: 62 dager er kumulativ insidens på hele kohorten; 38,4 dager er den rettskrets-stratifiserte medianforskjellen blant fullførte saker, og dens riktige sammenlikningsgrunnlag er den ustratifiserte fullførte-saker-forskjellen på 34,5 dager. Skillet er nå eksplisitt i eget avsnitt (8.2).
(g) Domstolsinferensen har fått multiplisitetskontroll. Tellingen «5 av 120 par med ikke-overlappende konfidensintervall» er beholdt som deskripsjon, men påstanden om at én krets ligger lavere enn flere andre bæres nå av Holm-korrigerte Fisher-tester (tre par overlever) og av en hierarkisk modell (τ̂ = 0,164; krympet spenn 69,5–78,9 prosent). Én krets i den høye enden overlevde ikke korreksjonen og omtales ikke lenger som avvikende. Domstolenes varighetstall er samtidig byttet fra median blant fullførte saker (97–213 dager) til sensureringsbevisst kumulativ-insidens-median (133–322 dager), som fagfellen krevde — den gamle raden undervurderte spredningen mellom kretsene kraftig.
(h) Standardiseringspåstanden er både svekket og skjerpet. «Næringsmiksen forklarer ingenting av domstolsvariasjonen» er byttet til «næringssammensetning dempet ikke variasjonen vesentlig under denne standardiseringen» — som fagfellen krevde. Samtidig viste en ny kjøring at standardiseringen ikke bare fjerner lite, men ingenting: overskuddsheterogeniteten øker 5,4 prosent og kretsvariansen 5,7 prosent når det standardiseres, robust over tre stratifiseringer. Strata, vekter og usikkerhet er publisert i metodegrunnlaget.
(i) Permutasjonspåstanden er nedjustert og samtidig styrket. 300 omstokkinger kan ikke «validere» en p-verdi på 10⁻⁹; den minste haleverdien en permutasjonstest med B omstokkinger kan oppløse, er 1/(B + 1). Testen er kjørt på nytt med 100 000 omstokkinger, og formuleringen er endret til det testen faktisk viser: at nullfordelingen er standard normalfordelt (Kolmogorov–Smirnov p = 0,52), som er nettopp den antakelsen den asymptotiske p-verdien hviler på.
(j) Tre kildepåstander er rettet mot primærkilden, og tre nye feil ble funnet underveis. Rettet: 1976–1991-serien er dokumentert i proposisjonen som statistikk over avsluttede konkurser — 13.13(c) tok feil på dette punktet, og både figurtittel og figurtekst er endret på nytt; nevner-inkonsistensen om «90 prosent av alle konkursåpninger» oppstår i 2021-rapporten selv, ikke først i departementets gjengivelser; og påstanden om at korrespondansetabellen utelater alle uendrede koder er for bred — det riktige er at Klass-endepunkt 2919 er en endringstabell der 220 av 738 SN2025-koder mangler helt, mens byråets Excel-filer er nesten fullstendige. Nye feil funnet av kildekontrollen: «hele differansen er enkeltpersonforetak» er 92,3 prosent, ikke 100; «820 til 736 koder» gjengir byråets prosa riktig, men byråets eget artefakt gir 738 (fotnotert, ikke rettet bort); og korrespondansetabellen er revidert seks ganger på fjorten måneder, hvorav revisjonen 14. april 2026 splittet koden for ett av studiens byggfag — reproduserbarhet krever derfor dato og versjon.
(k) Sju ting er presisert uten at noe tall endret seg. Tittel og alle populasjonsformuleringer er avgrenset til AS/ASA. «Uendret siden 1996» er byttet til «tallmessig svært likt», fordi nevnerne er ulike. «Bygg er den tregeste» er byttet til «tregere enn øvrige næringer samlet», fordi bygg ikke er sammenliknet mot hver enkelt næring. «Hva som skjer med boet etterpå, står ingen steder» er byttet til det som faktisk mangler — et offentlig, kohortkoblet aggregat; de individuelle utfallene er tvert imot kunngjort, og det er nettopp derfor studien kan lages. Beskrivelsen av Kaplan–Meier som svar på «et kontrafaktisk spørsmål — hvor lang tid innstillingen ville tatt dersom ordinær avslutning ikke fantes» er tatt ut som for kausal og erstattet med «netto, årsaksspesifikk sviktfordeling»; selve estimatorvalget var korrekt. «100,4 prosents dekning» er byttet til telleforhold, og teller og nevner er publisert for radene som tidligere bare viste et forholdstall. Og mekanistiske forklaringer — maskiner og varelager i bygg, tomme lokaler i tjenesteyting, «tomme skall» blant uklassifiserbare foretak — er merket som uprøvde hypoteser, fordi materialet ikke inneholder eiendeler, pantekrav, bostyrerrapporter eller dividendeoppstillinger som kunne prøve dem. Dividenden er senere lest av registerets avslutningskunngjøringer (kapittel 16).
(l) Fire ting fagfellen ba om, er ikke gjort, og står som gjeld. En Fine–Gray-regresjon på underfordelingshasarden er bevisst ikke kjørt: Grays test og fasthorisont-kontrastene dekker sammenlikningen, og en egenimplementert Fine–Gray kunne ikke valideres mot en referanseimplementasjon i dette miljøet. En Cox-modell med flere kovariater samtidig er ikke kjørt. En klynget bootstrap for hovedandelene er ikke kjørt — som delvis erstatning er en klynge-robust varians beregnet for hasardratioen. Og de fire tilleggene til slettingskontrollen i 12.2 er ikke kjørt. Alle fire er ført opp her i stedet for å bli stilltiende utelatt.
(m) Etterprøving på hendelsesnivå må skilles fra eksakt gjenkjøring av Byggsikts interne analyse. En utenforstående forsker kan bygge et eget hendelsesgrunnlag fra Brønnøysundregistrenes kunngjøringer og prøve de publiserte reglene for kohortmedlemskap, hendelseskobling, næringskartlegging, domstolstilordning og beregning av kurvene. Analysene som bruker SSB-statistikk, klassifikasjoner eller regnskapsopplysninger, krever også de relevante kildene og versjonene angitt i studien. Tilgang til Byggsikts private database er ikke en forutsetning for slik uavhengig rekonstruksjon. Analysekode, spørringer, tabellkontrakt og kohortlister er nå publisert i metodedepotet. Eksakt gjenkjøring av våre interne beregningsløp krever i tillegg det samme frosne radnivågrunnlaget, som ikke er publisert. Publisert kode må kjøres med de inngangsfilene og avhengighetene den forutsetter. Det er ikke dokumentert en ekstern rekonstruksjon fra egne kildedata. Studien er merket eksplorativ (11.10); både slik rekonstruksjon og en prøving av de frosne reglene på en senere åpningskohort gjenstår. Historisk kildetilgang og eventuelle senere rettelser må avklares ved en ny kontroll, jf. erklæringen om datagrunnlag og etterprøvbarhet.
13.15 En andre metodegjennomgang, 31. august 2026: fem punkter og én integritetsretting. Manuskriptet ble lest på nytt eksternt etter revisjonen over. Ingen av funnene rokket ved noe resultat, men to av dem var reelle feil og ett var en merkelappfeil som kunne villede leseren.
(a) Merkelappen «fagfellevurdering» var uriktig og er tatt ut. Manuskriptet omtalte gjennomgangene som ekstern fagfellevurdering. Fagfellevurdering forutsetter uavhengige fageksperter på området, og at hvem som vurderte og hvordan er oppgitt. Gjennomgangene her er metodegjennomganger, ikke fagfellevurderinger. De fant reelle feil — en kilde som motsa sin egen tekst, en estimand-feil, en krysset analyseenhet — men de er ikke fagfellevurdering, og å kalle dem det kunne få en leser til å tro at insolvensjurister eller statistikere hadde vurdert arbeidet. Betegnelsen er endret overalt til ekstern metodegjennomgang, og kapittel 13.14 og versjonsblokken sier nå uttrykkelig at studien ikke er fagfellevurdert.
(b) «Absorberende» var juridisk for absolutt — og materialet motsa det. Hendelsesmodellen beskrev § 135-innstilling og ordinær avslutning som absorberende tilstander. Konkursloven § 139 tillater uttrykkelig at en avsluttet bobehandling gjenopptas. Sensitivitetsanalysen som ble kjørt for å avgjøre saken, viser at dette ikke er teoretisk: tre av kohortens sju fortsettelseskunngjøringer er kunngjort 62, 454 og 619 dager etter en § 135-innstilling; de fire øvrige er kunngjort samme dag som innstillingen (parede publiseringer). Fem av de sju endte i en ny innstilling, én i ordinær avslutning. Fire innstilte bo fikk senere ordinær avslutning — 125, 144, 252 og 360 dager etter, etter kunngjøringsdatabasen; de er ikke en delmengde av de sju (overlappet er ett bo). For et femte bo, som databasen fører samme dag, daterer kilden selv avslutningen 149 dager etter innstillingen, og for et sjette faller de to kunngjøringene på samme dag; til sammen bærer seks av kohortens bo både en innstilling og en avslutningskunngjøring (kapittel 16). Hvilket spor de fulgte — gjenopptakelse etter konkursloven § 139, omgjøring eller anke over innstillingskjennelsen, eller en rettet kunngjøring — sier kunngjøringene ikke. 6 av de 3 897 innstilte boene bærer to innstillingsdatoer. Diagrammet sier nå «absorberende i primærestimanden, ikke rettslig endelig», de tre forløpene er tallfestet, og virkningen av å behandle dem som ikke-innstilte er oppgitt (75,45 → 75,39 prosent). Beregning: sporringer/rev3-01-fortsettelse-etter-endepunkt.mjs.
(c) Intervallene dekker ikke klassifikasjonsusikkerhet, og påstanden om det er fjernet. Kapittel 11.10 oppga at intervallene og testene også omfattet måleusikkerheten i klassifiseringen. Det gjorde de ikke: Clopper–Pearson, Aalen–Johansen og bootstrap-intervallene behandler klassifiseringene som data og forplanter ingen feil i hendelseskobling, næringstilordning eller kildeuttrekk. Setningen er strøket og erstattet av en eksplisitt avgrensning.
(d) To svar på samme spørsmål er avgjort ved en forrangsregel. Se 13.13: det frosne kohortuttrekket er nå autoritativt, den stratifiserte medianforskjellen er +38,0 dager og tellingen 17 av 19 kretser, og +38,4 / 18 av 19 er ført som erstattet.
(e) «Den første» er nedjustert til «så vidt vi kjenner til, den første». En uttømmende negativ litteraturpåstand lar seg ikke bevise, og deler av Konkursrådets historiske materiale er utilgjengelig for verktøy gjennom hele dette arbeidet (HTTP 403). Forbeholdet står nå i ingressen, sammendraget og abstraktet.
(f) To punkter er ikke lukket, og oppgis som åpne. Domstolsinferensen er fortsatt beregnet på observerte utfallsandeler og ikke på studiens egen fasthorisont-estimand; den konsistente formen — parvise Gray-tester eller 24-måneders kontraster med Holm-korreksjon — er ikke kjørt, og domstolstallene skal derfor leses som as-of-kontraster (kapittel 9.1). Og ett kildespor er ikke bekreftet: gjennomgangen oppga at Meld. St. 15 (2023–2024) gjengir tall fra Konkursrådet om at to tredjedeler av konkursboene innstilles av pengemangel. Meldingen finnes og handler om økonomisk kriminalitet, og formuleringen «mer enn to tredjedeler … etter konkursloven § 135» finnes i Konkursrådets eget materiale — men verken meldingens egen tekst (PDF-en overskrider verktøyets størrelsesgrense) eller Konkursrådets sider (HTTP 403) lot seg hente og sitere ordrett i denne omgangen. Sporet er derfor ikke ført inn i den historiske gjennomgangen i kapittel 1. Det er notert her fordi det skal kontrolleres før publisering, og fordi det — om det bekreftes — støtter studiens nevner-argument snarere enn å utfordre det: en andel av avsluttede bo er nettopp ikke en andel av åpnede.
13.16 Tredje presisering, 11. september 2026: rapportens utvalg bærer ingen åpningsandel. En ny lesning av 2021-rapportens tabell 4 mot dens egne tall viste to ting kapittel 1 tidligere ikke sa. Panel B mot panel A: utvalget på 20 413 avsluttede saker dekker tiårets 33 762 åpninger ujevnt og ikke monotont i tid — 99 prosent i 2010, men 50 prosent i 2011, 46 og 41 prosent i 2013 og 2014, 55 prosent i 2018 — uten at rapporten forklarer seleksjonen. Dekningstallene i dette avsnittet ble rettet samme kveld etter kontroll av kolonneplasseringen i tabellen. Panel C: 6 260 av sakene (30,7 prosent) er tvangsavviklingsbo, som denne studien holder utenfor. Setningen «regnet på rapportens egne åpningstall … er andelen 54,3 prosent, ikke 90» er derfor erstattet i kapittel 1 og i referanse 5: divisjonen 18 345/33 762 er et gulv for et uforklart utvalg, ikke en andel, og rapportens tabeller kan ikke bære noen åpningsandel — verken 90 eller 54,3. Kapittel 11.2 sier nå uttrykkelig at tvangsavviklingsbo ikke inngår i kohorten, og «ni tabeller» i kapittel 1 er byttet til «samtlige tabeller». Ingen målt tall er endret. Kjernetallene 5 165 / 3 897 / 917 / 351 ble samme dag reprodusert uavhengig av studiens pipeline, med én spørring mot kunngjøringene.
13.17 Fjerde presisering, 12. september 2026: Del II, ni rettelser og to feil funnet i en separat gjenkjøring med egen kode. En tilleggsanalyse på samme kohort — åpningsgrunnlaget i kunngjøringen, siste balanse før åpningen, registerets avslutningskunngjøringer og tvangsavviklingsboene i samme vindu — er ført inn som Del II, kapittel 16 til 19, med egen talljournal. Ingen målte tall i kapittel 1 til 15 er endret, men flere er kommet til: kohorten er den samme, og 5 165 / 3 897 / 917 / 351 står uendret. Dette er hva revisjonen endret. (a) Kapittel 13.3, kapittel 9, figur 5, kapittel 14 og «Dette er ikke etablert» sa at åpningsgrunnlaget — om boet ble åpnet på selskapets eget oppbud eller ikke — ikke finnes i materialet. Det var bare delvis riktig: åpningskunngjøringen bærer linjen «Åpnet etter: Oppbud» på 3 734 av 5 165 bo og mangler på 1 431, og holdt fast forklarer flagget ikke rettskretsvariasjonen (LR χ²(22) 46,9 mot 47,0). Hvem som ellers begjærte, navngis fortsatt aldri, og saksmiksen skal ikke lenger kalles den mest nærliggende gjenværende forklaringen. (b) Kapittel 6 sa at hypotesen om at et byggebo oftere har noe å realisere, ikke er testet; den er nå delvis testet på siste balanse før åpningen. (c) Metodeboksen i kapittel 2 og de sju andre norske stedene der «ingen utbetaling fra boet» stod absolutt — sammendraget, kapittel 2, kapittel 5, 13.10 to steder og kapittel 14 to steder — har fått «som hovedregel», og det engelske sammendraget «as a rule»: Søndre Østfold tingretts retningslinjer for bostyrere punkt 3.6 åpner for at et mindre «overskudd» i et innstillingsbo etter avtale med retten kan gå som ekstraordinært avdrag til den eller de kreditorer med høyest prioriterte krav eller til rekvirenten, når overskuddet er for lite til en utlodning (referanse 38). (d) Kapittel 13.10 sa at studien ikke måler om en ordinær avslutning faktisk ga utbetaling; det er nå lest av 923 avslutningskunngjøringer, og 680 av de 917 boene betalte bare til prioriterte krav mens uprioriterte krav fikk dividende i minst 225 av 917. (e) Kapittel 12.2 førte slettingskonkordansen som ugjort gjeld; to av de fire postene er nå regnet — 3 881 av 3 897 innstilte og 917 av 917 ordinært avsluttede bo har en slettingskunngjøring, median 0 dager etter utfallet. (f) Kapittel 13.15 (b) er utvidet med de fire fortsettelseskunngjøringene som er publisert samme dag som innstillingen, og med de seks innstilte boene som også bærer en avslutningskunngjøring. (g) Kapittel 11.2 peker nå til kapittel 17, der tvangsavviklingsboene er målt for samme vindu, og til kapittel 18; kapittel 1 peker til kapittel 18. (h) Fem referanser er lagt til: Konkursrådets brev 25. november 2025 (37), Søndre Østfold tingretts retningslinjer for bostyrere (38), Brønnøysundregistrenes tre regneark (39), Innst. 355 L (2025–2026) (40) og Lov 19. juni 2026 nr. 48 (41). Referanse 5 er utvidet med sidetall, tabellnoten, panel Es fulle fordeling, setningen på side 30 og grensen på 85,4 prosent. (i) Hovedtall har fått to linjer, begge sammendragene én setning, «Dette er etablert» og «Dette er ikke etablert» ett avsnitt hver, kapittel 14 et avsluttende avsnitt om Del II, kapittel 15 en linje om de to nye figurene, innholdsfortegnelsen fem lenker, og siteringsblokken datoen. (h) 13. september, etter en ny gjenlesning av den publiserte siden: ordet «gulv» om divisjonen 54,3 prosent er tatt ut av kapittel 1 og referanse 5 — divisjonen deler to tabeller med hver sin, delvis ukjente populasjon og er verken en andel eller en nedre grense; kapittel 18 sier ikke lenger at ulike kilder ikke kan forklare dekningsmønsteret år for år, bare at rapporten ikke forklarer det; kapittel 19 kaller 97,5-prosentkontrollen indirekte; kapittel 17 sier «siste regnskapsår tre år eller mer tilbake» i stedet for «sluttet å levere», at full dekning ikke i seg selv betyr midler til overs, og at varsel finnes for 1 944 av 2 571. Samme natt ble to gjenværende setninger med samme innhold rettet: kapittel 18 om avgrensningen «reelle» og 2010- mot 2011-kullet, og kapittel 19 om de 254 boene uten regnskap i tabellen. Tredje gjenlesning samme natt: forholdet mellom panel B og panel A er skrevet som telleforhold (40,9 og 98,9 prosent), ikke som «manglende åpninger», i kapittel 1, 18 og referanse 5, og slutningen at 2010-tallet beviser at kullet var ferdigbehandlet, er tatt ut. (i) 13. september: omtalen av gjenkjøringen 12. september er forenklet til «separat gjenkjøring med egen kode»; det engelske sammendraget er rettet fra +38,4 til +38,0 dager i tråd med forrangsregelen i 13.13; erklæringen om datagrunnlaget i 11.1 og i sluttavsnittet er utvidet med årsregnskapsopplysningene som Del II bruker.
To rettelser fra gjenkjøringen. Tilleggsanalysen ble 12. september 2026 gjenkjørt i en separat kjøring som gjenberegnet uttrekkene og gjenparset alle 1 098 lagrede avslutningskunngjøringer med egen parser. Kohorten, tvangsavviklingsutfallene, flaggtellingen og konkursdividenden reproduserte. To feil ble funnet og rettet før publisering. Den første: et arbeidsutkast oppga at 82,1 prosent av tvangsavviklingsselskapene med regnskap hadde null driftsinntekter. Feltet mangler i alle 1 358 radene fra én av regnskapskildene og finnes bare i 432 av 1 922 rader; tallet var et dekningsartefakt. Setningen er strøket, og driftsinntekt brukes ikke som belegg om tvangsavviklingsboene noe sted. Der driftsinntekt fortsatt brukes — om konkurskohortens byggselskaper i kapittel 6 og 19 — har feltet full dekning i kilden. Den andre: dividendeparseren for tvangsavviklingsboene leste én kunngjøring som navngir både klasse II og uprioriterte krav, som klasse II alene. Rettet blir tallene 82 bo i stedet for 81 der uprioriterte krav fikk dividende, median sats 63,6 i stedet for 57,6 prosent, og 31 bo i stedet for 30 der uprioriterte krav fikk 100 prosent dividende. Samme gjennomgang bidro med grensen i kapittel 18: selv om hver eneste av de 6 260 tvangsavviklingssakene i 2021-rapportens utvalg var avsluttet på grunn av manglende midler, må minst 12 085 av de øvrige 14 153 avsluttede sakene — 85,4 prosent — være det samme, slik at sammenslåingen av de to dørene forklarer høyst 4,5 prosentpoeng av rapportens 89,9 prosent. Tilleggsanalysens tall står i tilleggsstudiens egen talljournal. Hovedstudiens talljournal er ikke endret; to av dens rader — E5 om saksmiksen og K2 om divisjonen 18 345 av 33 762 — er dermed eldre enn 13.16 og denne merknaden, og leses med dem.
14. Konklusjon
Tre av fire konkursbo etter norske aksjeselskaper lukkes, som hovedregel uten at boet betaler noe til kreditorene. Av 5 165 bo åpnet mellom 1. september 2023 og 31. desember 2024 og fulgt i minst 601 dager er den kumulative sannsynligheten for innstilling etter konkursloven § 135 ved en fast horisont på 24 måneder 74,8 prosent [73,6–76,0]. Observert per 24. august 2026 var 3 897 bo — 75,5 prosent [74,3–76,6] — innstilt fordi midlene ikke rakk til fortsatt bobehandling; 917 bo, 17,8 prosent, nådde ordinær avslutning; 351, 6,8 prosent, var fortsatt uavgjorte.
Nivået er ikke nytt. Det er tallmessig svært nær det Justisdepartementet rapporterte for 1990-tallet, og nesten det dobbelte av nivået i 1976. Men de eldre tallene har en annen nevner — proposisjonen identifiserer 1976–1991-serien som statistikk over avsluttede konkurser — så dette er en sammenlikning av rapporterte nivåer, ikke belegg for at nivået har stått stille. Departementets egen forklaring på økningen — at panteloven av 1980 gjorde det mulig å binde opp verdiene før boet åpnet — kan vi verken bekrefte eller avkrefte med dette materialet. Studien har ikke estimert virkningen av noen lovendring, og påstår ikke å ha gjort det.
For byggenæringen er bildet delt, og delingen er poenget. Byggeboene er sjeldnere tomme enn boene i økonomien ellers — 70,5 mot 76,2 prosent ved 24 måneder, 71,2 mot 76,9 prosent observert — og forskjellen tåler både statistisk prøving (Grays test p = 1,4 × 10⁻⁸) og den mest nærliggende innvendingen om umodenhet. Rekkefølgen kan ikke snus av noen felles oppløsningsrate blant de uavgjorte boene; den kan i prinsippet snus av tilstrekkelig ulike rater, og materialet gir ingen holdepunkter for at ratene er ulike. Men byggeboene bruker lengre tid, rundt to måneder mer til innstilling, og forskjellen blir noe større i fullførte saker når rettskretsen holdes fast. Flere av dem er fortsatt uavgjorte. Bak gjennomsnittet ligger et spenn fra 66,3 til 77,5 prosent mellom byggfagene, som skal leses som et spenn og ikke som en resultatliste, og en eiendomsutviklingsdel på 80,2 prosent som ligger klart dårligere an enn de utførende fagene. Bygg har lavere § 135-andel, men langsommere observert progresjon til § 135, enn alle øvrige næringer samlet — og den forskjellen ligger i de første seks månedene, ikke jevnt utover.
Mellom rettskretsene finnes reell variasjon — fra 66,8 til 82,0 prosent — som næringssammensetningen ikke dempet vesentlig under den standardiseringen vi kjørte. Den kan ikke leses som en rangering: saksmiksen er bare delvis observerbar: den siden som er observerbar — oppbud mot bo åpnet uten at selskapet selv hadde begjært oppbud — endrer ikke bildet (kapittel 19), hvem som ellers begjærte, er ikke observerbart, og etter multiplisitetskorreksjon skiller bare én krets seg fra tre andre, alle i den lave enden.
Studiens metodiske bidrag er kanskje det som varer lengst. En utfallsstudie av konkursbo står og faller på tre valg: at kohorten bygges fra åpningssiden innenfor materialets observerbare vindu, at vinduet kuttes der modningskurven flater ut i stedet for der dataene slutter, og at næring hentes fra kunngjøringen framfor fra næringskoden på et foretak som ikke lenger finnes. Gjør man ett av disse valgene feil, får man et tall som ser nøyaktig like presist ut, men som lander på 62,4 prosent der det riktige svaret er rundt 75. Vi viser at utfallet lar seg måle, at det lar seg kalibrere mot den offisielle tellingen med et telleforhold på 100,4 prosent for aksjeselskaper, og at det varierer systematisk både mellom næringer og mellom rettskretser — og vi viser hvor grensene går.
Det vi ikke har etablert, står i kapittel 13 og skal siteres sammen med resultatene. Fremfor alt: 351 bo er ikke ferdig behandlet, saksmiksen per domstol er bare delvis observerbar, og «innstilt» er ikke det samme som at ingen kreditor fikk noe. Enheten er boet. Studien fastslår ikke hva en bestemt usikret kreditor fikk.
Hva en usikret kreditor kan gjøre med tallet, ligger utenfor denne studien — men det er verdt å si hvor det ligger. Når tre av fire bo lukkes, som hovedregel uten utbetaling fra boet, og 680 av de 917 boene som nådde ordinær avslutning bare betalte til prioriterte krav, er det lite å hente etter åpningen; den beslutningen som fortsatt er i behold, er den som tas før kontrakten inngås. Det er et annet spørsmål, og en annen studie. Byggsikts risikostudie rangerer norske aksjeselskaper på risiko for konkurs eller tvangsoppløsning innen 24 måneder, og rapporterer at de øverste 1, 5 og 10 prosentene av rangeringen fanget henholdsvis 29,10, 55,85 og 67,03 prosent av de 8 082 observerte utfallene i FY2024-evalueringen. Den studien sier samtidig tydelig hva den ikke er: den bestod ikke sin egen forhåndsdefinerte kalibreringsport, og den advarer selv mot å lese skåren som en ferdig absolutt sannsynlighet eller å bruke den direkte som prisingsgrunnlag eller tapsestimat. Kombinasjonen som holder, er derfor beskjeden — en rangering av hvem som er utsatt før konkursen åpnes, og denne studiens tall for hva som er igjen etterpå. «Tomme bo» sier ingenting om det første, og risikostudien sier ingenting om det andre.
To av spørsmålene denne studien lot stå åpne, er siden målt. Om en ordinær avslutning faktisk ga utbetaling, er lest av registerets egne avslutningskunngjøringer: i 680 av de 917 boene som nådde utlodning, var prioriterte krav — lønn og skatt — den laveste klassen som fikk dividende, og uprioriterte krav fikk dividende i minst 225 av alle 5 165 bo — 4,4 prosent, eller 237 = 4,6 prosent lest i dekningsrekkefølge — med median sats 10,3 prosent der de fikk noe. Den andre døren inn i bobehandlingen, tvangsavvikling, er målt for det samme vinduet: 2 317 av 2 571 bo innstilt per 24. august 2026, 90,1 prosent, og begge dørene samlet 6 214 av 7 736 saker — 80,3 prosent av alle, 85,1 prosent av de avgjorte. Begge målingene, en ny lesning av 2021-rapportens 90 prosent og en analyse av hva som forutsier et tomt bo før boet åpnes, står i Del II. Ingen av dem endrer et tall i kapittel 1 til 15.
For den som sender en faktura til et foretak i vanskeligheter, er den praktiske konklusjonen kortere: Forbrukerrådets «ofte ikkje noko å hente» er ikke en forsiktig formulering. Det er tre av fire bo.
15. Publikasjonspakke
Resultatfigurene, resultattabellene og aggregatfilene i pakken viser samlede tall, ikke enkeltforetaks resultater. Metodedepotet inneholder i tillegg kode, dokumentasjon, kontrollmateriale og de to kohortlistene med organisasjonsnumre. Hver publiserte resultatcelle har minst ti observasjoner, med det unntaket kapittel 11.8 navngir: et fåtall tellinger under ti som utelukkende beskriver strukturen i offentlig kunngjorte hendelser.
| # | Figur | Innhold | Grunnlagsfil |
|---|---|---|---|
| 1 | Femti år med tall — og tre diskrete målepunkter | 1976 (40 %) → 1996 (75 %) → kohorten (75,5 %), pluss de offisielle, ikke-kohortkoblede tallfestingene 1999–2019 (senest gjentatt i mars 2026) som kontekstrader som ikke tegnes | historisk-maalepunkter |
| 2 | Fossefallet | 5 165 bo fordelt på tre utfall, med byggspor | fossefall-per-1000-bo |
| 3 | Byggfag med konfidensintervaller | Seks fag, 66,3–77,5 % | F1-byggfag-innstillingsandel |
| 4 | Kumulativ insidens, bygg mot øvrige | Tid til innstilling, konkurrerende hendelse | modningskurve-cif |
| 5 | Rettskretser | Andel mot sensureringsbevisst mediantid, boble = saker, n ≥ 100 | domstol-punktdiagram |
| 6 | Modningskurven | Risikomengde og naiv kvartalsserie | modningskurve-risikomengde, modningskurve-naiv-per-kvartal |
| 7 | Kalibrering mot offisiell statistikk | Kvartalsvis telleforhold og byggandel | F5-ssb-kalibrering-bransje, ssb-kalibrering |
| 8 | To dører | Konkursbo, tvangsavviklingsbo og begge samlet, fordelt på innstilt, ordinær avslutning og uten registrert utfall; innstilt av avgjorte mot 2021-rapportens tall | F-tvangsavvikling-utfall |
| 9 | Dividende til uprioriterte krav | Fordeling av satser i de 225 konkursboene og de 82 tvangsavviklingsboene, med median og kvartiler | D1-parsed, F-avslutning-dividende-parsed |
I tillegg publiseres:
- Nedlastbar CSV med kohortaggregater per næring, utfall, rettskrets og åpningskvartal, med minstecelle ti.
- Del IIs tallgrunnlag ligger i tilleggsstudiens talljournal, som oppgir teller, nevner, estimand og kilde for hvert tall i kapittel 16–19. Den nedlastbare CSV-en dekker kapittel 1–15 og er ikke utvidet i denne revisjonen.
- metodegrunnlag.json med kohortdefinisjon, vindusbegrunnelse, dedupliseringsregler, versjon på kartet fra næringsetikett til næringskode, kalibreringstabellen mot offisiell statistikk, kohortfingeravtrykket med full avtrykksspesifikasjon og kjøredato.
- Revisjonens tallgrunnlag fra den eksterne metodegjennomgangen: kumulativ insidens ved 12, 18 og 24 måneder med risikomengder, Grays test og risikodifferansene, konfidensintervaller for varighetsmedianene og hasardratioen, proporsjonalitetsdiagnostikken med den tidsdelte analysen, de differensielle sensitivitetsgrensene med landemerkeankeret, de Holm-korrigerte domstolskontrastene med den hierarkiske modellen, standardiseringens stratatabell og per-krets-O/E med vekter og usikkerhet, og permutasjonsfordelingens kalibrering. Alle utfallsfiler er byte-deterministiske og har oppgitt sha256.
- Avtrykk av de to SSB-korrespondanseartefaktene (Klass-endepunkt 2919 med hentedato og kanonisk avtrykk, og byråets to publiserte regneark datert 29.04.2026), slik at næringskartet kan gjenskapes mot riktig versjon.
- Engelsk sammendrag for insolvensrettslig og kredittfaglig forskning.
Del II (12. september 2026) legger til figur 9 (to dører; grunnlagsfil F-tvangsavvikling-utfall) og figur 8 (dividende til uprioriterte krav; grunnlagsfil D1-parsed og F-avslutning-dividende-parsed), tilleggsstudiens egen talljournal og de to uavhengige parserne bak dividendetallene.
Figurtekstene i kapitlene 1–12 og 16–17 er de kanoniske; ved gjenbruk av en figur skal figurteksten følge med, inkludert as-of-datoen og forbeholdene den bærer.
Del II — Tilleggsanalyse, 12. september 2026
16. Hvem fikk betalt: dividende lest fra 923 avslutningskunngjøringer
Studien har hele veien sagt hva den ikke visste: om et bo som nådde ordinær avslutning, faktisk betalte noe — og i så fall til hvem. Kapittel 13.10 førte det opp som en navngitt grense. Den grensen er nå målt, med den samme kilden som bærer resten av studien: registerets egne kunngjøringer.
Når bobehandlingen avsluttes med utlodning, kunngjør Konkursregisteret det, og kunngjøringen bærer én setning av formen «med utbetaling av X % dividende til [kravklasse], jf. konkursloven § 128». Kilden skriver paragraftegnet uten mellomrom, bruker punktum som desimaltegn og trykker satsen med seks desimaler; gjengivelsene her er normalisert til norsk skrivemåte. Kunngjøringen navngir én kravklasse. I 918 av de 923 sidene er det en klasse i lovens forstand; tre skriver «alle krav» og to «prioriterte krav» uten klassetall.
Rekkefølgen følger dekningsloven: først boets egne massekrav (§ 9-2) — først og fremst bostyrers salær og omkostningene ved bobehandlingen — så fortrinnsberettigede fordringer av første klasse, lønn og annet arbeidsvederlag, i kunngjøringene «prioriterte krav kl. I» (§ 9-3), deretter annen klasse, skatte- og avgiftskrav (§ 9-4), så de alminnelige, uprioriterte kravene (§ 9-6), og til slutt de etterprioriterte (§ 9-7). Pantsikret gjeld dekkes i hovedsak utenfor boet. Kunngjøringen sier ikke selv hvilke andre klasser som fikk noe. Studien leser den klassen som navngis, som den laveste som fikk noe: ingen av de 923 kunngjøringene navngir flere enn én klasse, og de tre boene som dekket alt, skriver «alle krav». Det er en forutsetning, ikke en opplysning fra kilden, og den prøves i 16.3.
Alle 923 avslutningskunngjøringene i kohorten er lest. 917 gjelder bo som nådde ordinær avslutning uten en forutgående innstilling; de seks øvrige gjelder bo som først var innstilt, telles som innstilte og holdes utenfor hvert tall nedenfor. Alle seks oppgir likevel en dividende — to til klasse I, to til klasse II og to til uprioriterte krav, de siste med 42,62 og 100,00 prosent. De er den eneste direkte observasjonen studien har av at et bo som først ble innstilt, senere kan ha betalt ut noe. Alle utfall er observert per 24. august 2026; kunngjøringssidene er lest 12. september 2026.
Alle 917 oppgir en dividende; ingen av dem skriver «uten utlodning», «uten utbetaling» eller «uten dividende», og ingen av dem er en tilbakelevering av boet til selskapet etter konkursloven § 136 — alle 923 sidene bærer utlodningssetningen etter § 128. Et bo er klassifisert som ordinært avsluttet fordi det har en slik kunngjøring, og i denne kohorten oppgir hver eneste av dem en utbetaling til minst én kravklasse. Kunngjøringen viser hva som ble utloddet, ikke hva den enkelte kreditoren til slutt mottok.
| Laveste klasse som fikk dividende | Bo | Andel av 917 | Andel av 5 165 |
|---|---|---|---|
| Bare prioriterte krav (klasse I lønn mv., klasse II skatt og avgift, og to bo uten klassetall) | 680 | 74,2 % | 13,2 % |
| Uprioriterte krav, «alle krav» medregnet — gulv | 225 | 24,5 % | 4,4 % |
| Bare etterprioriterte krav navngitt | 12 | 1,3 % | 0,2 % |
| Uprioriterte krav fikk noe, lest i dekningsrekkefølge | 237 | 25,8 % | 4,6 % |
Tabell 16.1. De tre første radene er gjensidig utelukkende og summerer til 917. Den fjerde raden er ikke en fjerde gruppe: den er rad to pluss rad tre, lest i lovens dekningsrekkefølge. Talljournalens rad I3–I6, gjenparset i en separat kjøring 12. september 2026; kolonnen «Andel av 5 165» er regnet av de samme tellerne mot kohortens 5 165 bo. Utfall observert per 24. august 2026, kunngjøringssidene lest 12. september 2026.
Av alle 5 165 konkursbo i kohorten — aksje- og allmennaksjeselskaper med konkurs åpnet 1. september 2023 til 31. desember 2024 — fikk alminnelige, uprioriterte krav dividende i minst 225 bo (4,4 prosent). I 680 av de 917 boene som nådde utlodning (74,2 prosent) var en prioritert klasse den laveste som fikk dividende: lønnskrav i klasse I eller skatte- og avgiftskrav i klasse II. De 680 fordeler seg på 428 bo med klasse I som eneste navngitte klasse, 250 med klasse II og to der kunngjøringen skriver «prioriterte krav» uten klassetall.
De 225 er et gulv, ikke et punktanslag. Tolv kunngjøringer navngir bare etterprioriterte krav, en klasse som etter dekningsloven § 9-7 dekkes etter de alminnelige kravene i § 9-6; leses kunngjøringene i lovens dekningsrekkefølge, er de uprioriterte dekket også der, og tallet blir 237 av 917 (25,8 prosent) og 4,6 prosent av 5 165. Kunngjøringen sier det ikke selv, så studien fører det laveste tallet som hovedtall og oppgir begge lesningene. Følsomheten går begge veier, og begge er oppgitt. Nedover: under den frosne normaliseringsregelen for klassenavnene ligger tallet mellom 221 og 225 (24,1–24,5 prosent), fordi fire bo har en klassestreng som må tolkes — «minst 225» forutsetter altså hovedlesningen av disse fire. Oppover: lest i lovens dekningsrekkefølge blir tallet 237, og de tolv boene med to avslutningskunngjøringer (se 16.3) kan bare legge til, aldri trekke fra.
16.1 Satsen: median 10,3 prosent, med en lang hale
Der uprioriterte krav fikk noe — de 225 boene — er mediansatsen 10,3 prosent (P25 3,3; P75 23,5). Gjennomsnittet er 18,7 prosent, altså høyere enn medianen, fordi halen er lang: laveste sats er 0,01 prosent, høyeste 100,00. Satsen var under 5 prosent i 69 av de 225 boene, minst 25 prosent i 51 og 100 prosent i 8.
| Dividende til uprioriterte krav | Bo |
|---|---|
| 0–1 % | 16 |
| Over 1 til 5 % | 53 |
| Over 5 til 10 % | 41 |
| Over 10 til 25 % | 64 |
| Over 25 til 50 % | 30 |
| Over 50 til 100 % | 21 |
| Sum | 225 |
Tabell 16.2. De 225 boene fordelt på sats. Båndene er lukket oppad: et bo med nøyaktig 5,00 prosent ligger i båndet over 1 til 5 prosent. Laveste observerte sats er 0,01 prosent, høyeste 100,00. Satsen er den som står i den første avslutningskunngjøringen; tolv av de 917 boene har en senere, rettet gjenkunngjøring, og i tre av de fem som er kontrollert, er satsen justert (største endring 1,35 prosentpoeng), mens kravklassen er uendret i alle fem (se 16.3). I dekningsrekkefølge (n = 237) er medianen 11,5 prosent (P25 3,5; P75 28,4). Talljournalens rad I5.
Figur 8 setter fordelingen ved siden av den samme fordelingen for tvangsavviklingsboene — den andre døren inn i bobehandlingen, målt for det samme vinduet i kapittel 17: der fikk uprioriterte krav dividende i minst 82 av 175 ordinært avsluttede bo, 3,2 prosent av 2 571 vedtak, med mediansats 63,6 prosent.
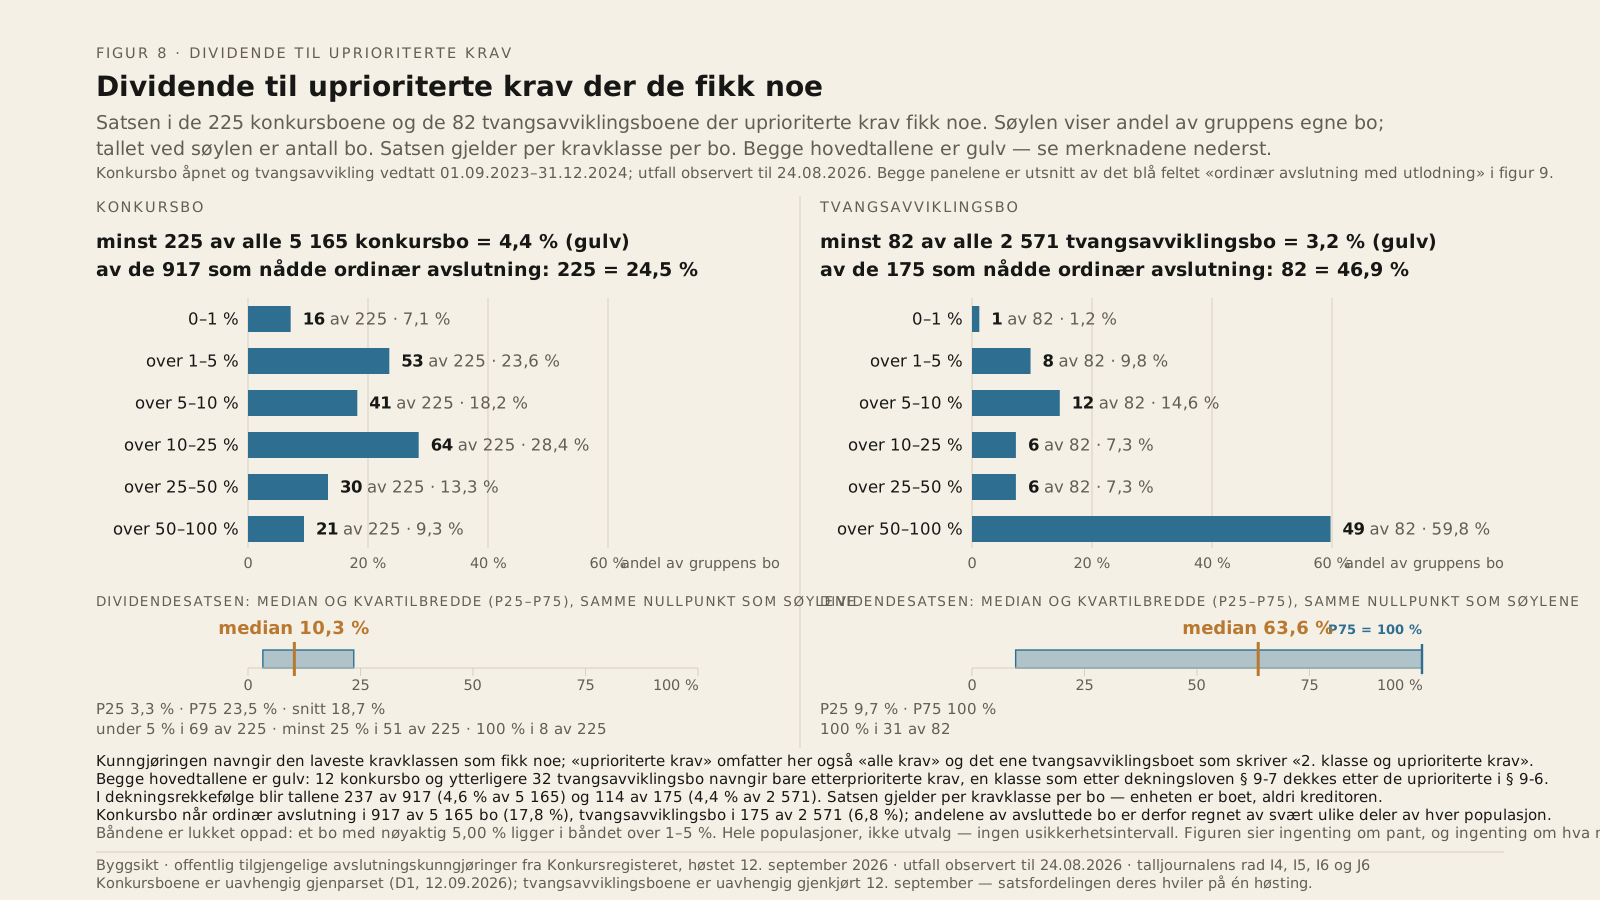
Figur 8 · Dividende til uprioriterte krav der de fikk noe Uprioriterte krav fikk dividende i minst 225 av de 917 ordinært avsluttede konkursboene (24,5 prosent; 225 av alle 5 165 = 4,4 prosent) og i minst 82 av de 175 ordinært avsluttede tvangsavviklingsboene (46,9 prosent; 82 av alle 2 571 = 3,2 prosent); begge antallene er gulv. Der uprioriterte krav fikk noe, var mediansatsen 10,3 prosent i konkursboene og 63,6 prosent i tvangsavviklingsboene.
Et referansepunkt finnes utenfor materialet. Rapporten som Mjøs, Kostøl og Pelja avga til Justis- og beredskapsdepartementet 15. februar 2021 (referanse 5), måler også studiens egen størrelse. Tabell 6 panel A fordeler utlodningene i rapportens utvalg etter siste dividendemottaker, med samme leseregel som vår — alle klasser med bedre prioritet er da dekket fullt ut — og gir massekrav 5, første prioritet 532, annen prioritet 515, uprioriterte 329, etterprioriterte 80 og aksjonærer 5, i alt 1 466 saker. Uprioriterte krav var siste mottaker i 329 av 1 466 — 22,4 prosent — og lest i dekningsrekkefølge fikk de noe i 414 av 1 466, 28,2 prosent, mot våre 225 av 917 (24,5 prosent) og 237 av 917 (25,8 prosent). Perioden, utvalget og nevneren er andre, og vi har ikke reprodusert rapportens tall; retningen er den samme. Panel B i samme tabell oppgir en gjennomsnittlig dekningsgrad ved utlodning på 11,23 prosent for uprioriterte krav, mot 40,41 for annen prioritet, 76,63 for første og 100 for massekrav. Den størrelsen setter vi ikke opp mot vår: rapporten opplyser ikke om gjennomsnittet er regnet over alle utlodningene i utvalget eller bare over dem der uprioriterte krav fikk noe, og de to lesningene gir svært ulike tall.
16.2 Bygg, og bo som ble åpnet på selskapets eget oppbud
Byggbo avsluttes noe oftere ordinært enn de øvrige boene i kohorten: 258 av 1 280 utførende byggbo (20,2 prosent) mot 659 av 3 885 (17,0 prosent), en forskjell på 3,2 prosentpoeng. Men blant de avsluttede byggboene fikk uprioriterte krav dividende i 38 av 258 (14,7 prosent), mot 187 av 659 (28,4 prosent) ellers — en forskjell på 13,6 prosentpoeng. Målt mot alle boene i hver gruppe er tallene 38 av 1 280 (3,0 prosent) mot 187 av 3 885 (4,8 prosent). Der de fikk noe, var satsen høyere i bygg: median 15,4 prosent i de 38 byggboene mot 8,7 prosent i de 187 øvrige. Forskjellen mellom de to medianene er ikke prøvd statistisk, og den hviler på 38 bo i den ene gruppen. I dekningsrekkefølge blir tallene 40 av 258 og 197 av 659; i den strengeste normaliseringen står bygg uendret på 38 av 258 mens øvrige faller til 183 av 659. Retningen holder i alle tre lesningene.
Det som kan sies, er at andelen byggbo der uprioriterte krav fikk dividende, er lavere enn i de øvrige boene i kohorten. Det som ikke kan sies, er hvorfor: kunngjøringen oppgir klasse og sats, ikke hva boet inneholdt, hvem som hadde pant eller hva lønnsgarantiordningen hadde dekket. Kapittel 6 sa at materialet ikke inneholder dividendeoppstillinger, og at forklaringen om at et byggebo oftere har noe å realisere, derfor verken kunne bekreftes eller avkreftes. Kunngjøringene gir nå ett utfall til, ikke mekanismen.
Oppdelingen etter åpningsgrunnlag ser annerledes ut. Av kohortens 3 734 bo der åpningskunngjøringen oppgir «Åpnet etter: Oppbud», nådde 714 ordinær avslutning. Av de 1 431 boene der linjen mangler — bo som ble åpnet uten at selskapet selv er registrert med oppbud — nådde 203 det samme. Uprioriterte krav fikk dividende i 190 av de 714 (26,6 prosent) mot 35 av de 203 (17,2 prosent); i dekningsrekkefølge 202 av 714 (28,3 prosent) mot 35 av 203, som er uendret. Forskjellen beskriver hvem boene var, ikke hva begjæringen gjorde. Oppbudsboene er systematisk større: 84,6 prosent av boene med minst 5 millioner kroner i siste balanse er registrert med oppbud, mot 61,3 prosent av boene uten regnskap, og siste balanse er den sterkeste enkeltprediktoren for hva et bo kan betale (kapittel 19). Forskjellen er ikke standardisert for balansestørrelse her. Forbeholdet fra kapittel 19 gjelder i tillegg: linjen sier bare fra den ene siden, kunngjøringen navngir aldri hvem som ellers begjærte, og registreringspraksisen varierer mellom rettskretsene (oppbudsandel 57,8–88,2 prosent).
16.3 Kilden, lesingen og den uavhengige gjenlesningen
De 923 kunngjøringene ble lest fra registerets kunngjøringstjeneste 12. september 2026, alle 923 uten feil. Alle er av typen «Konkurs - avslutning av bobehandlingen», og saksnummeret på siden er det samme som studiens database fører for boet ved åpningen, på 923 av 923.
Hvert tall er deretter utledet på nytt og uavhengig, med en parser skrevet fra bunnen av som leste sidene på nytt uten å se den første kjøringens resultater: satsen er identisk i 923 av 923 bo, kravklassen i 922 av 923. Avviket er én kunngjøring der klassestrengen ble avkortet ved et komma i den første lesningen. 43 av de 923 kunngjøringene (4,7 prosent) bruker en klassestreng som ikke er en av de seks vanlige formene — 28 varianter, fra skrivefeil til «fordringer» for «krav». Normaliseringsregelen er frosset og står i talljournalen: skrivefeil rettes bare i klassens navn, aldri i klassetallet, og «alle krav» leses som alle fire klassene.
Tre ting hører med. Tjue tilfeldig valgte bo ble lest på nytt fra kilden samme dag: kunngjøringsblokken var byte-identisk med den første lesingen i 20 av 20, mens resten av dokumentet skilte seg med nøyaktig de samme 405 bytene på alle tjue sidene — en endring i nettstedets mal, utenfor kunngjøringen. Tolv av de 917 boene har to avslutningskunngjøringer i registeret; studien bruker den første, slik as-of-regelen krever. Fem er kontrollert mot den andre, valgt der en senere utlodning i så fall kunne nå lenger ned i rekkefølgen: kravklassen var uendret i alle fem, tre bar en rettet sats (største endring 1,35 prosentpoeng) og tre en endret utlodningsdag. For de fem er den andre kunngjøringen en rettet gjenkunngjøring av den samme utlodningen, ikke en etterutlodning av midler som kom til etter sluttutlodningen. De sju øvrige er ikke kontrollert — grensen på 25 kall mot kilden var brukt opp — og står som et navngitt restpunkt; en etterutlodning der ville kunne nå en lavere klasse, og kan bare legge til de 225, aldri trekke fra. Og for ett bo er avslutningen datert 13. november 2024 hos kilden, men 17. juni 2024 i studiens kunngjøringsbase; registeret har bare én avslutningskunngjøring for foretaket, så kildens dato er den riktige. Boet er ett av de seks som var innstilt først, og ingen av tallene her berøres.
16.4 Hva kapittelet ikke måler
Enheten er fortsatt boet, og lesningen er per kravklasse per bo. Kunngjøringen navngir en klasse, aldri en kreditor: at mediansatsen blant de 225 boene der uprioriterte krav fikk noe, var 10,3 prosent, sier ingenting om hva en bestemt underleverandør fikk, eller om hvor mange kreditorer klassen besto av. Den sier heller ikke hvem som satt med kravet: et lønnskrav i klasse I kan være utbetalt av den statlige lønnsgarantiordningen, og dividenden går da til staten, som har trådt inn i arbeidstakerens krav med dets fortrinnsrett. Hvor ofte det skjedde, kan ikke telles i dette materialet.
Pantet ligger i hovedsak utenfor: kunngjøringen viser hva som ble fordelt gjennom boet, ikke hva en kreditor med sikkerhet hentet ved siden av bobehandlingen. Ett unntak er boets legalpant for boomkostninger — 5 prosent av det pantsatte formuesgodets verdi, panteloven § 6-4 — men de midlene går til bobehandlingen, aldri til en kravklasse. Beløpene ligger også utenfor — satsen er en andel av de godkjente kravene i klassen, ikke et kronebeløp — og ingen av de 923 kunngjøringene nevner massekravene, boets egne omkostninger etter dekningsloven § 9-2, så hva bobehandlingen selv kostet, er usynlig her.
Andelene i dette kapittelet er fulltellinger av kohorten slik den stod 24. august 2026, ikke anslag fra et utvalg, og er derfor oppgitt uten konfidensintervall. Usikkerheten ligger i skjæringsdatoen, i normaliseringen av klassenavnene og i lesningen av kunngjøringen — ikke i utvalgsvariasjon.
Til slutt gjelder tallene bare de 917 boene som nådde utlodning, 17,8 prosent av kohorten. De 3 897 innstilte boene lukkes som hovedregel uten utbetaling fra boet. Seks av dem bærer likevel en avslutningskunngjøring med dividende, og Søndre Østfold tingretts retningslinjer for bostyrere åpner for at et mindre «overskudd» i et innstillingsbo etter avtale med retten kan utbetales som ekstraordinært avdrag til den eller de kreditorer med høyest prioriterte krav eller til rekvirenten, når overskuddet er for lite til en utlodning (referanse 38). Hva innstilling betyr, og hva det ikke betyr, står i kapittel 2. 351 bo var fortsatt uavgjorte 24. august 2026, og de er systematisk større enn kohorten: 48,1 prosent har minst 5 millioner kroner i siste balanse mot 15,6 prosent i kohorten (én kjøring). Flere av dem kan nå ordinær avslutning, og tallet 225 av 5 165 kan derfor bare stige. Andelen 225 av 917 er derimot betinget av hvilke bo som var ferdigbehandlet ved skjæringsdatoen, og den kan bevege seg begge veier.
17. To dører: tvangsavviklingsboene målt for samme vindu
Kohorten i denne studien er konkursbo, og bare konkursbo. Men konkurs er ikke den eneste veien inn i en bobehandling som ender med innstilling eller utlodning. Den andre er tvangsavvikling, og den er stor: i Brønnøysundregistrenes egne tall er mellom en fjerdedel og en tredjedel av alle åpnede bobehandlinger tvangsavviklinger — 1 683 av 6 024 i 2023, 27,9 prosent (regnearket er internt inkonsistent på totalen, men andelen er 27,9 prosent i alle varianter), og 2 003 av 6 504 i 2024, 30,8 prosent. Kapittel 11.2 sier at disse boene ikke inngår i kohorten. Dette kapittelet sier hva de er, og hva som skjedde med dem, målt med samme utfallsregel i samme vindu. De slås ikke sammen med kohorten; hensikten er at de to dørene skal kunne leses ved siden av hverandre i stedet for å blandes sammen.
17.1 To dører, to rettsgrunnlag
En konkurs åpnes fordi selskapet er insolvent. Konkursloven § 60 gir vilkåret: boet tas under konkursbehandling når skyldneren er insolvent. Insolvens er definert i § 61 og er to ting på én gang: selskapet kan ikke oppfylle forpliktelsene etter hvert som de forfaller, og betalingsudyktigheten er ikke forbigående — og eiendelene og inntektene til sammen antas ikke å gi full dekning, selv om oppfyllelsen blir forsinket ved salg av eiendelene. Begjæringen kan komme fra selskapet selv — et oppbud — eller fra en fordringshaver, privat eller offentlig; hvem det ellers var, navngir kunngjøringen aldri (kapittel 19). Vilkåret retten prøver, er økonomisk.
Tvangsoppløsning er noe annet. Ordet dekker rettens avgjørelse; avviklingen som følger, kalles tvangsavvikling, og registeret bruker begge ordene som kunngjøringstype — 2 203 av vedtakene i vinduet er kunngjort som det første, 368 som det andre. Her oppløses selskapet fordi et lovbestemt vilkår ikke er oppfylt: årsregnskapet er ikke sendt inn til Regnskapsregisteret, eller selskapet mangler styre, daglig leder eller revisor der loven krever det. Aksjeloven § 16-15 gjør hvert av disse bruddene til grunnlag for tvangsoppløsning. Registeret varsler først — Regnskapsregisteret når årsregnskapet mangler, Foretaksregisteret når styret, daglig leder eller revisor gjør det — og selskapet får en frist til å rette forholdet; blir det ikke rettet, avsier tingretten kjennelse om oppløsning (aksjeloven §§ 16-16 og 16-17). Vilkåret er formelt, ikke økonomisk: et fullt betalingsdyktig selskap kan gå gjennom denne døren.
Det som gjør de to dørene sammenliknbare — og som gjør at de kan forveksles — er at kjennelsen om tvangsoppløsning har samme virkning som en kjennelse om konkursåpning, og at selskapet deretter avvikles etter reglene i konkursloven og dekningsloven (aksjeloven § 16-18). Tvangsavviklingsboet får oppnevnt bostyrer, det kunngjøres med de samme kunngjøringstypene, og det lukkes enten ved innstilling etter konkursloven § 135 eller ved ordinær avslutning med utlodning etter § 128. Derfor lar de seg måle med samme utfallsregel som kohorten — og derfor kan en tabell som teller saker, legge dem sammen uten at sammenblandingen synes i tabellen.
17.2 Populasjonen: 2 571 bo, kontrollert mot registerets egen telling
Populasjonen er bygd fra vedtakssiden, slik kohorten er bygd fra åpningssiden: alle foretak med en første kunngjøring av typen «Tvangsoppløsning» eller «Tvangsavvikling» fra Konkursregisteret, datert 1. september 2023 til 31. desember 2024. To kilder er lagt sammen — foretakenes insolvenskunngjøringer og registerets egen liste over kunngjøringskategori 51, tvangsoppløsning og tvangsavvikling, lest 26. august 2026. Det gir 2 571 bo. Kohorten er forankret i aksje- og allmennaksjeselskaper; tvangsavviklingspopulasjonen er ikke avgrenset på organisasjonsform, og hvor stor den forskjellen er, er ikke målt. Ingen av de 2 571 hadde en kunngjort konkursåpning før vedtaket, så ingen sak er hentet inn fra feil spor. Fem fikk en konkursåpning etterpå — et avviklingsbo som viser seg å være insolvent, kan gå over i konkursbehandling — og for dem kan utfallet vi leser, tilhøre konkursboet og ikke tvangsavviklingsboet; det er høyst fem av 2 571. Tre av foretakene går igjen i konkurskohorten med hver sin sak, og den samlede nevneren 7 736 teller derfor saker, ikke selskaper. Tvangsavviklingsboene utgjør 2 571 av de 7 736 sakene, 33,2 prosent — om lag samme andel som i rapportens utvalg, der 6 260 av 20 413 avsluttede saker, 30,7 prosent, var tvangsavviklinger (kapittel 18).
Kontrollen utenfra er registerets egen månedsstatistikk (referanse 39). Brønnøysundregistrene teller 2 524 tvangsavviklinger i det samme vinduet; vår telling er 2 571, et telleforhold på 101,9 prosent. Måned for måned ligger forholdet mellom 99 og 109 prosent i femten av seksten måneder. Den sekstende er desember 2023, der vi teller 64 vedtak mot registerets 42. Det avviket har en forklaring i registerets eget regneark: tre fylkesrader for desember 2023 er ødelagt i formatet, og de 1, 15 og 6 vedtakene som ligger i cellen med fylkesnavnet, faller ut av registerets egen sum. Med dem er registerets desembertall 64 — det samme som vårt — og avviket for hele vinduet krymper fra 47 til 25 vedtak av 2 571. Telleforholdet per måned sier at vår telling av vedtak ligger tett på registerets, men det er et forhold mellom to separat definerte tellinger og kan ikke leses som en dekningsgrad; hvor mange vedtak eller utfall som eventuelt mangler i begge kildene, er ikke målt. Som i kapittel 12 kalles dette et telleforhold, ikke en dekning.
Tabell 17.1 — de to dørene, samme vindu, samme utfallsregel (åpninger og vedtak 1. september 2023 – 31. desember 2024, fulgt til 24. august 2026; 730-dagersraden er regnet på delkohortene åpnet eller vedtatt til og med 24. august 2024, n = 3 772 og n = 1 864)
| Konkursbo | Tvangsavviklingsbo | Samlet | |
|---|---|---|---|
| Åpninger / vedtak i vinduet | 5 165 | 2 571 (Brreg: 2 524) | 7 736 |
| Innstilt bobehandling (konkursloven § 135), av alle | 3 897 = 75,5 % | 2 317 = 90,1 % | 6 214 = 80,3 % |
| Ordinær avslutning, av alle | 917 = 17,8 % | 175 = 6,8 % | 1 092 = 14,1 % |
| Uten registrert utfall per 24.08.2026 | 351 = 6,8 % | 79 = 3,1 % | 430 = 5,6 % |
| Innstilt, av avgjorte | 3 897/4 814 = 81,0 % | 2 317/2 492 = 93,0 % | 6 214/7 306 = 85,1 % |
| Innstilt innen 730 dager (fast vindu) | 2 812/3 772 = 74,5 % | 1 670/1 864 = 89,6 % | — |
| Median dager til innstilling (fullførte forløp) | 152 | 87 | — |
Utfallet er lest av kunngjøringstypen «Innstilling av bobehandling» i begge kilder; for tvangsavviklingsboene skjer avviklingen etter konkurslovens regler. Studiens primærestimand, kumulativ insidens ved fast horisont med ordinær avslutning som konkurrerende hendelse, er ikke beregnet for tvangsavviklingsboene; de to dørene sammenliknes her på den observerte andelen per 24. august 2026 og på det faste 730-dagersvinduet. Konkursboenes 351 uten registrert utfall er de samme boene som figur 2 kaller «fortsatt uavgjort». Summen i den tredje kolonnen teller saker, ikke selskaper. Talljournalens rad A1, A2, J1–J5 og G2.
17.3 Utfallet: ni av ti vedtak endte med at bobehandlingen ble innstilt fordi midlene ikke rakk
Av de 2 571 boene var 2 317 — 90,1 prosent — innstilt etter konkursloven § 135 per 24. august 2026. 175 bo, 6,8 prosent, nådde ordinær avslutning. 79, 3,1 prosent, hadde ikke noe registrert utfall. Regnet av de 2 492 avgjorte sakene er andelen innstilte 93,0 prosent. I det faste 730-dagersvinduet — vedtak til og med 24. august 2024, n = 1 864 — var 1 670 innstilt innen to år, 89,6 prosent. Utfallstallene er regnet om igjen 12. september 2026 i en separat gjenkjøring med egen kode på det samme uttrekket, som reproduserte både 2 317 av 2 571 og 1 670 av 1 864. Selve databaseuttrekket er ikke hentet på nytt, så kontrollen gjelder regningen, ikke uttrekket.
De 79 uten registrert utfall er det svakeste punktet i målingen: de kan være bo som fortsatt er under behandling, og de kan være bo der ingen av de to kildene har fanget opp innstillingen. Begge forklaringene trekker samme vei: andelen innstilte av alle 2 571 bo, 90,1 prosent, kan bare stige når de 79 avklares, mens andelen av de 2 492 avgjorte kan bevege seg begge veier. Utfallsregelen er den samme for begge dører, men ikke kildene: kohortens utfall er lest av foretakenes kunngjøringer alene, tvangsavviklingsboenes av kunngjøringene forent med registerets liste over kategori 51. Forskjellen i innstillingsandel kan derfor ikke skilles fullstendig fra en forskjell i hvor godt de to kildene fanger et utfall.
Forskjellen mellom dørene er om lag femten prosentpoeng av alle saker og tolv av de avgjorte. Den er stor nok til at et sammenslått tall må leses som et tall om den blandede populasjonen, og ikke som et tall om konkursbo — heller ikke når vi selv regner det ut, slik den tredje kolonnen i tabell 17.1 gjør. Den er ikke stor nok til å forklare avstanden opp til de 89,9 prosentene i tabell 4 i rapporten Mjøs, Kostøl og Pelja avga til Justis- og beredskapsdepartementet 15. februar 2021 (kapittel 18 og referanse 5) — en andel av de 20 413 avsluttede sakene i rapportens utvalg for 2010–2019, som våre 85,1 prosent av avgjorte saker med begge dører inne ligger 4,8 poeng under, og våre 81,0 prosent for konkursboene alene 8,9 poeng under: selv om hver eneste av de 6 260 tvangsavviklingssakene i rapportens utvalg var avsluttet på grunn av manglende midler, måtte minst 12 085 av de 14 153 øvrige avsluttede sakene — 85,4 prosent — være det samme. Sammenslåingen kan altså ha løftet rapportens tall med høyst 4,5 prosentpoeng; resten av avstanden er ikke forklart her. Det er kapittel 18s emne.
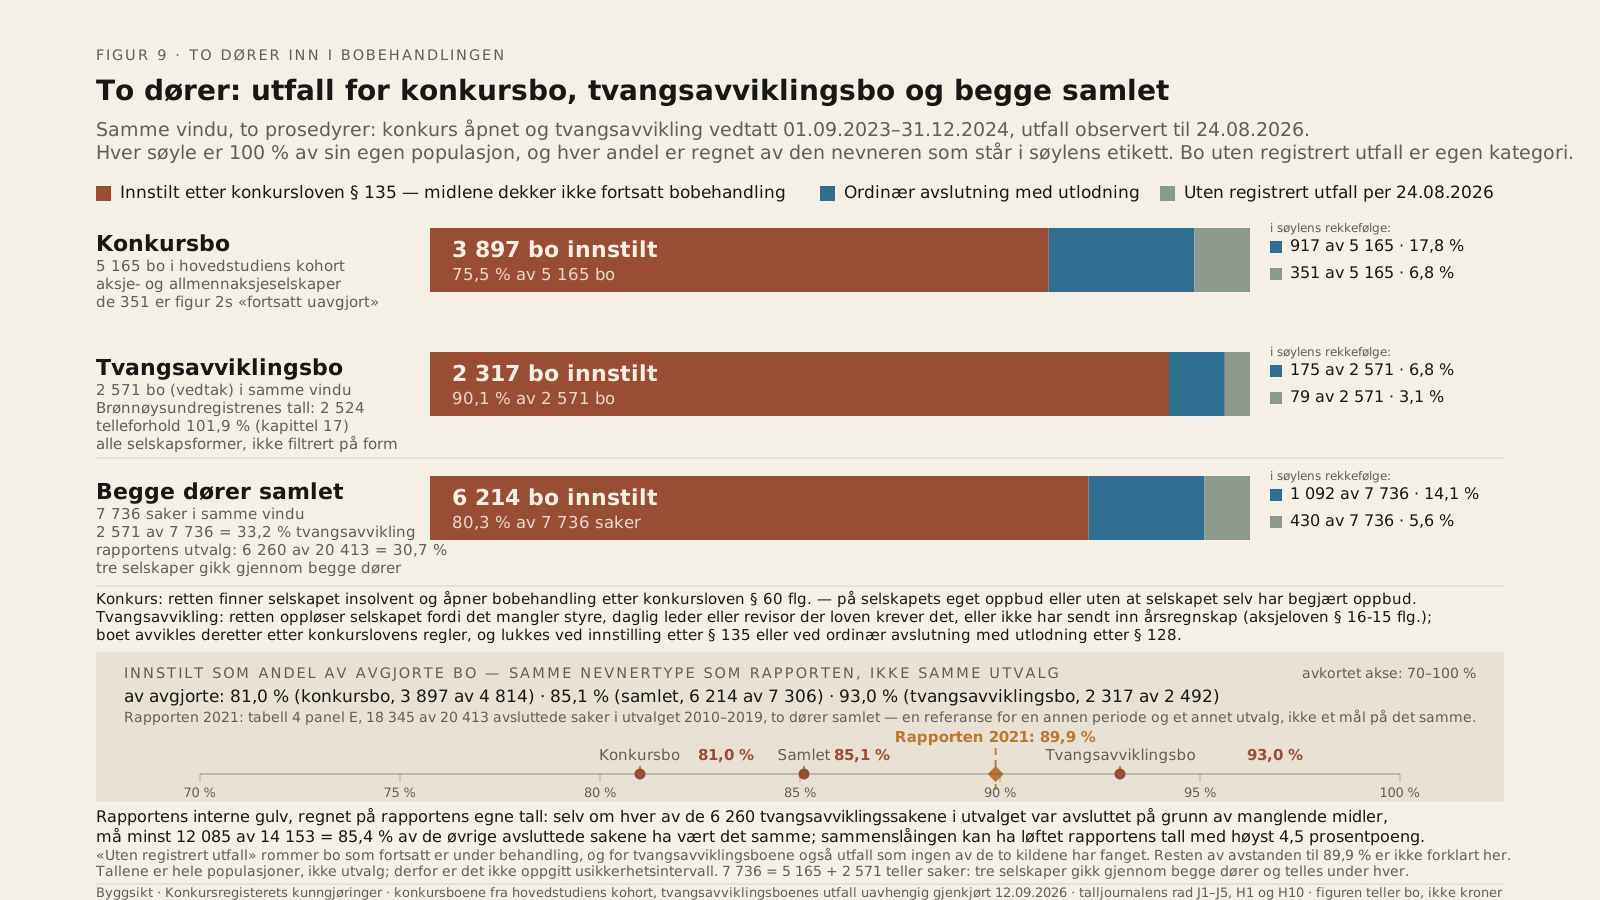
Figur 9 · To dører: utfall for konkursbo og tvangsavviklingsbo Målt for samme vindu og med samme utfallsregel var 3 897 av 5 165 konkursbo og 2 317 av 2 571 tvangsavviklingsbo innstilt etter konkursloven § 135 per 24. august 2026 — 6 214 av 7 736 saker samlet (80,3 prosent) og 6 214 av 7 306 avgjorte saker (85,1 prosent).
17.4 Hvem fikk betalt i de 175
Alle de 175 avslutningskunngjøringene oppgir en dividende, og 174 av dem navngir den laveste kravklassen som fikk noe; i den siste er klassestrengen uleselig, og det eneste som kan leses, er at klassen var prioritert. Klassen leses slik den står, etter samme frosne normaliseringsregel som i kapittel 16.
Tabell 17.2 — laveste kravklasse som fikk dividende, tvangsavviklingsboene (as-of 24. august 2026; per kravklasse per bo)
| Laveste klasse som fikk dividende | Bo | Andel av 175 | Andel av 2 571 |
|---|---|---|---|
| Bare prioriterte krav (klasse II skatt 41, klasse I lønn 19, én uleselig klassestreng) | 61 | 34,9 % | 2,4 % |
| Uprioriterte krav, inkludert «alle krav» — gulv | 82 | 46,9 % | 3,2 % |
| Etterprioriterte krav navngitt | 32 | 18,3 % | 1,2 % |
| Uprioriterte fikk noe, dekningsrekkefølge | 114 | 65,1 % | 4,4 % |
De tre første radene er gjensidig utelukkende og summerer til 175 bo; den fjerde er summen av rad to og tre. Talljournalens rad J6, gjenparset i en separat kjøring 12. september 2026.
Gulvet er 82: uprioriterte krav fikk dividende i minst 82 av de 175 boene, 3,2 prosent av alle 2 571 bo. Av de 82 navngir 63 kunngjøringer «uprioriterte krav» og 19 «alle krav» — full dekning til alle fire klassene, altså 100 prosent. Leses kunngjøringene i lovens dekningsrekkefølge — etterprioriterte krav dekkes etter dekningsloven § 9-7 først når de alminnelige kravene i § 9-6 er dekket fullt, men kunngjøringen sier det ikke selv — blir tallet 114 av 175, 4,4 prosent av 2 571. Der uprioriterte krav fikk noe — de 82 boene — er mediansatsen 63,6 prosent (P25 9,7; P75 100), og 31 av de 82 betalte 100 prosent: de 19 som skriver «alle krav», og 12 av de 63 som navngir uprioriterte krav. Medianen bærer altså preg av at nesten hvert fjerde av de 82 boene dekket alle krav fullt ut. At alle krav er dekket fullt ut, sier ikke om det var midler igjen etter kreditorene; om noe gikk tilbake til selskapet og eierne, står ikke i kunngjøringen og er ikke målt her. Konkursboene til sammenlikning, fra kapittel 16: 225 av 917 avsluttede bo, 24,5 prosent, mediansats 10,3 prosent blant de 225. Samlet for begge dører fikk uprioriterte krav dividende i minst 307 av 7 736 saker — 4,0 prosent — og 351 i dekningsrekkefølge, 4,5 prosent; i 741 av de 1 092 avsluttede boene var den laveste klassen som fikk dividende, en prioritert klasse. Hva bobehandlingen selv kostet, og hva en panthaver hentet utenom boet, står ikke i kunngjøringen. Alle andeler er per kravklasse per bo, aldri per kreditor, og de sier ingenting om hvor store krav som stod bak.
Én rettelse hører med. Den første parsingen leste én kunngjøring som navnga både klasse II og uprioriterte krav, som klasse II alene; gjenkjøringen 12. september fant den. Etter rettelsen går gulvet fra 81 til 82 bo, medianen fra 57,6 til 63,6 prosent, og antallet bo der uprioriterte krav fikk 100 prosent dividende, fra 30 til 31.
17.5 Hva materialet sier om selskapene før vedtaket
Det nærliggende spørsmålet er om tvangsavviklingsboene ligner konkursboene. Her holder vi oss til regnskapskilden, som er den mest robuste av dem vi har: siste årsregnskap med regnskapsår før vedtaks- eller åpningsåret, samme mål på begge kohorter — men med én konsekvens som må stå først. Radene under den første i tabell 17.3 er regnet på de 1 922 tvangsavviklingsboene og de 4 831 konkursboene som har et slikt regnskap, altså på 74,8 mot 93,5 prosent av hver kohort. De 649 tvangsavviklingsboene uten regnskap er etter alt å dømme de tommeste — 624 av de 646 uten noe brukbart regnskap ble innstilt — så medianen for sum eiendeler er et øvre anslag for kohorten, ikke et midtpunkt.
Tabell 17.3 — profil før vedtaket eller åpningen (kun regnskapskilden, med Proff-kilden utelatt etter regel; én kjøring)
| Mål, siste regnskap før vedtaks-/åpningsåret | Tvangsavviklingsbo | Konkursbo |
|---|---|---|
| Har et slikt regnskap | 1 922/2 571 = 74,8 % | 4 831/5 165 = 93,5 % |
| … der siste regnskapsår ligger tre år eller mer tilbake | 1 211/1 922 = 63,0 % | 231/4 831 = 4,8 % |
| Sum eiendeler, median | 111 848 kr | 824 025 kr |
| Sum eiendeler under 100 000 kr | 932/1 922 = 48,5 % | 766/4 831 = 15,9 % |
| Sum eiendeler under 1 mill. kr | 1 538/1 922 = 80,0 % | 2 649/4 831 = 54,8 % |
| Sum eiendeler 5 mill. kr eller mer | 131/1 922 = 6,8 % | 804/4 831 = 16,6 % |
| Negativ egenkapital | 787/1 922 = 40,9 % | 2 755/4 831 = 57,0 % |
Forskjellen i den andre raden er den største i hele tabellen, og den er kontrollert mot den nærliggende innvendingen om at den bare speiler hvilken kilde regnskapet kom fra: andelen er høy i alle fire regnskapskildene — 889 av 1 358 (65,5 prosent), 287 av 476 (60,3), 27 av 71 (38,0) og 8 av 17 (47,1) — og lavest i de to minste. I konkurskohortens to kilder er den 221 av 4 519 (4,9 prosent) og 10 av 312 (3,2). Forskjellen mellom kohortene er altså ikke en kildeforskjell. Det som er målt, er at det siste regnskapsåret vi har for disse selskapene ligger tre år eller mer før vedtaket, og hva som stod i det — ikke at de var uten virksomhet, og ikke med sikkerhet at de sluttet å levere: regnskapstabellen kan mangle senere regnskap. Driftsinntekt er ikke brukt i det hele tatt. Feltet finnes bare i 432 av de 1 922 radene, 22,5 prosent — det mangler i alle 1 358 radene fra én av kildene — mot 4 356 av 4 831 for konkursboene, og et arbeidsutkast som bygde på det, er strøket etter gjennomgangen 12. september. Det har aldri stått på trykk. «Tomt skall» er ingen registerkategori, og brukes ikke som merkelapp her.
Raden om egenkapital peker en annen vei enn man kunne vente: negativ egenkapital er sjeldnere blant tvangsavviklingsboene med regnskap enn blant konkursboene, 787 av 1 922 (40,9 prosent) mot 2 755 av 4 831 (57,0). Tallene er ikke målt på samme avstand fra hendelsen — tvangsavviklingsboenes siste regnskap er i 63,0 prosent av tilfellene tre år eller eldre, mot 4,8 prosent for konkursboene — så forskjellen kan like gjerne være alderen på tallet som tilstanden ved vedtaket. Den er forenlig med at døren er formell, men den viser det ikke.
Innenfor tvangsavviklingskohorten faller innstillingsandelen med balansen, slik den gjør i konkurskohorten — men tallene er ikke målt på samme estimand: tvangsavviklingsboene er observert per 24. august 2026, konkursboenes bånd (kapittel 19) er regnet innen 730 dager, og de to rekkene skal derfor leses som samme form, ikke som samme tall.
| Sum eiendeler i siste regnskap før vedtaksåret | Bo | Innstilt | Uten registrert utfall |
|---|---|---|---|
| Ingen brukbart regnskap | 646 | 624 = 96,6 % | 6 |
| Under 100 000 kr | 932 | 906 = 97,2 % | 9 |
| 100 000–499 999 kr | 438 | 400 = 91,3 % | 7 |
| 500 000–999 999 kr | 170 | 141 = 82,9 % | 7 |
| 1–5 mill. kr | 253 | 167 = 66,0 % | 23 |
| 5–20 mill. kr | 94 | 52 = 55,3 % | 19 |
| 20 mill. kr og over | 38 | 27 = 71,1 % | 8 |
Tabell 17.4. Utfall etter siste balanse, tvangsavviklingsboene, observert per 24. august 2026; én kjøring. Tre bo har bare et regnskap fra en kilde som er utelatt etter regel i tabell 17.3; de ligger derfor i et balansebånd her, men utenfor de 1 922 der. Talljournalens rad J9.
Andelen uten registrert utfall vokser med balansen — fra 6 av 646 i det laveste båndet til 19 av 94 og 8 av 38 i de to øverste — så as-of-andelene i den øvre enden er ikke sammenliknbare med dem i den nedre. Den øverste gruppen bryter mønsteret uansett hvordan den regnes: 27 av 38 innstilt per 24. august 2026 (71,1 prosent) og 27 av 30 avgjorte (90,0 prosent). Med 38 bo skal ingen av de to tallene bære en tolkning; de leses som en observasjon, ikke som et mønster.
De 175 som endte med utlodning, er den motsatte enden av den samme gradienten. 159 av dem har et regnskap før vedtaksåret; medianen for sum eiendeler er 1 388 405 kroner, 89 av 159 hadde minst én million, og 104 av 159 hadde positiv egenkapital. De 175 er ikke det tiende boet, men om lag ett av femten — 175 av 2 571, 6,8 prosent. Det er forenlig med at en del av dem var selskaper med midler i behold, oppløst av formelle grunner, men materialet inneholder ikke gjeldstall, og setningen er en tolkning, ikke et målt funn.
17.6 Status, og hva kapittelet ikke sier
Utfallene (2 317 / 175 / 79) er regnet om igjen 12. september 2026 i en separat gjenkjøring med egen kode. Dividendetallene for de 175 er gjenparset i den samme gjenkjøringen med egen parser — det var slik feilen i klasseinndelingen ble funnet — og vår gjenberegning etter rettelsen er identisk; ingen tredje part har kjørt dem. Profiltallene i tabell 17.3, gradienten i tabell 17.4 og tallene for de 175 er én kjøring og skal siteres slik. Andelene i dette kapittelet er fulltellinger av to populasjoner slik de stod 24. august 2026, ikke anslag fra et utvalg, og er derfor oppgitt uten konfidensintervall; usikkerheten ligger i kildene, i skjæringsdatoen og i de 79 uten registrert utfall, ikke i utvalgsvariasjon. De kunngjøringsbaserte målene — alder, aksjekapital, daglig leder — er holdt utenfor: korpuset har kunngjøringer per selskap for bare 700 av de 2 571, 27,2 prosent, og et mål som bare finnes for hvert fjerde selskap, kan ikke stilles opp mot regnskapsmålene, som finnes for 1 922 av 2 571. Hvilket register som meldte fra før vedtaket, er holdt utenfor av en annen grunn: et varsel finnes i korpuset for 1 944 av de 2 571, og hvilket av de to registrene det kom fra, er uoppgitt for om lag halvparten av dem.
Kapittelet endrer ingen av studiens egne tall. Kohorten er de samme 5 165 konkursboene. De to dørene er målt hver for seg og står ved siden av hverandre i tabell 17.1; summen i den tredje kolonnen er tatt med for ett formål — den er den eneste størrelsen som kan holdes opp mot rapportens egen nevner — og den teller saker, ikke selskaper. Enheten er boet: vi måler hvor mange bo som ble innstilt og i hvor mange bo en kravklasse fikk dividende, aldri hva en enkelt kreditor satt igjen med. Og sammenslåingen av de to dørene forklarer ikke gapet opp til rapportens 89,9 prosent: selv om hver eneste av de 6 260 tvangsavviklingssakene i rapportens utvalg var avsluttet på grunn av manglende midler, måtte minst 12 085 av de øvrige 14 153 avsluttede sakene — 85,4 prosent — være det samme, og sammenslåingen forklarer derfor høyst 4,5 prosentpoeng av de 89,9 prosentene.
18. Regjeringens 90 prosent lest på nytt: tabellen, setningen og utvalget
Tallet denne studien er blitt målt mot hele veien, står ikke i noen offisiell statistikk. Det står i en bestilt rapport fra 2021, og det står tre steder i den, i tre ulike former. Dette kapitlet leser formene med rapportens egne tall, følger setningen inn i lovbehandlingen, og måler til slutt det samme for studiens eget vindu. Alt som siteres, er lest i rapportens PDF (side 1, 7, 9, 10, 30 og 38–41) og i lovdokumentene selv; alt som måles, er ført i tilleggsjournalen (A1–A2, C17, H1–H10 og J1–J7).
Det tabellen sier. Rapportens tabell 4 panel E fordeler avslutningsårsak for sakene i utvalget: manglende midler 18 345, utlodning 1 469, tilbakelevering 598, tvangsakkord 1. Rapportens egen brødtekst: «hele 18 345 (89.9%) av sakene i utvalget avsluttes på bakgrunn av dette». Nevneren er 20 413 — de avsluttede sakene i utvalget. 18 345 av 20 413 er 89,9 prosent. Det er en avslutningsandel, av samme nevnertype som Ot.prp. nr. 23s «75–80 prosent av avslutningene» (kapittel 1), og den er ikke bestridt her: tallene er rapportens, de er gjengitt slik de står, og de summerer seg til 20 413 — 18 345 pluss 1 469 pluss 598 pluss 1.
Hva utvalget er. Noten under tabellen sier: «Utvalget består av alle reelle konkursåpninger i Norge i perioden 2010-2019.» Ordet «reelle» er rapportens eget forbehold, og det kan i prinsippet forklare en del av differansen mot panel A. Det er ikke definert noe sted i rapporten, og om en slik avgrensning kan forklare formen på avviket — panel B tilsvarer 40,9 prosent av antallet i panel A for 2014 og 98,9 prosent for 2010 — lar seg ikke avgjøre uten å vite hva den er. Brødteksten presiserer: «Tabell 4 Panel B viser fordelingen av konkursåpninger over tid i utvalget vårt og består av alle avsluttede reelle konkursåpninger. Vi ser at dette avviker noe fra Panel A.» Panel A er åpningene i Norge. Avviket lar seg regne ut år for år fra rapportens egne to paneler.
| Åpningsår | Panel A: åpninger i Norge, uten ENK | Panel B: utvalget | Telleforhold |
|---|---|---|---|
| 2010 | 3 161 | 3 127 | 98,9 % |
| 2011 | 3 174 | 1 581 | 49,8 % |
| 2012 | 2 763 | 1 657 | 60,0 % |
| 2013 | 3 253 | 1 499 | 46,1 % |
| 2014 | 3 434 | 1 406 | 40,9 % |
| 2015 | 3 328 | 1 921 | 57,7 % |
| 2016 | 3 308 | 2 326 | 70,3 % |
| 2017 | 3 455 | 2 354 | 68,1 % |
| 2018 | 3 885 | 2 148 | 55,3 % |
| 2019 | 4 001 | 2 394 | 59,8 % |
| Sum | 33 762 | 20 413 | 60,5 % |
Tabell 18.1 · Utvalget mot åpningene, år for år. Panel A- og panel B-radene er rapportens egne tall, lest av tabell 4 på side 39; sumraden og telleforholdskolonnen er våre egne divisjoner, ikke tall rapporten oppgir. Kolonnen heter telleforhold, ikke dekning, av samme grunn som i kapittel 12: de to panelene er to separat definerte tellinger, og et forhold mellom slike tellinger er ingen dekningsgrad. Kolonnene har dessuten ulik kilde: panel B er rapportens utvalg (BRREG/SNF), panel A er SSBs telling (rapportens side 38). Panel A har også en rad med enkeltpersonforetak inne, som summerer til 45 557 åpninger; på den nevneren ville telleforholdet vært 20 413 av 45 557 = 44,8 prosent i stedet. Vi bruker raden uten enkeltpersonforetak, som ligger nærmest utvalget. Journalrad H1, som fører telleforholdene avrundet til hele prosent; årstallene er lest her av tabellen.
Differansen mellom de to panelene er 13 349 av tiårets 33 762 åpninger — 39,5 prosent. Rapporten kaller avviket «noe» og forklarer det ikke nærmere. Og formen på avviket er det som betyr noe. Telleforholdet er ikke lavest mot slutten av perioden, slik en restanse av uavsluttede saker ville gitt: 2019 ligger høyere enn 2018 (2 394 av 4 001 mot 2 148 av 3 885), og de to laveste årene er 2013 og 2014, midt i perioden. Forholdet er 3 127 av 3 161 for 2010, altså 98,9 prosent, og 1 581 av 3 174 for 2011, altså 49,8 prosent — to årskull som begge var minst ni år gamle da rapporten ble avgitt 15. februar 2021 — deretter 1 499 av 3 253 for 2013 og 1 406 av 3 434 for 2014, 46,1 og 40,9 prosent, før det stiger igjen til 2 326 av 3 308 for 2016, 70,3 prosent. At utvalget består av «alle avsluttede» kan forklare at de ferskeste årgangene mangler saker. Det forklarer dårlig at nesten hele 2010-kullet er med og bare halve 2011-kullet: begge årskullene var rundt et tiår gamle da rapporten ble skrevet. Telleforholdet 98,9 prosent for 2010 er ikke i seg selv et bevis for at det kullet var ferdigbehandlet, så lenge forholdet mellom de to tellingene er uforklart; det er et spørsmål til forfatterne. Hva som skiller de to kullene, sier rapporten ikke. Vår egen kohort gir bare et holdepunkt for at gamle årskull i hovedsak er avgjort — 4 814 av 5 165 bo, 93,2 prosent, var avgjort allerede ved avlesningen 24. august 2026, etter 601 til 1 088 dagers oppfølging. Rapporten gir ingen annen forklaring på seleksjonen, men den oppgir to kilder. Noten til tabellen sier «Datamaterialet er hentet fra BRREG og SNFs database», mens brødteksten på side 38 sier om panel A at «Data er hentet fra SSB». Ulik kilde kan forklare et jevnt avvik mellom de to panelene. Om den også kan forklare formen — 3 127 av 3 161 for 2010, 98,9 prosent, mot 1 581 av 3 174 for 2011 — sier rapporten ingenting om, og det lar seg ikke avgjøre utenfra: hvordan utvalget ble satt sammen år for år, er ikke beskrevet. Det som står fast, er at rapporten verken forklarer utvalget eller variasjonen i det.
Konsekvensen er ikke at tallet i panel E er feil. Konsekvensen er at utvalget ikke kan bære noen åpningsandel i det hele tatt — verken «90 prosent av alle konkursåpninger» eller vår egen divisjon 18 345 av 33 762 = 54,3 prosent. Den divisjonen er trukket (kapittel 13.16) og står her bare som et regnestykke.
Grunnlaget lå i materialet. Panel C i den samme tabellen klassifiserer de samme 20 413 sakene etter åpningsgrunnlag, i rapportens egne kategorier: «begjæring» 5 256 (25,7 prosent), «oppbud» 8 897 (43,6 prosent), «tvangsavvikling» 6 260 (30,7 prosent). Rapportens tredeling er ikke studiens todeling; vi skiller bare på om selskapet selv hadde begjært oppbud. Panel D deler de 6 260 videre etter årsak: manglende regnskap 2 725, manglende rolle 2 365, ukjent eller overtatt av tingretten 998 og ikke meldt slettet 172. Rapporten skriver selv at «[s]elskapene som tvangsavvikles er betydelig mindre enn de som går konkurs etter begjæring eller oppbud, både målt etter totale eiendeler og omsetning». Grunnlaget forelå altså sak for sak, og rapporten beskrev de to gruppene som ulike. Panel E er likevel ikke delt etter grunnlag: 89,9 prosent er ett tall for to prosedyrer — konkurs etter konkursloven § 60 flg., der retten finner selskapet insolvent, og tvangsoppløsning etter aksjeloven § 16-15 flg., der retten oppløser selskapet fordi det mangler styre, daglig leder, revisor eller innsendt årsregnskap, og boet avvikles etter konkurslovens regler (kapittel 17).
Setningen, og veien den tok. Ni sider før tabellen, i kapittel 5.3.4 om superprioritert finansiering, står det som etter alt å dømme er samme funn i en annen språkdrakt — rapporten oppgir ingen egen kilde for tallet der, og både størrelsen og ordlyden er panel E-tallets: «Det fremkommer fra data tilgjengeliggjort av Brønnøysundregistrene at 90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler». Setningen ender slik, ordrett: «så manglende finansiering er definitivt er reelt problem» — setningsfeilen er rapportens. «Sakene i utvalget» er blitt «alle konkursåpninger». Glidningen skjer på side 30, i rapporten selv, ikke hos departementet. Setningen står der som støtteargument for at en rekonstruksjonsprosess trenger finansiering, ikke som et funn om konkursbo — og det argumentet står like godt ved 81 som ved 90 prosent. En tredje form står to sider etter tabellen, under tabell 6 på side 41: «Som vist i Tabell 6 Panel E er det ikke tilstrekkelig med midler i 90% av tilfellene.» Panel E står i tabell 4, ikke i tabell 6. Setningen gjengir den samme 89,9-prosenten, men sier nå noe annet enn tabellen: at midlene manglet i 90 prosent av tilfellene, ikke at 90 prosent av de avsluttede sakene i utvalget ble avsluttet av den grunn.
Rapporten heter «Samfunnsøkonomisk analyse av permanente regler om rekonstruksjon» og ble skrevet av Aksel Mjøs og Ibrahim Pelja ved Norges Handelshøyskole og Andreas Ravndal Kostøl ved Arizona State University, slik rapporten selv oppgir tilknytningene i februar 2021 (referanse 5). Oppdraget ble gitt av Justis- og beredskapsdepartementet «i brev 10.11.2020» (rapportens side 7), med frist 15. februar 2021 — og rapporten ble avgitt på fristdagen.
Derfra går setningen videre til de to departementsdokumentene vi har gjennomgått, begge ganger som referat. Høringsnotatet av 13. januar 2023 har den én gang på 208 sider, i punkt 9.4.3 om samfunnsøkonomisk analyse: «I analysen vises det til at data fra Brønnøysundregistrene viser at 90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler». Prop. 56 L (2025–2026), lagt fram i statsråd 27. mars 2026, har den én gang i de femten kapitlene vi har lest: i punkt 2.6.2, der rapportens anbefalinger refereres — og ikke i kapittel 8, der departementet gjør sin egen vurdering av superprioritet. Proposisjonen viser også til et annet høringsnotat, av 20. mars 2024, som vi ikke har gjennomgått, og dens kapittel 16 til 22 — blant dem kapittel 21 om økonomiske og administrative konsekvenser og kapittel 22 med merknadene til bestemmelsene — er ikke gjennomsøkt. Innst. 355 L (2025–2026) fra justiskomiteen, avgitt 26. mai 2026, nevner verken «90 prosent» eller «manglende midler» (referanse 40). Lov 19. juni 2026 nr. 48 om endringer i konkursloven mv. (rekonstruksjonsforhandling) ble sanksjonert samme dag og trer i kraft fra den tid Kongen bestemmer; per 12. september 2026 var det ikke kunngjort noen samlet ikrafttredelse (referanse 41). I de dokumentene vi har lest — høringsnotatet, proposisjonens kapittel 1 til 15 og innstillingen i fulltekst — er tallet aldri brukt som begrunnelse for en regel, bare referert. Det som står igjen, er dette: et tall med en annen nevner enn setningen sier, referert videre i to departementsdokumenter — begge steder uttrykkelig som noe «analysen» viser til — og i ingen av de dokumentene vi har lest, er tallet delt på de to prosedyrene eller utvalget drøftet. Vår egen hovedstudie brukte det samme tallet som sammenlikningsgrunnlag og måtte rettes 11. september 2026.
Dør for dør, målt. Tilleggsstudien måler begge prosedyrene for det samme vinduet — konkursåpninger for aksje- og allmennaksjeselskaper og tvangsavviklingsvedtak uten avgrensning på organisasjonsform, fra 1. september 2023 til 31. desember 2024, fulgt til 24. august 2026 (kapittel 17). Rapportens «avsluttede saker» og våre «avgjorte bo» er det samme: bo der bobehandlingen er avsluttet, enten ved innstilling eller ved utlodning. De 351 konkursboene og 79 tvangsavviklingsboene uten registrert utfall er ikke med i noen av dem. Utfallsrommene er likevel ikke identiske: rapportens panel E har fire kategorier — manglende midler, utlodning, tilbakelevering (598) og tvangsakkord (1) — mens kohorten har to, innstilling og ordinær avslutning med utlodning. Ingen av kohortens 923 avslutningskunngjøringer er en tilbakelevering av boet til selskapet (kapittel 16), så sammenlikningen gjelder «manglende midler» mot innstilling etter konkursloven § 135, og de 599 sakene som fortsatte i rapportens utvalg, har ingen motpart i vårt materiale. Konkursboene: 3 897 av 5 165 innstilt, 75,5 prosent av alle åpninger, og 3 897 av 4 814 avgjorte, 81,0 prosent. Tvangsavviklingsboene: 2 317 av 2 571, 90,1 prosent av alle vedtak, og 2 317 av 2 492 avgjorte, 93,0 prosent. Vår telling på 2 571 vedtak står mot registerets egne 2 524 for samme vindu, et telleforhold på 101,9 prosent; det meste av avviket er en formatfeil i registerets regneark for desember 2023 (kapittel 17). Begge dørene samlet: 6 214 av 7 736, 80,3 prosent av alle, og 6 214 av 7 306 avgjorte, 85,1 prosent — der tvangsavviklingsboene er 2 571 av de 7 736, 33,2 prosent, av alle åpninger og vedtak, og 2 492 av 7 306, 34,1 prosent, på rapportens egen nevner, mot 6 260 av 20 413, 30,7 prosent, i rapportens utvalg. Utfallene for tvangsavviklingsboene er regnet om igjen 12. september i en separat gjenkjøring; konkurskohortens tall er studiens egne, verifiserte, og estimanden er as-of 24. august 2026.
Det tallet som kan holdes opp mot 89,9 prosent, er da 85,1 prosent: rapportens egen nevner, bare avsluttede saker, med begge dører inne. Sammenlikningen forutsetter at rapportens avslutningsårsak «manglende midler» og vår innstilling etter konkursloven § 135 er samme hendelse — det er den samme registerhendelsen under to navn, og forutsetningen står her uttrykt, ikke skjult. Konkursboene alene, på samme nevner, gir 81,0 prosent. Forskjellene er 4,8 og 8,9 prosentpoeng, mellom to ulike perioder og to ulike utvalg. Ingen av tallene har et usikkerhetsintervall her, og skal ikke ha det: begge er tellinger av hele populasjoner, ikke stikkprøver. Usikkerheten ligger i periode, utvalg og definisjon — ikke i utvalgsstøy. Det er ikke et fall, og det er ikke den samme aksen. De 351 uavgjorte konkursboene vil flytte 81,0-tallet når de avgjøres. Hvor mye er ikke målt, men retningen er ikke tilfeldig: de åpne boene er systematisk større enn de avgjorte — 48,1 prosent har minst fem millioner i siste balanse mot 15,6 prosent i kohorten (én kjøring) — og innstillingsandelen faller med balansestørrelsen, fra 221 av 254 bo uten regnskap til 68 av 180 bo over tjue millioner i det faste 730-dagersvinduet (kapittel 19). 81,0-tallet vil derfor trolig falle noe. As-of-andelen av alle åpninger, 75,5 prosent, kan i praksis bare stige: fire innstilte bo fikk senere ordinær avslutning, 0,1 prosent av de 3 897, og bare den typen gjenopptakelse kan trekke den ned.
Grensen. Hvor mye av de 89,9 prosentene kan sammenslåingen av to prosedyrer forklare? Spørsmålet har et svar som ikke krever data utenfra. Høyst 6 260 av de 18 345 sakene kan ha vært tvangsavviklinger. Da står minst 12 085 av de øvrige 14 153 avsluttede sakene igjen med samme avslutningsårsak — 85,4 prosent — og den andelen er lavest nettopp når antakelsen er mest ekstrem, altså når hver eneste tvangsavviklingssak var avsluttet på grunn av manglende midler. Å slå de to prosedyrene sammen kan altså ha løftet tallet med høyst 4,5 prosentpoeng: uten tvangsavviklingssakene ville rapportens egen andel vært minst 85,4 prosent. Resten av avstanden ned til våre 81,0 prosent er ikke forklart her. Periode, utvalg og ulik avgrensning av avslutningsårsak står igjen som kandidater, og vi har ikke målt hvor mye hver av dem betyr. Grensen står derfor ved siden av to-dører-poenget hver gang det fremmes, også når vi fremmer det selv: to dører forklarer ikke gapet.
Hva som dermed hevdes, og hva som ikke gjør det. Tabellen nedenfor er ikke en høflighetsfrase. Den er grensen for hva dette kapitlet kan brukes til.
| Studien hevder | Studien hevder ikke |
|---|---|
| Panel E er 18 345 av 20 413 avsluttede saker i et utvalg, 89,9 prosent — en avslutningsandel | At tallene i panel E er uriktige. De er rapportens egne, og de er ikke bestridt |
| Setningen på side 30 om «alle konkursåpninger» er ikke det tabellen måler, og glidningen skjer i rapporten, ikke i departementet | At noen i kjeden villedet bevisst, eller at departementet gjorde noe annet enn å referere rapporten |
| Utvalget svarer til fra 40,9 til 98,9 prosent av åpningene per år, samlet 20 413 av 33 762 = 60,5 prosent, og rapportens egen forklaring dekker ikke den variasjonen | At vi vet hva seleksjonen er. Vi vet at den ikke er forklart i rapporten |
| Dørene er ulike i vårt vindu: 3 897 av 5 165 = 75,5 prosent mot 2 317 av 2 571 = 90,1 prosent | At de to prosentene ligger på samme akse. Ulike perioder, ulike populasjoner, ulike nevnere — differansen er ikke en utvikling over tid |
| På rapportens egen nevner og med begge dører inne lander vi på 6 214 av 7 306 = 85,1 prosent; konkursboene alene på 3 897 av 4 814 = 81,0 prosent | At vår måling bekrefter rapportens tall, og heller ikke at 18 345 av 33 762 er den riktige andelen. Den divisjonen er vår egen og er trukket |
| Sammenslåingen av to prosedyrer forklarer høyst 4,5 prosentpoeng av de 89,9 prosentene: 12 085 av 14 153 = 85,4 prosent | At to dører forklarer gapet. Resten er ikke forklart |
| Tallet er ikke brukt som begrunnelse noe sted vi har lest: Innst. 355 L nevner det ikke, og i Prop. 56 L står det bare i punkt 2.6.2, som referat | At vi har lest hele proposisjonen. Kapittel 16–22 og høringsnotatet av 20. mars 2024 er ikke gjennomsøkt |
Tabell 18.2 · Journalrader: H1 (rapportens tabell 4), H7 (sitatkjeden), H9 (rapporten og lovbehandlingen), H10 (grensen), A1 og J1–J5 (målingene i vårt vindu).
Det som blir igjen etter denne gjennomgangen, er ikke at 90 prosent var galt. Det er at ingen av tallene i kjeden — verken rapportens 89,9, det samme tallet slik departementet gjengir det, eller vår egen 54,3 — er en andel av åpnede bo fulgt til utfall. Det er den størrelsen denne studien måler, og den er 3 897 av 5 165 bo, 75,5 prosent, observert per 24. august 2026 — og 2 812 av 3 772 bo, 74,5 prosent, i det faste 730-dagersvinduet.
19. Åpningsgrunnlag, og hva som forutsier et tomt bo
Studien sa opprinnelig at det ikke er mulig å se om en konkurs kom som selskapets eget oppbud. Det stemmer bare halvveis. Åpningskunngjøringen bærer opplysningen som et flagg som bare slår ut den ene veien, og når flagget holdes fast, endrer det flere av studiens egne forbehold. Analysen er kjørt på samme kohort, med samme utfallsregel og samme avlesningsdato, på kunngjøringenes felt og på siste regnskap før åpningen. Ingen av de målte tallene i kapittel 1 til 15 er endret, og ingen av tallene under er årsakspåstander.
19.1 Åpningsgrunnlaget står i kunngjøringen
Åpningskunngjøringen kan bære linjen «Åpnet etter: Oppbud». Den står der retten har registrert at boet ble åpnet på selskapets eget oppbud, og den er det eneste holdepunktet kunngjøringen gir om åpningsgrunnlaget. Feltet finnes på 10 010 av de 13 646 konkursåpningene i hele korpuset per 24. august 2026 — ikke bare i kohorten — og «Oppbud» er den eneste verdien det bærer. I kohorten står linjen på 3 734 av 5 165 åpninger — 72,3 prosent [71,1–73,5] — og mangler på 1 431, 27,7 prosent.
Fraværet er ikke et innlesningstap. Fristdagen — dagen begjæringen kom inn til retten, jf. dekningsloven § 1-2 — ligger i median 1 dag fra åpningen der linjen finnes, og 31 dager der den mangler; gapet er sju dager eller kortere i 89,9 prosent [88,9–90,8] av oppbudsboene og i 3 av 1 431 — 0,2 prosent [0,1–0,6] — av de øvrige. De tre er alt testen finner. Den fanger bare innlesningstap med kort avstand mellom fristdag og åpning — om lag ni av ti registrerte oppbudsbo har det — så størrelsesordenen, ikke det eksakte antallet, er det testen fastslår. De andre feltene i kunngjøringen, bransjeangivelse, åpningsdato, tingrett, bostyrer, saksnummer og fristdag, er hentet inn i 100,0 prosent av begge gruppene.
Det som finnes, er altså et flagg som bare slår ut den ene veien, ikke et grunnlag med to verdier. Registeret navngir aldri hvem som ellers begjærte konkurs, og en privat begjæring kan ikke skilles fra en offentlig. Kilder utenfor materialet tyder på at rekvirenten som oftest er det offentlige — departementet anslo i 2003 at under fem prosent av begjæringene kom fra private, og Konkursrådet skrev i 2025 at bo åpnet etter begjæring fra en privat part utgjør noen få prosentpoeng i året (kapittel 1) — men gruppen på 1 431 er i denne studien ikke noe mer presist enn bo åpnet uten at selskapet selv hadde begjært oppbud. Andelen med linjen spenner fra 57,8 prosent (527 av 911 bo) til 88,2 prosent (45 av 51) mellom tingrettene. Fristdagstesten utelukker innlesningstap; den utelukker ikke ulik registreringspraksis mellom tingrettene.
19.2 Utfall etter grunnlag
Forskjellen etter grunnlag er først og fremst en fartsforskjell. I det faste 730-dagersvinduet (n = 3 772) var 812 av 1 027 bo åpnet uten at selskapet selv hadde begjært oppbud, innstilt etter konkursloven § 135 innen to år — 79,1 prosent [76,5–81,4] — mot 2 000 av 2 745 oppbudsbo, 72,9 prosent [71,2–74,5]. Forskjellen er 6,2 prosentpoeng [+3,1; +9,1]; med Aalen–Johansen ved 24 måneder 5,0 [+2,4; +7,6]. Observert per 24. august 2026 er kontrasten 1 125 av 1 431 mot 2 772 av 3 734, 78,6 mot 74,2 prosent. Delkohorten i det faste vinduet er balansert på grunnlag — 72,8 prosent oppbud mot 71,0 blant de utelatte, flat per åpningskvartal — og medianoppfølgingen er 851 mot 852 dager, så avstanden er ikke en oppfølgingsartefakt.
Oppbudsboene ligger foran tidlig — 8,5 prosentpoeng ved dag 125 — kurvene krysser på dag 317, og over hele forløpet skiller Grays test dem ikke (z = 0,48, p = 0,63). Ved 12 måneder lar forskjellen seg ikke skille fra null: +0,8 prosentpoeng [−2,1; +3,8]. Oppbudsboene innstilles raskere — median 141 mot 182 dager blant de fullførte, og 212 [203–222] mot 238 [225–255] dager før halvparten av boene er innstilt, målt på den kumulative insidensen. Ved et fast tidspunkt to år ut er avstanden likevel målbar. Forskjellen er ikke den samme i alle kretser: samlet over alle 23 tingretter er den +6,1 prosentpoeng [+2,6; +9,7] med et spredningsledd på 5,0 prosentpoeng (p for heterogenitet 0,04), og fortegnet er positivt i 19 av 23. Én krets peker motsatt vei.
Oppbudsboene er dessuten de større selskapene: 494 av 584 bo med fem millioner eller mer i siste balanse ble åpnet på eget oppbud, 84,6 prosent, mot 155 av 253 blant bo uten regnskap, 61,3 prosent. Holdes siste balanse fast i samme vindu, er forskjellen 2,3 prosentpoeng [−0,9; +5,6] og lar seg ikke skille fra null; med bygg holdt fast i tillegg 2,6 [−0,5; +5,7]. I den fulle modellen er den justerte oddsraten for åpningsgrunnlag om lag 0,94–0,95 [0,78–1,17], p om lag 0,55 — grunnlaget står på listen over det som ikke er robust etter justering. Innad i hvert størrelsesbånd er forskjellen mindre enn den rå: 50,0 mot 47,6 prosent ved fem millioner og over, 70,0 mot 65,2 ved én til fem, 85,2 mot 85,2 under én million, og 92,9 mot 83,9 blant bo uten regnskap (bo åpnet uten eget oppbud først i hvert par).
Det viktigste er hva dette gjør med studiens egne forbehold. Rettskretsvariasjonen i kapittel 9 er uendret når grunnlaget holdes fast: LR-testen for tingrett flytter seg fra χ²(22) 46,9 til 47,0 as-of og fra 42,2 til 42,4 i det faste vinduet, og sammenhengen mellom en rettskrets' oppbudsandel og dens innstillingsandel er r = 0,15, p = 0,50. Den delen av saksmiksen som er observerbar — om boet ble åpnet på selskapets eget oppbud — forklarer ikke kretsforskjellene. Det er et nullfunn på én av flere kandidater, ikke en utelukkelse: næringsmiks, bostyrerpraksis og restansesituasjon er fortsatt ikke prøvd, og siden registreringspraksisen for selve flagget varierer mellom tingrettene, er justeringen dessuten et gulv for hva grunnlaget kan forklare.
19.3 Siste balanse er det sterkeste signalet
Det som forutsier at bobehandlingen innstilles etter konkursloven § 135, er ikke grunnlaget, men det som sto i selskapets siste balanse før åpningsåret. Tabellen bruker det faste 730-dagersvinduet, der alle bo er fulgt like lenge og ingen er sensurert. Resten av hvert bånd er ikke bo som betalte: det er bo som ble ordinært avsluttet, og bo som fortsatt var under behandling ved dag 730 — 19,9 prosent i båndet 5–20 millioner og 42,2 prosent i det øverste.
| Sum eiendeler, siste balanse | Bo | Innstilt innen 730 dager | Wilson 95 % |
|---|---|---|---|
| Ingen regnskap | 254 | 221 = 87,0 % | 82,3–90,6 |
| Under 100 000 kr | 553 | 518 = 93,7 % | 91,3–95,4 |
| 100 000 – under 500 000 kr | 809 | 696 = 86,0 % | — |
| 500 000 – under 1 mill. kr | 567 | 429 = 75,7 % | — |
| 1 – under 5 mill. kr | 1 006 | 668 = 66,4 % | 63,4–69,3 |
| 5 – under 20 mill. kr | 403 | 212 = 52,6 % | 47,7–57,4 |
| 20 mill. kr og over | 180 | 68 = 37,8 % | 31,0–45,0 |
| Alle | 3 772 | 2 812 = 74,5 % | 73,1–75,9 |
Tabell 19.1. Innstilt etter konkursloven § 135 innen 730 dager etter siste balanse før åpningsåret, delkohorten åpnet til og med 24. august 2024. Talljournalens rad A2 og D1–D7; intervallene for de to båndene merket med strek er ikke ført i journalen.
Fra 100 000 kroner og oppover faller andelen monotont, fra 86,0 til 37,8 prosent. Boene uten noe regnskap i det hele tatt ligger på 87,0 prosent [82,3–90,6] og plasserer seg dermed på nivå med båndet 100 000–500 000 kroner, ikke med det laveste båndet: å mangle en balanse veier tyngre enn en balanse under en halv million, men mindre enn en balanse under hundre tusen.
Den øverste cellen skal aldri siteres alene. Den er 37,8 prosent i det faste vinduet, 40,9 prosent med Aalen–Johansen på alle 5 165 bo og 45,9 prosent observert as-of, og 42,2 prosent av de 180 boene var fortsatt åpne ved dag 730. De største boene er de som fortsatt behandles, og deres endelige andel er det minst presise tallet i materialet.
For de 3 518 boene i det faste vinduet som hadde en balanse, var den i praksis offentlig da boet ble åpnet: for 3 429 av dem, 97,5 prosent, var en kunngjøring om godkjent årsregnskap datert før åpningen. Kontrollen er indirekte — kunngjøringen er ikke koblet til det bestemte regnskapsåret balansen er hentet fra — så tallet er et belegg for at balansene som hovedregel var offentlige, ikke en bekreftelse for hver enkelt. For de 254 uten regnskap i vår tabell er det ikke kontrollert om registeret likevel hadde et regnskap vi mangler.
19.4 Tre offentlige opplysninger
Tre opplysninger fra offentlige registre er satt sammen med åpningstidspunktet som referanse. Revisorflagget bygger på historiske kunngjøringer om revisor fram til åpningen, ikke på dagens rolleoppslag. En ny kontroll må derfor følge de samme tidsavgrensningene og de tilgjengelighetsforbeholdene som er beskrevet i «Datagrunnlag og etterprøvbarhet». De tre opplysningene er: (1) sum eiendeler i siste balanse under én million kroner, eller ingen slik balanse; (2) ingen revisor registrert ved åpningen; (3) siste pliktige årsregnskap ikke levert, eller selskapet for ungt til å ha levert noe. Satt sammen som flagg danner de en trapp, og trappen står i begge vinduene. Trappen er en beskrivelse av bo som allerede er åpnet, og ikke råd om å begjære; tallene er testet på en tilbakeholdt halvdel av kohorten og ikke eksternt validert, og forbeholdene står i sin helhet i 19.6.
| Antall flagg | Fast 730-dagersvindu (n = 3 772) | Wilson 95 % | Observert as-of (n = 5 165) |
|---|---|---|---|
| 0 flagg | 387 av 792 = 48,9 % | 45,4–52,3 | 544 av 1 068 = 50,9 % |
| 1 flagg | 572 av 810 = 70,6 % | 67,4–73,7 | 789 av 1 103 = 71,5 % |
| 2 flagg | 1 307 av 1 561 = 83,7 % | 81,8–85,5 | 1 828 av 2 168 = 84,3 % |
| 3 flagg | 546 av 609 = 89,7 % | 87,0–91,8 | 736 av 826 = 89,1 % |
Tabell 19.2. Innstilt etter konkursloven § 135 etter antall flagg. Talljournalens rad D15; intervaller er ført bare for det faste vinduet.
Spennet mellom tre og null flagg er 40,8 prosentpoeng [+36,4; +44,9] i det faste vinduet og 38,2 prosentpoeng as-of. Boene uten noen av flaggene endte oftere med en ordinær avslutning — 29,5 prosent mot 7,9 prosent for boene med alle tre — og de brukte lengst tid: median 263 dager til innstilling mot 119. Av de 792 var 21,6 prosent fortsatt under behandling ved dag 730, mot 2,5 prosent av de 609.
Det andre flagget er like mye en størrelsesmarkør som et varsel: 535 av 1 008 bo med revisor registrert ved åpningen var innstilt innen to år, 53,1 prosent [50,0–56,1], mot 2 277 av 2 764 bo uten revisor registrert ved åpningen, 82,4 prosent [80,9–83,8]. Revisjonsfritaket for små aksjeselskaper gjør at fraværet av revisor dels måler at selskapet var lite. Flagget skal derfor alltid hete «ingen revisor registrert ved åpningen», aldri «ingen revisor». Det tredje flagget står på egne bein: der siste pliktige årsregnskap ikke var levert, ble 85,5 prosent innstilt innen to år mot 71,9 prosent ellers, og flagget holder seg i den fulle modellen med en justert oddsrate på om lag 1,8 [1,3–2,5].
En logistisk modell på de samme tre opplysningene, med balansen i bånd i stedet for som flagg, gir AUC 0,714 (kryssvalidert 0,706). Den spenner fra 43,1 prosent [39,0–47,3] for bo med minst fem millioner i balansen, revisor registrert ved åpningen og regnskapet levert — observert 175 av 427 = 41,0 prosent, men 130 av de samme 427 (30,4 prosent) var fortsatt under behandling ved dag 730, så den observerte andelen er et gulv — til 91,6 prosent [89,0–93,6] for bo under én million uten revisor registrert ved åpningen og uten levert regnskap, observert 214 av 230 = 93,0 prosent. Flaggtellingen og modelltallene er regnet én gang med den rettede definisjonen av revisorflagget. Trappens ytterpunkter — 48,9 og 89,7 prosent — og AUC 0,718 på testhalvdelen er gjenkjørt i en separat kjøring 12. september; resten av modelltallene er ikke.
19.5 Byggmekanismen kort
Kapittel 6 pekte på at et byggebo oftere har noe å realisere. Hypotesen er nå delvis prøvd på siste balanse. Målt på driftsinntekter er byggforetakene som gikk konkurs, større: median 3,67 mot 2,15 millioner kroner. Målt på eiendeler er de det knapt — median sum eiendeler 0,93 mot 0,79 millioner, og andelen med fem millioner eller mer er 14,3 mot 16,0 prosent, en forskjell som ikke lar seg skille fra null [−3,9; +0,6]. Rått er byggfordelen −6,0 prosentpoeng [−9,4; −2,7]: byggboene innstilles sjeldnere innen 730 dager. Standardiseres de til de øvriges størrelsesfordeling, blir den −5,3; til rettskretsfordelingen −7,0; til omsetningsfordelingen +0,2 (fast 730-dagersvindu). Omsetning er et ledd i selve kjeden kapittel 6 beskriver, så den siste standardiseringen dekomponerer fordelen uten å avkrefte hypotesen. Standardiseres byggboene for både siste balanse og åpningsgrunnlag, står forskjellen igjen: fra −5,6 til −4,6 prosentpoeng [−7,7; −1,3] i det faste vinduet, og fra −4,7 til −4,0 [−6,6; −1,4] observert as-of. Størrelse forklarer altså lite av gapet; omsetning absorberer det.
Aktivasiden gir ett svar hver vei. Målene under gjelder de 1 176 byggboene og 3 657 øvrige boene som har et regnskap før åpningsåret. Anleggsdelen lar seg ikke måle for seg: regnskapstallene har ikke egne linjer for maskiner, biler, varelager eller fordringer, så «anleggsmidler» blir en restpost — sum eiendeler minus omløpsmidler — som også rommer goodwill, aksjer, langsiktige fordringer og utsatt skatt. I den restposten er det intet signal: 28,0 prosent av byggboene og 28,0 prosent av de øvrige har mer enn 0,5 millioner kroner der. Omløpsdelen, der varelager og uferdige prosjekter ligger, peker i studiens retning: median 0,66 mot 0,42 millioner, og over én million i 38,5 mot 32,0 prosent, +6,5 prosentpoeng [+3,3; +9,7].
Byggfordelen ligger dessuten i oppbudsboene — 347 av 550 mot 1 653 av 2 195, 63,1 mot 75,3 prosent i det faste vinduet, −12,2 prosentpoeng [−16,7; −7,9] — og lar seg ikke påvise blant bo åpnet uten at selskapet selv hadde begjært oppbud: 307 av 384 mot 505 av 643, 79,9 mot 78,5 prosent, +1,4 prosentpoeng [−3,8; +6,4]. Intervallet rommer fortsatt en byggfordel; dette er fravær av bevis, ikke bevis på fravær. Interaksjonen er nominelt signifikant (p = 0,016 og 0,041 i to spesifikasjoner), men den er én av minst fem interaksjonstester og om lag førti stratumsammenlikninger uten korreksjon for multippel testing. Det er en ledetråd, ikke et funn. Pant er fortsatt uobservert.
19.6 Hva dette ikke er
Tallene er grunntall per profil, ikke spådommer om enkeltbo, og flaggtellingen er ikke råd om å begjære. Den beskriver hva som kjennetegnet bo som endte tomme, ikke hva en kreditor bør gjøre; hva det koster og innebærer å begjære — sikkerhet for boomkostningene og ansvaret rekvirenten tar på seg — er ikke målt her.
Flaggtellingen er testet på en tilbakeholdt halvdel av den samme kohorten, med terskler fastsatt på forhånd og ikke søkt fram i dataene: 46,7 / 72,4 / 85,3 / 90,7 prosent. Over 500 tilfeldige halveringer av kohorten er AUC for antall flagg 0,700 [0,682–0,718]. Den ene splitten som er trykt over, gir 0,718 målt på testhalvdelen og ligger i den øvre enden av den fordelingen; målt på hele det faste vinduet der modellen ble tilpasset, er AUC 0,701. En reell terskelsøking på treningshalvdelen ville valgt 0,5 millioner i 455 av 500 splitter, så millionsgrensen som er publisert, er konservativ og ikke overtilpasset. Den er likevel bare prøvd innenfor materialet: ikke eksternt validert, ikke prøvd på en annen kohort og ikke på et annet år. Den fulle modellen gir AUC 0,749 (kryssvalidert 0,735). En modell uten regnskapstall i det hele tatt gir 0,701 (0,683) — tilfeldigvis samme verdi som flaggtellingen i utvalget, men en annen modell — og balansen er dermed den største spaken, ikke den eneste.
Fortsatt ikke målt: hvem som begjærte når selskapet ikke gjorde det selv, om det var en privat eller en offentlig rekvirent, hvor mye av kretsspennet i åpningsgrunnlag som er registreringspraksis, pantsikret gjeld og dekning utenfor boet, og hva den enkelte kreditor fikk. Enheten er boet.
Estimandene er studiens egne. Kohorten er de 5 165 konkursboene i aksjeselskaper og allmennaksjeselskaper som ble åpnet 1. september 2023 til 31. desember 2024. Fast 730-dagersvindu er delkohorten åpnet til og med 24. august 2024, n = 3 772, uten sensurering; as-of er observert per 24. august 2026, med de 351 åpne boene i nevneren; Aalen–Johansen er kumulativ insidens med ordinær avslutning som konkurrerende hendelse. «Innen to år» brukes bare om det faste vinduet. Tallgrunnlaget ligger i tilleggsstudiens talljournal: åpningsgrunnlaget i B1–B5 og B9–B10, utfallet etter grunnlag i C1, C3–C5, C7–C9, C11 og C13–C16, balansen og flaggene i D1–D2, D6–D7, D9–D10, D14–D16b og D18, og byggmekanismen i E1–E8 og E10.
Sitering, versjon og erklæringer
Slik siterer du denne studien
Byggsikt Data. «Tomme bo: tre av fire konkursbo etter norske aksjeselskaper lukkes uten midler. Utfallet av 5 165 selskapskonkursbo (AS og ASA) åpnet 2023–2024, etter næring, rettskrets og tid til innstilling.» Byggsikt, 30. august 2026, revidert 31. august og 11. september 2026 etter ekstern metodegjennomgang og 12. september 2026 med Del II (ikke fagfellevurdert). Kohortstudie, versjon 1.0. Utfall observert til 24. august 2026.
@techreport{byggsikt2026tommebo,
  author      = {{Byggsikt Data}},
  title       = {Tomme bo: tre av fire konkursbo etter norske aksjeselskaper
                 lukkes uten midler. Utfallet av 5 165 selskapskonkursbo
                 (AS og ASA) {\aa}pnet 2023--2024, etter n{\ae}ring,
                 rettskrets og tid til innstilling},
  institution = {Byggsikt},
  year        = {2026},
  month       = {8},
  type        = {Kohortstudie, versjon 1.0},
  note        = {Kohort 2023-09-01--2024-12-31, n = 5165 selskapskonkursbo;
                 utfall lest per 2026-08-24; prim{\ae}restimand 24-m{\aa}neders
                 kumulativ insidens (Aalen--Johansen) = 74,8 \%;
                 kohortfingeravtrykk SHA-256 a5aea019c8157dca...;
                 revidert 2026-08-31 etter ekstern metodegjennomgang, 2026-09-11 og 2026-09-12 med Del II (ikke fagfellevurdert);
                 tallgrunnlag i metodegrunnlag.json}
}
Versjon og status
Versjon 1.0, 30. august 2026, revidert 31. august 2026 etter ekstern metodegjennomgang (kapittel 13.14), 11. september 2026 (kapittel 13.16) og 12. september 2026 med Del II (kapittel 13.17). Studien er ikke fagfellevurdert. Gjennomgangene er metodegjennomganger, ikke vurderinger utført av uavhengige fageksperter i insolvensrett eller statistikk; de fant reelle feil, men erstatter ikke fagfellevurdering. Studien er en eksplorativ kohortstudie med åpen hale: 351 av 5 165 bo, 6,8 prosent, var fortsatt under behandling ved observasjonsslutt. Hovedtallene oppdateres i en senere versjon når flere av disse er avgjort; den observerte andelen innstilte kan da bare stige. Alle hovedresultater, konfidensintervaller og kalibreringstall er gjengitt i det maskinlesbare tallgrunnlaget som følger publikasjonen, sammen med kohortdefinisjonen, vindusbegrunnelsen, versjonen av næringskartet og kjøredatoen. Endringer skjer bare gjennom nye, daterte versjoner. Analysereglene i kapittel 11 er frosset som skrevet, slik at studien kan gjentas urørt på en senere åpningskohort.
Presisering 16. september 2026 — ordlyd om etterprøvbarhet. Kapittel 11.2, omtalen av forrangsregelen, kapittel 13.14(m) og erklæringene om datagrunnlag og personvern er presisert. Presiseringen skilte mellom uavhengig rekonstruksjon fra de oppgitte offentlige kildene og eksakt gjenkjøring med Byggsikts frosne inngangsgrunnlag og daværende interne kode. Kodens publiseringsstatus er senere endret, se tillegget 17. september 2026. Tilgang til Byggsikts private database er ikke en forutsetning for uavhengig rekonstruksjon. Endringen gjelder bare ordlyd; ingen resultater, kohortregler eller estimander er endret.
Tillegg 17. september 2026 — åpent metodedepot og kohortlister. Analysekode, spørringer, tabellskjema og -kontrakt, talljournaler, SSB-kodelister, næringskart, manuskript og de to kohortlistene er publisert i metodedepotet. Omtalen av etterprøvbarhet, historisk kildetilgang og publikasjonens innhold er oppdatert, og ordvalget om lesingen av kunngjøringer i kapittel 16 og 17 er presisert. Det frosne radnivågrunnlaget er ikke publisert. Ingen resultater, kohortregler eller estimander er endret.
Datagrunnlag og etterprøvbarhet
Del I (kapittel 1–15) bygger utelukkende på offentlig tilgjengelige registerkunngjøringer om konkursbehandling og på offentlig tilgjengelig statistikk fra Statistisk sentralbyrå. Del II (kapittel 16–19) bruker i tillegg offentlig tilgjengelige årsregnskapsopplysninger fra Regnskapsregisteret (det siste innleverte årsregnskapet per foretak, kapittel 17 og 19), fulltekstene i avslutningskunngjøringene (kapittel 16), historiske kunngjøringer om revisor (kapittel 19) og de offentlige dokumentene som siteres i kapittel 18. Analysekode, spørringer, tabellskjema og -kontrakt, talljournaler, SSB-kodelister, næringskart og kohortlister er publisert i metodedepotet; det frosne radnivågrunnlaget for analysene er ikke publisert.
Per 17. september 2026 omfatter depotet 193 kodefiler med om lag 22 600 linjer JavaScript, Python og SQL (inkludert kommentarer og blanklinjer), de to talljournalene med 222 identifiserte journalposter, tabellkontrakten, kodelistene fra Statistisk sentralbyrå og de to kohortlistene.
Uavhengig rekonstruksjon krever ikke tilgang til Byggsikts private database. En forsker kan lese originalkunngjøringene fra Brønnøysundregistrene, bygge et eget hendelsesgrunnlag etter de publiserte avgrensnings- og koblingsreglene og beregne resultatene med den publiserte koden eller med egen kode. For de analysene som bruker SSB-statistikk, næringsklassifikasjoner, årsregnskaper eller andre dokumenter, må også de oppgitte kildene og relevante versjonene foreligge. Kohortlistene gjør det mulig å kontrollere medlemskapet og gå direkte til de aktuelle foretakenes kunngjøringer. De validerer ikke hendelseskoblingene og erstatter ikke en selvstendig kontroll av populasjonens avgrensning.
Foretaksoppslag og datosøk har ulik historisk rekkevidde. Ved Byggsikts kontroll 17. september 2026 ble konkursåpninger fra 2017 funnet igjen for to foretak og fra 2019 for to andre; foretaksvisningene viste også kunngjøringshistorikk tilbake til 1999. Dette er daterte stikkprøver, ikke dokumentasjon på at hver historisk kunngjøring er eller vil forbli tilgjengelig. Ved kontrollen i august 2026 viste registerets datosøk svært få konkursåpninger eldre enn om lag fem år. Kohortlistene gjør en ny kontroll mindre avhengig av datosøkets rekkevidde, men senere rettelser, manglende kunngjøringer og tilgang til de relevante kildeversjonene må fortsatt vurderes. Forskere kan også kontakte Byggsikt om arkivert underlagsmateriale og kontrollspor.
Eksakt gjenkjøring av våre interne beregningsløp er en annen kontroll. Den forutsetter det samme frosne radnivågrunnlaget, som ikke er publisert. Analysekoden og tabellkontrakten den leser fra, er publisert, men filstier, inngangsfiler og avhengigheter må kontrolleres før koden kjøres i et nytt analysemiljø. De rapporterte separate beregningsveiene og gjenkjøringene er kontroller i studiens analysearbeid, ikke dokumentasjon på at en ekstern forsker har rekonstruert studien fra egne kildedata. En slik ekstern rekonstruksjon er ikke dokumentert, og studien er ikke fagfellevurdert.
Det som er publisert, er kohortdefinisjonen, de metodiske reglene, det kryptografiske kohortfingeravtrykket med full spesifikasjon av hva det dekker, vindusbegrunnelsen med seriestartene, versjonen av kartet fra næringsetikett til næringskode med kildeartefaktenes avtrykk og hentedatoer, kalibreringstabellen mot offisiell statistikk med teller og nevner, og samtlige aggregater med konfidensintervaller. Fingeravtrykket kan brukes til å sammenlikne kohortmedlemskap når et nytt uttrekk er laget; det erstatter ikke kildematerialet eller validerer koblingene. De to publiserte kohortlistene inneholder organisasjonsnumre, ikke de frosne hendelses- og regnskapsradene som analysene bygger på.
Åpent metodedepot. github.com/byggsikt/tomme-bo samler analysekode og spørringer, tabellskjemaet og -kontrakten koden forutsetter, talljournaler, kodelister fra Statistisk sentralbyrå, næringskart, manuskript og de to kohortlistene med fingeravtrykk. Materialet gjør analysevalgene og beregningsveiene tilgjengelige for kontroll. En ny analyse må bygge de nødvendige inngangstabellene fra kildene og følge de dokumenterte avgrensningene; publiseringen er ikke i seg selv en gjennomført rekonstruksjon fra kilde til tall.
Historiske registeropplysninger må kontrolleres som historiske. Revisorflagget i kapittel 19 er avledet av kunngjøringer om revisor fram til konkursåpningen, ikke av dagens rolleoppslag. At det åpne rolleoppslaget ikke gir svar for slettede foretak, viser derfor ikke i seg selv at flagget er ugjenskapbart fra offentlige kilder. En rekonstruksjon må ha de relevante historiske revisorkunngjøringene og følge kodens tidsregel. Det åpne regnskaps-API-et gir siste innleverte årsregnskap; dette er ikke en garanti for at regnskapsår, verdier og senere rettelser samsvarer med studiens frosne grunnlag. Disse forskjellene må avklares før nye resultater sammenliknes med de publiserte.
Personvern
Resultatframstillingen publiseres som aggregater. Kohortlistene i metodedepotet inneholder organisasjonsnumre og viser hvilke foretak som inngår i hver populasjon; listene inneholder ikke regnskapstall, hendelsesrader eller personnavn. Organisasjonsnumre forekommer også i talljournalenes kontrolleksempler, slik at avgrensningen av kohortlistene ikke er en beskrivelse av alle filene i depotet. Det frosne radnivågrunnlaget for analysene er ikke publisert. Kohortfingeravtrykket gjør det mulig å sammenlikne et rekonstruert medlemskap også uten listen.
Interessekonflikter og finansiering
Studien er utført og finansiert av Byggsikt, som arbeider i byggenæringen og har kommersiell interesse i risikoinformasjon om norske foretak. En studie som framstilte byggenæringen som særlig utsatt, ville tjent den interessen. Motvekten er at studiens mest omtalte enkeltfunn peker motsatt vei — byggenæringen har færre tomme bo enn resten av økonomien, og Del II publiserer et byggtall som peker den andre veien: andelen byggbo der uprioriterte krav fikk dividende, er lavere enn ellers, 38 av 1 280 (3,0 prosent) mot 187 av 3 885 (4,8 prosent), kapittel 16 — at funnet er testet mot den innvendingen som ville svekket det (umodenhet), at byggenæringens svakere side rapporteres like grundig (lengre behandlingstid, flere uavgjorte bo), og at eiendomsutviklingsdelen på 80,2 prosent er publisert selv om den er dårligere enn snittet. Ingen ekstern oppdragsgiver har påvirket design eller rapportering.
Referanser og ankere
Alle nettankere er hentet og verifisert 30. august 2026; referansene 37–41 ble hentet og verifisert 12. september 2026.
- Ot.prp. nr. 26 (1998-99), Del 4 punkt 1.1 «Innledning – noen utviklingstrekk». Justis- og politidepartementet. Bærer både § 135-definisjonen, tallene for 1976 og 1996 og forklaringen om panteloven av 1980. Henvisningen skal skrives «Del 4 punkt 1.1»; proposisjonens eget kapittel 1 er en annen del av dokumentet og bærer ikke passasjen. Om nevneren for 1996-verdien sier passasjen ingenting; setningen står rett etter en tabell over konkursåpninger 1980–1997, men tabellen brukes ikke som nevner. https://www.regjeringen.no/no/dokumenter/otprp-nr-26-1998-99-/id159514/?ch=4 Samme proposisjon, Del 6 punkt I.1 «Pantsettelsesadgangen etter gjeldende rett - noen utviklingstrekk» bærer nevneren for 1976–1991-serien, som er en annen passasje i et annet kapittel: «I NOU 1993: 16 s 133 gis en del statistikk over avsluttede konkurser i perioden fra 1976 til 1991 […] antallet boer som innstilles på grunn av manglende midler til bobehandlingen (jf konkursloven § 135), har økt kraftig i forhold til boer som sluttes etter en ordinær bobehandling (jf konkursloven § 128). I 1976 ble omlag 40 % av boene innstilt pga manglende midler til bobehandlingen, mens tallet i 1991 var steget til ca 75 %.» Grunnlaget for rettingen i kapittel 13.14 (j). Primærkilden bak serien, NOU 1993: 16 s. 133, er ikke hentet direkte; alle formuleringer i studien sier derfor «proposisjonen identifiserer …», aldri noe om NOU-ens egen konstruksjon. Del 7 punkt II.2 i samme proposisjon bærer setningen om at det ikke føres statistikk over hvor mange konkurser som bygger på oppbudsbegjæringer. https://www.regjeringen.no/no/dokumenter/otprp-nr-26-1998-99-/id159514/?ch=6
- Ot.prp. nr. 23 (2003-2004), kapittel 2 «Bakgrunnen for lovforslaget». Justisdepartementet. Departementets egen erkjennelse av at nøyaktig statistikk over hvor mange av de åpnede boene som innstilles ikke finnes, med det uttrykkelige forbeholdet om at innstilte bo kan være åpnet i tidligere år. Bærer råtallene for 2002 (4 445 åpnede konkurser; 2 767 konkursbo innstilt etter § 135) og for første halvår 2003 (2 652 konkurser og 849 tvangsavviklingsboer åpnet; 1 691 konkursbo og 524 tvangsavviklingsboer innstilt). Dette er ankeret i studiens ramme og grunnlaget for regnestykket i kapittel 10. https://www.regjeringen.no/no/dokumenter/otprp-nr-23-2003-2004-/id176709/?ch=2
- Ot.prp. nr. 23 (2003-2004), punkt 7.1 «Forslaget i høringsnotatet» (gjengir Justisdepartementets høringsnotat av 06.09.2001). Bærer anslaget «utgjør 75–80 prosent av avslutningene», råtallene 3 577 (2000) og 3 005 (1999), og tabellen over åpnede konkurser og tvangsavviklinger 1997–2000 (per 31/12: 3 689, 3 726, 4 375, 5 116). Nevneren i anslaget er avsluttede bo, ikke en åpningskohort. https://www.regjeringen.no/no/dokumenter/otprp-nr-23-2003-2004-/id176709/?ch=7
- Ot.prp. nr. 23 (2003-2004), punkt 16.2 «Økning av rekvirentansvaret» (gjengir statistikk innhentet av Konkursrådet i Kristiansand, Oslo, Lofoten og Svolvær). Undergruppeandeler etter rekvirenttype, alle fire slik kilden oppgir dem: «om lag 53 % av oppbudsboene er innstillingsbo»; «80 % av boene der lønnstakere begjærer konkurs, i dag er innstillingsbo»; «77 % av boene som blir begjært åpnet av skattefogden er innstillingsbo»; «85 % av boene der skatteoppkreveren er rekvirent, i dag er innstillingsbo». For alminnelige private fordringshavere oppgir kilden ingen innstillingsandel; den sier bare at «under 5 % av boene blir åpnet etter begjæring fra en privat fordringshaver med rekvirentansvar». Offentlig belegg for at rekvirenttypen skiller — ikke for i hvilken retning, som peker motsatt vei av den intuitive gjetningen. Ikke totalandeler, og innsamlingsperioden er ikke datert i kilden. https://www.regjeringen.no/no/dokumenter/otprp-nr-23-2003-2004-/id176709/?ch=16
- Mjøs A, Kostøl AR, Pelja I. «Samfunnsøkonomisk analyse av permanente regler om rekonstruksjon», tabell 4 (side 39), punkt 5.3.4 (side 30) og tabell 6 (side 41). Avgitt til Justis- og beredskapsdepartementet 15. februar 2021. Tabell 4 panel E: «hele 18 345 (89.9%) av sakene i utvalget avsluttes» på grunn av manglende midler, i perioden 2010–2019. Nevneren er de avsluttede sakene i utvalget: panel E fordeler 20 413 saker på manglende midler 18 345, utlodning 1 469 (7,2 prosent), tilbakelevering 598 (2,9 prosent) og tvangsakkord 1. Noten under tabellen sier «Utvalget består av alle reelle konkursåpninger i Norge i perioden 2010-2019», og brødteksten på samme side: «Tabell 4 Panel B viser fordelingen av konkursåpninger over tid i utvalget vårt og består av alle avsluttede reelle konkursåpninger. Vi ser at dette avviker noe fra Panel A.» Differansen mellom panelene er 13 349 saker: utvalget svarer til de 33 762 åpningene i panel A ujevnt og ikke monotont i tid — 3 127 av 3 161 i 2010 (99 prosent), 1 581 av 3 174 i 2011 (50 prosent), 1 406 av 3 434 i 2014 (41 prosent), 20 413 av 33 762 samlet (60,5 prosent) — uten at seleksjonen forklares; panel A er ifølge brødteksten på side 38 SSBs telling, panel B er utvalget fra BRREG og SNFs database. De 33 762 er panel As rad «Antall eksl. ENK», den raden utvalget ligger nærmest; raden «Antall inkl. ENK» summerer til 45 557 og ville gitt et enda lavere tall. Panel C: 6 260 av sakene (30,7 prosent) er tvangsavviklingsbo, som denne studien holder utenfor, og rapporten skriver selv at disse selskapene er «betydelig mindre» — uten å dele panel E etter grunnlag. Delt på tiårets 33 762 åpninger gir de 18 345 sakene 54,3 prosent, men den divisjonen deler to tabeller med hver sin, delvis ukjente populasjon og er verken en andel eller en nedre grense. Hvor mye sammenslåingen av de to prosedyrene kan forklare, følger av rapportens egne tall: selv om hver eneste av de 6 260 tvangsavviklingssakene i utvalget var avsluttet på grunn av manglende midler, må minst 12 085 av de 14 153 øvrige avsluttede sakene — 85,4 prosent — være det samme. Rapporten er samtidig opphavet til nevner-glidningen: på side 30, i punkt 5.3.4 om superprioritert finansiering, står det «Det fremkommer fra data tilgjengeliggjort av Brønnøysundregistrene at 90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler, så manglende finansiering er definitivt er reelt problem» (skrivefeilen står i kilden) — og det er den formuleringen, ikke tabellen, referanse 6 og referanse 7 gjengir; en tredje form står på side 41: «Som vist i Tabell 6 Panel E er det ikke tilstrekkelig med midler i 90% av tilfellene.» Tabell 6 panel A (side 41) fordeler utlodningene etter siste dividendemottaker — massekrav 5, 1. prioritet 532, 2. prioritet 515, uprioritert 329, etterprioritert 80, aksjonærer 5 — og panel B oppgir gjennomsnittlig dekningsgrad ved utlodning: massekrav 100, 1. prioritet 76,63, 2. prioritet 40,41, uprioritert 11,23 og etterprioritert 5,07 prosent. Grunnlaget for den historiske rammen i kapittel 1, for referansepunktet i kapittel 16 og for lesningen av tabellen, setningen og utvalget i kapittel 18. https://www.regjeringen.no/contentassets/61da1e3de3c544fd8b38631327017529/rapport-samfunnsokonomisk-analyse-av-permanente-regler-om-rekonstruksjon.pdf
- Justis- og beredskapsdepartementet, Lovavdelingen — høringsnotat «Endringer i konkursloven mv. (rekonstruksjon)», 13. januar 2023, saksnr. 23/251, punkt 9.4.3 «Samfunnsøkonomisk analyse». Departementets tallfesting i høringsrunden, senere gjentatt i referanse 7: «I analysen vises det til at data fra Brønnøysundregistrene viser at 90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler […]». Merk at kilden det vises til (referanse 5) regner av avslutningene, ikke av åpningene. https://www.regjeringen.no/contentassets/61da1e3de3c544fd8b38631327017529/horingsnotat-endringer-i-konkursloven-mv.-rekonstruksjon.pdf
- Prop. 56 L (2025–2026) «Endringer i konkursloven mv. (rekonstruksjonsforhandling)», punkt 2.6.2 «Funn og anbefalinger i rapporten». Justis- og beredskapsdepartementet, tilråding 27. mars 2026. Den seneste offisielle tallfestingen: «I analysen vises det til at data fra Brønnøysundregistrene viser at 90 prosent av alle konkursåpninger avsluttes på grunn av manglende midler.» Gjentar referanse 6s formulering — og dermed åpningsnevneren, mens kilden (referanse 5) regner av avslutningene. Proposisjonen ligger til grunn for lovendringene sanksjonert 19. juni 2026 (lov nr. 48). https://www.regjeringen.no/no/dokumenter/prop.-56-l-20252026/id3154758/?ch=2
- Brønnøysundregistrene — Statistikk fra Konkursregisteret. Registerholderens egne publiserte tall for 2018–2026 er «Konkursåpninger og tvangsavviklinger» fordelt på fylke og periode. Ingen utfallsdimensjon publiseres. Månedsarkene bak disse tallene er den eksterne tellingen tvangsavviklingsboene i kapittel 17 stilles mot, og er ført opp som referanse 39. Sist oppdatert 3. august 2026. https://www.brreg.no/produkter-og-tjenester/statistikk/statistikk-fra-konkursregisteret/
- Statistisk sentralbyrå — Historisk statistikk, kapittel 11 «Finansmarkeder og konkurser». Den eneste konkurstabellen er «Åpnede konkurser. 1887-1998». Ingen tabell for avsluttede bo eller for bo innstilt av pengemangel. https://www.ssb.no/a/histstat/hist11.html
- Byggsikt Data. «Tidsriktig prediksjon av konkurs og tvangsoppløsning i norske aksjeselskaper: utvikling, adversarial revisjon og ut-av-tid-validering av en 24-måneders risikomodell.» Byggsikt, 29. august 2026. Foreløpig valideringsstudie, versjon 1.0. Komplementær til denne studien: den rangerer risiko for konkurs før åpning, med prediksjonstidspunkt 31. desember i regnskapsåret og samme observasjonsdato som her, 24. august 2026. Sitert i kapittel 1 og 14 for 375 688 selskaper, 8 082 observerte utfall, ROC-AUC 0,883, gjennomsnittlig presisjon 0,411 og topp 1/5/10 prosent = 29,10/55,85/67,03 prosent av utfallene. Studien oppgir selv at kalibreringsporten ikke ble bestått og at skåren ikke skal brukes som absolutt sannsynlighet. Engelsk utgave: samme adresse +
en.html. https://www.byggsikt.no/rad/konkursrisiko-norske-smaforetak/ - Lov 14. desember 1973 nr. 61 om statsgaranti for lønnskrav ved konkurs m.v. (lønnsgarantiloven) § 1 første ledd. Grunnlaget for at lønnskrav kan dekkes utenfor boet. https://lovdata.no/lov/1973-12-14-61
- Statistisk sentralbyrå — Opna konkursar (statistikkside). 950 opna konkursar 2026K2, 237 i bygge- og anleggsverksemd. Ingen utfallsdimensjon. https://www.ssb.no/virksomheter-foretak-og-regnskap/konkurser/statistikk/opna-konkursar
- Statistisk sentralbyrå — Konkursar, Om statistikken. Kilde Konkursregisteret; statistikken omfattar alle opna konkursar. Dokumenterer hullet studien fyller. https://www.ssb.no/virksomheter-foretak-og-regnskap/statistikker/konkurs
- Statistisk sentralbyrå, statistikkbanken tabell 09122. Opna konkursar etter næring, konkurstype og kvartal. Grunnlag for kalibreringen i kapittel 12. https://data.ssb.no/api/v0/no/table/09122
- Statistisk sentralbyrå, statistikkbanken tabell 07165. Konkurser etter region, næring, organisasjonsform og kvartal. Grunnlag for aksjeselskapskalibreringen. https://data.ssb.no/api/v0/no/table/07165
- Brønnøysundregistrene — kunngjøringer fra Konkursregisteret. Åtte kunngjøringstyper, herunder innstilling, avslutning og fortsettelse av bobehandling; kunngjøringene er normalt tilgjengelige samme dag som kjennelsen er avsagt. https://www.brreg.no/en/searching-our-registers/announcements/about-announcements/announcements-from-the-register-of-bankruptcies/
- Forbrukerrådet — Konkurs. «Ver likevel klar over at for forbrukaren er det ofte ikkje noko å hente i konkursbuet.» https://www.forbrukerradet.no/forside/okonomi-og-betaling/konkurs/
- Statistisk sentralbyrå — Ny standard for næringsgruppering innføres 1. september 2025. SN2025 i registrene fra 01.09.2025; 820 koder blir 736; gradvis innfasing i statistikkene 2026–2029. https://www.ssb.no/virksomheter-foretak-og-regnskap/metoder-og-dokumentasjon/ny-standard-for-naeringsgruppering-innfores-1.september-2025
- Statistisk sentralbyrå, Klass — klassifikasjon 6. Versjon 30 = Næringsgruppering 2007 (SN2007), gyldig 2009-01-01 til 2025-01-01; versjon 3218 = Næringsgruppering (SN) 2025, fra 2025-01-01. https://data.ssb.no/api/klass/v1/classifications/6
- Statistisk sentralbyrå, Klass — korrespondansetabell 2919 (SN2025 → SN2007). Kildeversjon 3218, målversjon 30; merket
changeTable: true; sist endret 17.06.2026; hentet 30. august 2026. 1 034 rader, hvorav 241 identitetsrader — men 220 av SN2025-standardens 738 femsifrede koder forekommer ikke i tabellen. Enhver kode uten rad må håndteres som identitet. Klass har nøyaktig én korrespondansetabell mellom de to standardene, og den går SN2025 → SN2007; det er retningen studien bruker. https://data.ssb.no/api/klass/v1/correspondencetables/2919 - Norges domstoler — Elleve nye tingretter fra 10. juni (2025). Seks tingretter deles i elleve nye. Forklarer navnebyttene i utfallskunngjøringene og begrunner grupperingen på åpningsraden. https://www.domstol.no/no/aktuelt/2025/elleve-nye-tingretter-fra-10.-juni
- Store norske leksikon — tingrett. «Fra 26. april 2021 ble antallet tingretter redusert fra 59 til 23 […]» Kilden for eksaktdatoen; setningen i kilden fortsetter med at antallet førsteinstansdomstoler ble redusert fra 60 til 23. https://snl.no/tingrett
- Norges domstoler — Sis- ja Nuorta-Finnmárkku diggegoddi / Indre og Østre Finnmark tingrett. Kilden for den norske parallellformen. https://www.domstol.no/no/domstoler/tingrett/sis--ja-nuorta-finnmarkku-diggegoddi--indre-og-ostre-finnmark-tingrett/
- Oslo tingrett — årsmelding 2022, «Konkurs». Eksempelet i kapittel 3 på det nærmeste en offentlig kilde kommer varighet: én domstols gjennomsnittlige behandlingstid for egne bo («I 2022 var gjennomsnittlig saksbehandlingstid 284 dager»), uten utfallsdimensjon og uten sammenlikning mellom domstoler. https://www.domstol.no/no/domstoler/tingrett/oslo-tingrett/om-oslo-tingrett/rapporter-og-brosjyrer/arsmelding-2022/sivile-saker/konkurs/
- Clopper CJ, Pearson ES. The use of confidence or fiducial limits illustrated in the case of the binomial. Biometrika. 1934;26(4):404–413.
- Kaplan EL, Meier P. Nonparametric estimation from incomplete observations. Journal of the American Statistical Association. 1958;53(282):457–481.
- Aalen OO, Johansen S. An empirical transition matrix for non-homogeneous Markov chains based on censored observations. Scandinavian Journal of Statistics. 1978;5(3):141–150.
- Newcombe RG. Interval estimation for the difference between independent proportions: comparison of eleven methods. Statistics in Medicine. 1998;17(8):873–890.
- Mantel N. Evaluation of survival data and two new rank order statistics arising in its consideration. Cancer Chemotherapy Reports. 1966;50(3):163–170. Grunnlaget for den stratifiserte logrank-testen og Mantel–Haenszel-hasardratioen i kapittel 8.
- Forskrift 23. august 1993 nr. 824 om konkursregisteret og om kunngjøringer etter konkursloven (FOR-1993-08-23-824), kapittel 8 § 18. Hjemmelen for at åpninger, innstillinger, avslutninger, opphevinger og beslutninger om fortsettelse av bobehandling kunngjøres: «Om konkursbo og tvangsavviklingsbo kan det abonneres på opplysninger om: åpninger, innkalling til skiftesamling, avslutninger, innstillinger, opphevinger og beslutninger om at bobehandlingen skal fortsette.» Grunnlaget for presiseringen i kapittel 1 og 3 om at de individuelle utfallene er offentlige. https://lovdata.no/dokument/SF/forskrift/1993-08-23-824
- Statistisk sentralbyrå — korrespondansefiler SN2007 ↔ SN2025, datert 29. april 2026 (
Korrespondansetabell SN2025-SN2007_29.04.2026.xlsxog motsatt retning), publisert på dokumentasjonssiden for den nye næringsstandarden. Et annet artefakt enn Klass-endepunktet i referanse 20: 1 251 kodepar, 461 identitetsrader, bare tre SN2025-koder uten rad. Filens ark «Endringer» dokumenterer seks daterte versjoner mellom juni 2025 og april 2026 og opplyser at eldre versjoner ikke lenger er tilgjengelige; revisjonen 14. april 2026 splittet SN2025-koden 43.220 i 43.221, 43.222 og 43.223. https://www.ssb.no/virksomheter-foretak-og-regnskap/metoder-og-dokumentasjon/ny-standard-for-naeringsgruppering-innfores-1.september-2025 - Gray RJ. A class of K-sample tests for comparing the cumulative incidence of a competing risk. The Annals of Statistics. 1988;16(3):1141–1154. Grunnlaget for den primære gruppesammenlikningen i kapittel 6.
- Grambsch PM, Therneau TM. Proportional hazards tests and diagnostics based on weighted residuals. Biometrika. 1994;81(3):515–526. Grunnlaget for proporsjonalitetsdiagnostikken i kapittel 8.4.
- Holm S. A simple sequentially rejective multiple test procedure. Scandinavian Journal of Statistics. 1979;6(2):65–70. Grunnlaget for multiplisitetskorreksjonen av de 120 parvise domstolskontrastene i kapittel 9.1.
- Cox DR. Regression models and life-tables. Journal of the Royal Statistical Society, Series B. 1972;34(2):187–220. Grunnlaget for den stratifiserte Cox-modellen som er kjørt som følsomhetskontroll i kapittel 8.3.
- Klein JP, Moeschberger ML. Survival Analysis: Techniques for Censored and Truncated Data. 2. utgave, Springer, 2003. Grunnlaget for variansuttrykket til Aalen–Johansen-estimatoren og for log(−log)-transformerte konfidensintervaller.
- Konkursrådet — brev til Nærings- og fiskeridepartementet 25. november 2025, «Betaling for registrering i Enhetsregisteret for konkursbo» (Konkursrådets referanse 24/412, departementets 24/2061; kopi til Domstolene i Norge, Justis- og beredskapsdepartementet og Registerenheten i Brønnøysund). Punkt 3: «Vi viser til at 83,9 % av konkursboene ble innstilt i 2024 fordi det ikke var midler til å fortsette bobehandlingen. Det var tilsvarende tall for 2023.» Nevneren er ikke oppgitt; fotnote 3 sier bare «Innhentet statistikk fra Brønnøysundregistrene av 28. februar 2025», og uttrekket er verken gjengitt eller publisert. Tallet er et kalenderårstall av den typen referanse 2 advarer mot — de innstilte boene i et måleår kan være åpnet i tidligere år — og det ligger ikke på samme akse som kohortens 74,8 og 75,5 prosent: av foretakene med sin første konkursåpning i 2024 var 1 914 av 3 860 (49,6 prosent) innstilt per 28. februar 2025, og 2 771 av 3 860 (71,8 prosent) per 31. desember 2025. Punkt 2 bærer i tillegg at bo åpnet etter begjæring fra en privat part er få: «Det er imidlertid nesten ingen bo som åpnes som følge av en konkursbegjæring fra en sivil part. Samlet sett utgjør slike bo bare noen få prosentpoeng pr. år», med fotnote 1 om at tall fra Oslo tingrett viser «i underkant av 2 %» — og at rekvirentgebyret er 50 ganger rettsgebyret, kr 65 700 i 2025. Brevet er lest i fulltekst i lokal kopi (fire sider, godkjent elektronisk av Konkursrådets leder og derfor uten håndskrevet underskrift); Konkursrådets nettsider svarte HTTP 403 på automatisert henting både 11. og 12. september 2026, og ingen direkte lenke til selve brevet er verifisert. Grunnlaget for kalenderårsrammen i kapittel 1 og, sammen med referanse 4, for at gruppen som ikke er registrert som oppbud i kapittel 19 domineres av offentlige rekvirenter. https://www.sivilrett.no/konkursradet
- Søndre Østfold tingrett — «Retningslinjer for bostyrere i konkurs», 25. mai 2022, punkt 3.6 «‘Overskudd’ i innstillingsbo». Ordrett: «Dersom det i innstillingsbo etter konkursloven § 135 er et mindre ‘overskudd’, kan bostyrer etter avtale med retten utbetale ‘overskuddet’ som ekstraordinært avdrag til den eller de kreditorer med høyest prioriterte krav/rekvirent. Dette vil bare være aktuelt dersom ‘overskuddet’ ikke er tilstrekkelig til utlodning etter § 128 eller eventuell gjenåpning.» (Kilden setter doble anførselstegn rundt ordet.) Punktet står i kapittel 3 «Utlodninger», på dokumentets side 7. Normativ tekst uten tall: om et innstilt bo i denne kohorten faktisk betalte et slikt restbeløp, kan ikke ses i kunngjøringene, og studien teller det ikke. Dokumentet er én tingretts retningslinjer og siteres i entall — ikke som Domstoladministrasjonens og ikke som «tingrettenes»; om andre domstoler har samme regel, er ikke undersøkt. Lest i fulltekst i lokal kopi (17 sider); ingen nettadresse er verifisert. Grunnlaget for forbeholdet «som hovedregel» der studien skriver at et innstilt bo ikke betaler noe til kreditorene — i sammendraget, kapittel 2, 5, 13.10, 14 og 16 og i det engelske sammendraget.
- Brønnøysundregistrene — «Konkursåpninger og tvangsavviklinger» 2023, 2024 og 2025 (tre regneark). Registerholderens egne månedstall, ett regneark per år, fylke × måned. Et annet artefakt enn statistikksiden i referanse 8: her er tallene lest, ikke bare beskrevet. Lest er arket «Tabell», raden «Totalsum» — månedskolonnene under «Summer av tvangsav» og de tre «Totalt»-kolonnene: 2023 4 340 konkurser og 1 683 tvangsavviklinger, 2024 4 501 og 2 003 (til sammen 6 504, det samme tallet referanse 37 oppgir for 2024), 2025 4 230 og 2 332. For studiens vindu gir tvangsavviklingskolonnen 242 + 147 + 90 + 42 = 521 vedtak i september–desember 2023, pluss 2 003 i 2024 = 2 524 — den eksterne tellingen kapittel 17 stiller sine 2 571 målte vedtak mot. Desembertallet er for lavt: tre fylkesrader for desember 2023 er ødelagt i regnearkets ark «Grunnlag», og de 1, 15 og 6 vedtakene som ligger inne i cellen med fylkesnavnet, faller ut av pivoten «Tabell». Med dem er desember 64, vinduet 543 og registerets egen telling 2 546. 2023-arket er dessuten internt inkonsistent på totalen og siteres med det forbeholdet: pivoten summerer 4 340 + 1 683 = 6 023, mens arket «Grunnlag» summerer til 4 351 og 1 683, med en «Sum»-kolonne på 6 024 — differansen mot pivoten er en egen rad «Ukjent» med én konkurs og et tall (10) som har havnet i konkurskolonnen på den ødelagte Viken-raden; de tre ødelagte radenes egne tall inngår ikke i noen av summene. Tvangsavviklingstallet 1 683 er identisk i begge ark, og andelen tvangsavviklinger for 2023 er 27,9 prosent i alle varianter. Regnearkene skiller ikke på organisasjonsform: konkurskolonnen omfatter alle foretaksformer og er ikke nevneren for denne studiens kohort av aksje- og allmennaksjeselskaper. Grunnlaget for den eksterne tellingen av tvangsavviklingsvedtak i kapittel 17 og for kontrollen av 2024-tallene i referanse 37. https://www.brreg.no/produkter-og-tjenester/statistikk/statistikk-fra-konkursregisteret/
- Innst. 355 L (2025–2026) fra justiskomiteen om endringer i konkursloven mv. (rekonstruksjonsforhandling), avgitt 26. mai 2026. Komiteens innstilling om Prop. 56 L (2025–2026) — referanse 7 — nevner verken «90 prosent», «manglende midler» eller rapportens statistikk; kontrollert i innstillingens tekst 12. september 2026. Innstillingen er ikke enstemmig, men mindretallsmerknadene gjelder kvalifikasjonskrav til rekonstruktør, obligatorisk klasseinndeling og prioriteten til skatte- og avgiftskrav — ingen av dem bygger på tallet. Grunnlaget for at 90-prosenttallet ikke går videre fra proposisjonen til komiteen, i kapittel 18. https://www.stortinget.no/no/Saker-og-publikasjoner/Publikasjoner/Innstillinger/Stortinget/2025-2026/inns-202526-355l/
- Lov 19. juni 2026 nr. 48 om endringer i konkursloven mv. (rekonstruksjonsforhandling), LOV-2026-06-19-48. Sanksjonert og kunngjort 19. juni 2026 kl. 12.05, journalnummer 2026-0675, med forarbeidslinjen «Prop. 56 L (2025–2026), Innst. 355 L (2025–2026), Lovvedtak 79 (2025–2026). Stortingets første og andre gangs behandling hhv. 9. og 15. juni 2026». Lovdatas ikrafttredelseslinje lyder «Ikrafttredelse: 19.06.2026, Kongen bestemmer»; hvilke deler som trådte i kraft ved kunngjøringen, og hvilke som venter, er ikke undersøkt her, og per 12. september 2026 var det ikke kunngjort noen samlet ikrafttredelse. Loven avløser den midlertidige rekonstruksjonsloven av 7. mai 2020 nr. 38. Sammen med referanse 40 belegget for at 90-prosenttallet står i forarbeidene som et referat av referanse 5 og ikke er brukt som begrunnelse for noen regel i de dokumentene studien har lest — grunnlaget for siste del av kapittel 18. https://lovdata.no/dokument/LTI/lov/2026-06-19-48
Referansene 1–9 er hentet og kontrollert på nytt 30. august 2026 etter at en ekstern gjennomgang påviste at studiens opprinnelige nyhetspåstand var uriktig; se kapittel 13.12. Referanse 7 kom til ved den avsluttende verifikasjonen samme dag, som også rettet formuleringen «sist i 2023». Referansene 30–36 kom til ved fagfellerevisjonen 31. august 2026 (kapittel 13.14), og referansene 1, 4, 5 og 20 er utvidet ved samme anledning — i referanse 1 med Del 6 punkt I.1, som bærer nevneren for 1976–1991-serien og som en tidligere revisjon feilaktig antok ikke fantes. Konkursrådets egne, historiske nettsider var nedlagt og utilgjengelige for henting på publiseringstidspunktet, og de to eldre arbeidene derfra er ikke sitert noe sted i studien — Konkursrådets innsamling fra 1990-tallet er utelukkende sitert slik den er gjengitt i referanse 4. Konkursrådets brev av 25. november 2025 er derimot lest i lokal kopi og sitert direkte som referanse 37; rådets nettsted svarte HTTP 403 på henting både 11. og 12. september 2026. Innholdet i konkursloven § 135 er forankret i referanse 1, som bærer både bestemmelsen og de historiske tallene. Referanse 10 er Byggsikts egen publiserte studie; den live-adressen svarer ikke på automatiserte oppslag, og innholdet er kontrollert mot publikasjonens kildefil. Referansene 37–41 kom til ved revisjonen 12. september 2026 (Del II), og referanse 5 ble ved den revisjonen utvidet med sidetall, tabellnoten, setningen på side 30 og grensen på 85,4 prosent; av de fem svarte bare Konkursrådets nettsted ikke på henting, og de to dokumentene uten verifisert nettadresse er lest i lokale kopier.